Imagine que sua geladeira estragou, o conserto ficou caro e você precisa de R$ 5.000 para resolver a situação. Ao abrir o aplicativo do Nubank, aparece uma oferta de empréstimo. Seu gerente do Itaú também oferece crédito, e o Bradesco apresenta outra possibilidade.
Qual escolher? Receber dinheiro rapidamente parece resolver o problema, mas um empréstimo caro pode comprometer o orçamento durante meses ou até anos.
Eu sempre recomendo olhar além da parcela. Uma prestação aparentemente pequena pode esconder juros elevados, principalmente quando o prazo de pagamento é longo. A seguir, compare Nubank, Itaú e Bradesco e veja como encontrar o crédito pessoal com menor CET para seu perfil.
O Itaú apresentou a menor taxa média de juros entre os três bancos no levantamento de 22 a 28 de outubro de 2026. Entretanto, o crédito pessoal com menor CET depende da proposta individual, incluindo juros, IOF e outros encargos. Compare as simulações antes de contratar.
1. Nubank, Itaú ou Bradesco: qual tem os menores juros em 2026?
Precisamos diferenciar duas informações: a taxa média praticada pelos bancos e o custo que você realmente pagará ao contratar. O Banco Central publica estatísticas de juros das operações de crédito realizadas pelas instituições. Elas ajudam a identificar tendências, mas não representam ofertas disponíveis para todos.
Um levantamento dos dados públicos do Banco Central, compilado pelo portal Ficha da Instituição e atualizado em novembro de 2026, apresentou as seguintes taxas para 22 a 28 de outubro de 2026.
Comparativo das taxas médias de crédito pessoal
| Instituição | Juros médios ao mês | Juros efetivos ao ano | Posição neste recorte |
|---|---|---|---|
| Itaú Unibanco | 3,85% | 57,35% | Menor taxa média |
| Banco Bradesco | 4,99% | 79,28% | Segunda menor |
| Nu Financeira (grupo Nubank) | 6,31% | 108,40% | Maior taxa média |
A Nu Financeira pertence ao grupo Nubank, mas nem toda oferta do aplicativo precisa ser originada por essa entidade jurídica. O mesmo cuidado vale para Banco Bradesco e Bradesco Financiamentos, que podem aparecer separadamente nas estatísticas.
Confira o ranking de taxas de juros do Banco Central e selecione a modalidade e o período desejados.
O que esses números revelam?
Nesse recorte, o Itaú apresentou a menor taxa média. A diferença para a Nu Financeira foi de 2,46 pontos percentuais ao mês. Isso pode produzir centenas de reais de diferença em um empréstimo.
A média, porém, não define a taxa oferecida a você. Renda, histórico de pagamentos, relacionamento e políticas de risco podem mudar bastante as condições. Use o ranking como ponto de partida, nunca como substituto de uma proposta com CET.
2. O que é CET e por que ele importa mais que os juros?
CET significa Custo Efetivo Total. Essa taxa expressa o custo completo da operação de crédito, incluindo juros e despesas vinculadas à contratação. É o melhor indicador inicial para comparar empréstimos equivalentes.
- Juros: valor cobrado pelo banco pelo uso do dinheiro.
- IOF: imposto incidente sobre a operação de crédito.
- Tarifas permitidas: quando existirem e fizerem parte da proposta.
- Seguros: quando contratados junto com o financiamento.
- Outras despesas: custos associados à operação, se aplicáveis.
As regras brasileiras exigem a informação do CET antes da contratação. Confira também o valor líquido que entrará na sua conta e o valor total a pagar.
Exemplo: juros menores nem sempre significam empréstimo mais barato
| Característica | Banco A | Banco B |
|---|---|---|
| Taxa de juros mensal | 2,80% | 3,00% |
| CET mensal da proposta | 3,40% | 3,20% |
| Encargos adicionais | Mais elevados | Menores |
Apesar dos juros anunciados menores, o Banco A apresenta CET superior. Nesse exemplo, o Banco B tem custo efetivo menor, desde que os valores líquidos e as demais condições sejam equivalentes.
Dica prática: solicite CET anual e mensal, valor líquido liberado, datas de vencimento e soma das parcelas. Não decida apenas pela taxa anunciada.
3. Como funcionam os empréstimos pessoais do Nubank, Itaú e Bradesco?
Nubank: empréstimo pessoal pelo aplicativo
O empréstimo pessoal do Nubank é destinado a clientes que recebem oferta após análise de crédito. Pelo aplicativo, é possível consultar valor disponível, prazo e condições antes da contratação.
- Simulação e contratação digitais.
- Taxas personalizadas para cada perfil.
- Primeiro pagamento em até 90 dias em determinadas ofertas.
- Possibilidade de antecipação de parcelas com redução proporcional de juros.
- Seguro de empréstimo opcional.
A página oficial do Nubank divulgava uma faixa ampla de juros anuais e CET, mostrando que não existe preço único para todos. Um exemplo ilustrativo da própria instituição não deve ser confundido com a oferta real de outro cliente.
Vantagens: praticidade digital e facilidade para antecipar parcelas. Cuidados: a oferta depende de disponibilidade e o prazo longo aumenta o custo total.
Itaú: crédito pessoal com diferentes condições e prazos
O empréstimo pessoal do Itaú oferece contratação por canais digitais para clientes elegíveis. Conforme a oferta, pode haver carência de até 90 dias para a primeira parcela e parcelamento que chega a 60 meses.
- Contratação pelo aplicativo e outros canais do banco.
- Escolha de prazo e data de vencimento conforme disponibilidade.
- Possibilidade de antecipação e quitação antecipada.
- Diferentes modalidades de crédito, cada uma com suas regras.
- Limite e taxa sujeitos à análise e ao relacionamento.
O Itaú apresenta em suas páginas exemplos ilustrativos de empréstimo com juros, CET e valor total. A condição divulgada não é promessa de aprovação nem taxa universal.
Vantagens: menor taxa média no levantamento citado e variedade de opções. Cuidados: custos dependem do produto, da análise e do relacionamento bancário.
Bradesco: crédito pessoal e outras modalidades
O Bradesco disponibiliza crédito pessoal para clientes com limite aprovado, além de soluções como operações com garantia ou crédito relacionado a salário, conforme elegibilidade. Algumas modalidades admitem prazos mais longos.
- Simulação por canais digitais e atendimento presencial.
- Escolha de vencimento e prazo segundo a oferta.
- Possibilidade de carência em determinados produtos.
- Modalidades de crédito com características e garantias diferentes.
- Proteção financeira opcional em produtos específicos.
Empréstimos com garantia não devem ser comparados como se fossem idênticos ao crédito pessoal sem garantia: taxas podem ser menores, mas requisitos e riscos mudam.
Vantagens: opções de produtos e atendimento em agência. Cuidados: confirme o CET individual e verifique o custo dos seguros e o impacto do prazo.
Comparação das principais características
| Critério | Nubank | Itaú | Bradesco |
|---|---|---|---|
| Simulação digital | Sim | Sim | Sim |
| Juros personalizados | Sim | Sim | Sim |
| Sujeito à aprovação | Sim | Sim | Sim |
| Antecipação de parcelas | Sim | Sim | Sim |
| Agências físicas tradicionais | Não | Sim | Sim |
| CET informado antes da contratação | Obrigatório | Obrigatório | Obrigatório |
| Outras modalidades de crédito | Disponíveis conforme perfil | Disponíveis conforme perfil | Disponíveis conforme perfil |
4. Simulação: quanto custa pedir R$ 5.000 em 12 meses?
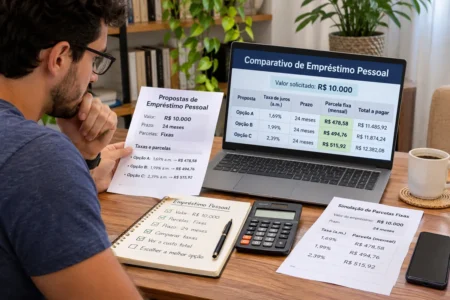
A comparação de taxas ganha sentido quando transformamos percentuais em reais. Para ilustrar a diferença, simulei R$ 5.000 em 12 prestações mensais fixas pelo sistema Price, com a primeira após um mês.
Esta é uma simulação matemática educativa que usa apenas as taxas médias de juros do levantamento. Não inclui IOF, seguros, tarifas ou demais custos; portanto, não calcula CET e não representa propostas comerciais dos bancos.
Comparativo de parcelas e juros
| Instituição de referência | Juros mensais | Parcela aprox. | Total em 12 meses | Juros totais |
|---|---|---|---|---|
| Itaú | 3,85% | R$ 528,13 | R$ 6.337,56 | R$ 1.337,56 |
| Bradesco | 4,99% | R$ 563,81 | R$ 6.765,72 | R$ 1.765,72 |
| Nu Financeira | 6,31% | R$ 606,56 | R$ 7.278,72 | R$ 2.278,72 |
Qual seria a economia?
Nesse cenário, a prestação seria de cerca de R$ 528 com juros de 3,85% e de R$ 607 com juros de 6,31%. Em 12 meses, a diferença entre os totais arredondados seria de aproximadamente R$ 941.
É dinheiro que poderia permanecer no orçamento para contas domésticas, alimentação ou sua reserva financeira.
E se você parcelar em 24 ou 36 meses?
Quanto maior o prazo, menor tende a ser a parcela, mas maior tende a ser o total pago em juros. Não escolha uma oferta apenas porque a prestação é pequena. Compare a soma das parcelas e o custo efetivo total.
5. Como encontrar o crédito pessoal com menor CET na prática?
Passo 1: defina o valor realmente necessário
Se você precisa de R$ 3.000, não solicite R$ 5.000 só porque o limite está disponível. Cada real adicional emprestado também pode gerar encargos.
Passo 2: simule nos três bancos
Faça simulações pelo aplicativo ou canais oficiais das instituições. Utilize o mesmo valor líquido desejado, o mesmo prazo e, se possível, o mesmo vencimento inicial.
Passo 3: registre as propostas
| Informação | Nubank | Itaú | Bradesco |
|---|---|---|---|
| Valor líquido recebido | Preencher | Preencher | Preencher |
| Número de parcelas | Preencher | Preencher | Preencher |
| Valor da parcela | Preencher | Preencher | Preencher |
| Taxa mensal de juros | Preencher | Preencher | Preencher |
| CET anual | Preencher | Preencher | Preencher |
| IOF | Preencher | Preencher | Preencher |
| Seguro e outros custos | Preencher | Preencher | Preencher |
| Valor total a pagar | Preencher | Preencher | Preencher |
Prefira a proposta com menor custo efetivo para condições equivalentes, desde que a parcela caiba no orçamento.
Passo 4: negocie antes de contratar
Uma proposta mais barata de outra instituição pode servir como referência de negociação, embora nenhum banco seja obrigado a igualar condições.
Para melhorar seu perfil, leia nosso guia sobre como conseguir um bom crédito.
Passo 5: confira o contrato
Revise juros, CET, número de parcelas, vencimentos, IOF, seguro, custos adicionais, total a pagar e encargos de atraso. Só confirme quando tudo estiver claro.
6. Quando vale a pena contratar empréstimo pessoal?
Um empréstimo pode ajudar quando resolve uma necessidade concreta e você consegue pagar sem comprometer despesas essenciais. Isso não significa que toda oportunidade de crédito deva ser aproveitada.
Situações em que o crédito pode fazer sentido
- Trocar uma dívida mais cara: desde que o CET da nova operação seja menor e o custo de troca faça sentido.
- Resolver uma emergência necessária: após avaliar o impacto mensal.
- Consolidar dívidas: quando a soma dos custos efetivamente diminui e você evita criar novos débitos.
Se a dúvida envolve cartão de crédito, veja qual dívida quitar primeiro, cartão ou empréstimo pessoal.
Quando é melhor evitar?
Eu evitaria contratar crédito para compras impulsivas, apostas ou despesas adiáveis. Também teria cautela quando o orçamento já está comprometido, porque a dívida pode apenas empurrar o problema para o mês seguinte.
Se você já está endividado, comece pelo guia sobre como sair das dívidas e quitar o cartão de crédito.
Empréstimo pessoal ou consignado?
Para quem é elegível, o consignado pode oferecer custo diferente porque as parcelas são descontadas diretamente de salário ou benefício, conforme regras do produto. Esse desconto também exige planejamento: parte da renda já chegará comprometida.
Trabalhadores CLT podem consultar nosso artigo sobre Crédito do Trabalhador em 2026 e como simular o consignado.
7. Quais cuidados evitam que um empréstimo barato vire dívida cara?
Não comprometa toda a renda disponível
Imagine alguém que recebe R$ 3.000 líquidos e gasta R$ 2.500 com necessidades essenciais. Se assumir uma parcela de R$ 480, restarão apenas R$ 20 para imprevistos. Mesmo um CET competitivo seria arriscado.
Organize os números usando nosso guia de como criar um orçamento mensal eficiente.
Cuidado com carência e prazo
Poder começar a pagar daqui a 90 dias parece vantajoso, mas pode aumentar os juros conforme o contrato. Compare uma oferta com primeiro vencimento em 30 dias e outra com carência maior.
Confira os seguros e serviços adicionais
Seguro prestamista pode ter cobertura útil, mas também elevar o custo. Avalie se a adesão é opcional e qual valor será cobrado. Não aceite serviços que você não deseja.
Evite golpes de empréstimo
Desconfie de aprovação garantida condicionada a pagamento antecipado. Utilize canais oficiais e nunca compartilhe senhas ou códigos de autenticação.
Se estiver negativado, leia também nossa análise de empréstimos para negativados com menores juros em 2026.
8. Perguntas frequentes sobre Nubank, Itaú, Bradesco e CET
Qual banco tem o menor CET para empréstimo pessoal em 2026?
Não há um banco com menor CET garantido para todos. No levantamento de 22 a 28 de outubro de 2026, o Itaú teve a menor taxa média de juros entre os três, mas o CET real depende de cada proposta.
O empréstimo do Nubank é mais barato que o do Itaú?
Pode ser em determinadas ofertas. A taxa individual no Nubank pode ficar abaixo da média da instituição; simule o mesmo valor e prazo e compare o CET.
O Bradesco oferece empréstimo pessoal com juros baixos?
As condições variam conforme análise de crédito, relacionamento e modalidade. Consulte o CET, o valor líquido e o total a pagar antes de escolher.
O que significa CET no empréstimo pessoal?
CET é Custo Efetivo Total. Ele considera juros e outros encargos e despesas associados ao empréstimo, permitindo comparar propostas de maneira mais completa.
Posso conseguir empréstimo pessoal com nome negativado?
A aprovação depende da política e da análise de cada banco. Restrições podem dificultar a contratação e influenciar taxas e limites.
Vale a pena pagar o empréstimo antecipadamente?
Geralmente, a quitação antecipada reduz juros futuros. Para pessoas físicas, há direito à redução proporcional dos juros e demais acréscimos, conforme as regras aplicáveis.
Por que o CET é maior que a taxa de juros?
Porque pode incluir IOF, seguro e outras despesas vinculadas, além dos próprios juros. Os encargos efetivos constam da proposta.
Qual é o melhor prazo para contratar crédito pessoal?
É o prazo cuja parcela cabe no orçamento sem elevar o custo desnecessariamente. Prazo menor tende a reduzir o total de juros, mas aumenta o valor mensal.
9. Veredito: Nubank, Itaú ou Bradesco — qual escolher?
Depois de considerar dados médios e características dos produtos, minha conclusão é que vale consultar primeiro o Itaú quando o critério inicial é a menor taxa média de juros do recorte analisado. Isso não garante o menor CET individual.
O Nubank pode oferecer uma proposta competitiva e contratação digital conveniente. O Bradesco pode fazer sentido para quem deseja avaliar outras modalidades ou atendimento presencial.
| Sua prioridade | Caminho recomendado |
|---|---|
| Buscar menor taxa média observada | Começar pelo Itaú |
| Contratar pelo aplicativo | Simular Nubank e comparar o CET |
| Avaliar outras modalidades e agência | Consultar Bradesco |
| Encontrar menor custo real | Comparar três propostas personalizadas |
| Substituir dívida existente | Conferir CET, negociação e custo total |
Uma das decisões mais prejudiciais é aceitar o primeiro empréstimo aprovado sem pesquisar alternativas. Simule, registre os números e escolha de acordo com sua capacidade financeira.
O melhor empréstimo pessoal não é necessariamente o que libera mais dinheiro ou oferece a menor parcela. É o que atende à sua necessidade pelo menor custo adequado ao orçamento, sem comprometer sua estabilidade.
Conteúdo educativo atualizado em 14 de novembro de 2026. Taxas e condições podem mudar; o artigo não representa oferta garantida ou recomendação individual de contratação.