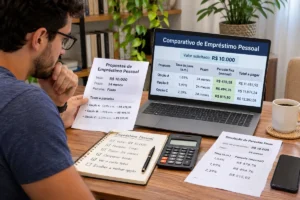
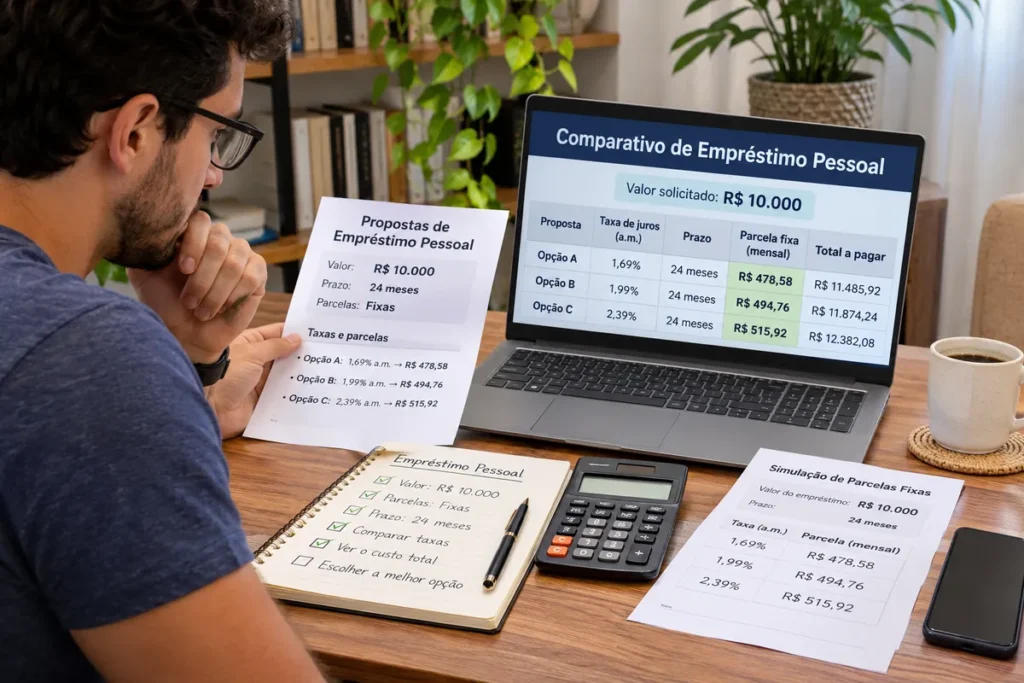
Imagine que seu carro quebrou, você precisa pagar um tratamento odontológico ou surgiu uma despesa de R$ 7 mil que não pode esperar. Você abre o aplicativo do banco e vê um empréstimo pré-aprovado em segundos. A parcela parece caber no bolso. Mas será que aquela é a melhor proposta?
Eu sempre recomendo olhar além do valor mensal. Receber R$ 10 mil hoje e devolver muito mais nos próximos dois ou três anos pode comprometer seu orçamento. A seguir, mostro como comparar ofertas, simular prestações e evitar armadilhas.
Atualizado em 14 de novembro de 2026. As taxas médias citadas são históricas, não ofertas comerciais; aprovação, preços e produtos disponíveis dependem da instituição e do perfil do cliente.
O melhor empréstimo pessoal até R$ 10 mil é aquele que oferece o menor Custo Efetivo Total (CET), parcelas fixas compatíveis com seu orçamento e condições transparentes. Em 2026, vale comparar bancos, cooperativas e modalidades de crédito consignado antes de contratar.
1. Qual é o melhor empréstimo pessoal até R$ 10 mil em 2026?
Não existe um banco mais barato para todas as pessoas. A taxa depende da renda, histórico de pagamento, relacionamento com a instituição e garantias oferecidas. Minha recomendação é começar pela modalidade adequada ao seu perfil e comparar o CET antes de escolher.
| Seu perfil | Modalidade a pesquisar primeiro | Principal cuidado |
|---|---|---|
| Trabalhador CLT | Consignado privado / Crédito do Trabalhador | Desconto mensal direto na folha |
| Aposentado ou pensionista do INSS | Consignado INSS | Impacto sobre o benefício |
| Servidor público | Consignado para servidor | Margem consignável e prazo |
| Autônomo ou profissional liberal | Empréstimo pessoal sem consignação | CET e comprovação de renda |
| Pessoa com patrimônio | Empréstimo com garantia | Risco de perder o bem |
| Pessoa negativada | Ofertas específicas mediante análise | Custo elevado e fraudes |
Para quem tem carteira assinada, o Crédito do Trabalhador em 2026 merece entrar na comparação. Para quem não tem acesso ao consignado, o crédito pessoal tradicional pode ser mais adequado, desde que as condições caibam no orçamento.
O que são parcelas fixas?
São prestações cujo valor contratual permanece igual ao longo do prazo, se os pagamentos ocorrerem normalmente. No crédito prefixado, os juros são definidos na contratação. Isso não significa crédito sem juros nem impede encargos por atraso. Confirme se o produto tem realmente prestação fixa, pois operações indexadas podem variar.
2. Quais bancos apresentaram taxas menores para empréstimo pessoal?
Para oferecer uma referência verificável, usei o levantamento do Banco Central para crédito pessoal não consignado prefixado no período de 9 a 16 de outubro de 2026. O ranking abaixo reúne algumas instituições conhecidas; não representa todas as instituições do país nem garante que essas condições estejam disponíveis.
| Instituição | Taxa média (% ao mês) | Parcela simulada em 24x | Total aproximado |
|---|---|---|---|
| Banco Safra | 1,55% | R$ 502,14 | R$ 12.051,36 |
| Banco Inter | 1,80% | R$ 516,81 | R$ 12.403,44 |
| C6 Bank | 2,63% | R$ 567,19 | R$ 13.612,56 |
| Caixa Econômica Federal | 2,98% | R$ 589,20 | R$ 14.140,80 |
| Banco do Brasil | 3,66% | R$ 633,24 | R$ 15.197,76 |
| Itaú Unibanco | 4,19% | R$ 668,69 | R$ 16.048,56 |
Fonte: Banco Central — taxas de juros por modalidade. Médias das operações registradas em um período específico; não são cotações personalizadas, limites de contratação nem promessa de aprovação.
Safra e Inter: referências de taxas no levantamento
O Safra registrou taxa média mensal de 1,55%, e o Inter, de 1,80%, no período selecionado. São referências úteis para pesquisar, mas a oferta efetiva depende da análise individual. Não presuma que o banco disponibilizará R$ 10 mil a essas taxas para qualquer cliente.
Caixa, Banco do Brasil e Itaú: vale consultar onde você já tem conta?
Sim. Seu relacionamento pode influenciar uma proposta. Na comparação, procure manter o mesmo valor líquido liberado e o mesmo prazo, sem contratar serviços extras desnecessários. Bancos digitais, cooperativas e outras instituições também podem apresentar condições competitivas.
E Nubank, PicPay e Mercado Pago?
Plataformas digitais também podem ofertar crédito, conforme a disponibilidade individual. Uma proposta pré-aprovada em aplicativo é prática, mas não se torna automaticamente a mais barata. Compare o CET, o total a pagar e a existência de seguros e outros encargos.
3. Quanto custa pedir R$ 3 mil, R$ 5 mil ou R$ 10 mil com parcelas fixas?
Para tornar a conta concreta, considerei juros hipotéticos de 2,5% ao mês, prestações mensais fixas pelo sistema Price e primeiro pagamento após um mês. Essa taxa é meramente ilustrativa, não uma oferta de banco.
| Valor recebido | Parcela em 24x | Total pago | Custo acima do principal |
|---|---|---|---|
| R$ 3.000 | R$ 167,74 | R$ 4.025,76 | R$ 1.025,76 |
| R$ 5.000 | R$ 279,56 | R$ 6.709,44 | R$ 1.709,44 |
| R$ 10.000 | R$ 559,13 | R$ 13.419,12 | R$ 3.419,12 |
Se você precisa de R$ 6 mil, não contrate R$ 10 mil só porque esse é o limite aprovado. Cada real a mais emprestado também acumula juros. E não se esqueça: quando houver custos adicionais, a prestação contratada poderá superar a desta tabela.
Empréstimo de R$ 10 mil em 12, 24 ou 36 meses
| Taxa mensal hipotética | Prazo | Parcela fixa | Total pago |
|---|---|---|---|
| 1,5% | 12 meses | R$ 916,80 | R$ 11.001,60 |
| 1,5% | 24 meses | R$ 499,24 | R$ 11.981,76 |
| 1,5% | 36 meses | R$ 361,52 | R$ 13.014,72 |
| 2,5% | 12 meses | R$ 974,87 | R$ 11.698,44 |
| 2,5% | 24 meses | R$ 559,13 | R$ 13.419,12 |
| 2,5% | 36 meses | R$ 424,52 | R$ 15.282,72 |
| 4,0% | 12 meses | R$ 1.065,52 | R$ 12.786,24 |
| 4,0% | 24 meses | R$ 655,87 | R$ 15.740,88 |
| 4,0% | 36 meses | R$ 528,87 | R$ 19.039,32 |
Com juros de 2,5% ao mês, o total simulado passa de R$ 11.698,44 em 12 meses para R$ 15.282,72 em 36 meses: são R$ 3.584,28 a mais para reduzir a prestação mensal. O prazo é tão importante quanto a taxa.
4. Qual prazo escolher: 12, 24 ou 36 parcelas?
12 parcelas: menos juros, prestação maior
É uma alternativa para quem tem renda estável e folga mensal suficiente. O custo total tende a ser menor, mas parcelas elevadas aumentam o risco de atraso caso surja uma emergência.
24 parcelas: equilíbrio entre custo e orçamento
Dois anos de pagamento podem tornar a prestação mais administrável. Antes de escolher, some despesas essenciais, compromissos existentes e uma reserva para imprevistos. Você pode usar o guia sobre como criar um orçamento mensal eficiente para organizar esses valores.
36 parcelas ou mais: prestação menor, dívida mais cara
Prazos longos podem aliviar o fluxo de caixa no curto prazo, mas ampliam os juros acumulados. Se a única parcela possível exige muitos anos, vale revisar a quantia pedida e considerar alternativas à contratação.
Dica do Eduardo: pergunte sempre quanto pagará no total, e não apenas quanto será descontado por mês. Parcela baixa não significa empréstimo barato.
5. O que é CET e como comparar o custo real do empréstimo?
O Custo Efetivo Total (CET) considera os juros e também despesas da operação, como IOF, tarifas permitidas, seguros contratados e outros encargos. O banco deve informar o CET antes da contratação, para que você compare propostas de forma mais transparente.
O Banco Central orienta a analisar o CET em vez de considerar somente a taxa anunciada.
| Informação | Proposta A | Proposta B |
|---|---|---|
| Valor líquido liberado | R$ 10.000 | R$ 10.000 |
| Número de parcelas | 24 | 36 |
| Parcela | R$ 540 | R$ 430 |
| Total a pagar | R$ 12.960 | R$ 15.480 |
| Custo além do valor recebido | R$ 2.960 | R$ 5.480 |
A proposta B cobra R$ 110 a menos por mês, mas custa R$ 2.520 a mais no total. Ao comparar bancos, tente manter prazo e valor líquido iguais. Se os prazos forem diferentes, avalie também o custo total e o comprometimento mensal.
Antes de assinar, confira as seguintes informações:
- Valor líquido realmente creditado na conta;
- CET mensal e anual informado no contrato;
- Quantidade, vencimento e valor de todas as parcelas;
- Valor total previsto para quitação;
- Seguros e outros serviços eventualmente incluídos;
- Regras para antecipação de parcelas e descontos proporcionais.
6. Consignado ou crédito pessoal comum: qual vale mais a pena?
O consignado pode ter custo mais competitivo porque as parcelas são descontadas diretamente da folha ou do benefício, quando a modalidade é permitida. Ainda assim, a melhor escolha depende do CET e do efeito desse desconto na sua renda disponível.
Crédito do Trabalhador para quem é CLT
O programa permite a trabalhadores elegíveis comparar propostas de crédito consignado. Conforme o Ministério do Trabalho e Emprego, a margem consignável pode chegar a 35% da remuneração disponível. É possível optar por garantias associadas ao FGTS conforme as regras; elas não são obrigatórias.
O órgão explica procedimentos de contratação, garantias e o que acontece em caso de demissão nas perguntas frequentes oficiais do Crédito do Trabalhador. Em caso de perda do emprego, o saldo não desaparece: examine cuidadosamente as garantias e condições de pagamento.
Consignado para aposentados, pensionistas e servidores
Pessoas elegíveis nessas categorias podem pesquisar crédito consignado específico. As regras, a margem disponível e os limites aplicáveis variam por vínculo e modalidade, por isso é necessário conferir os canais oficiais e as condições contratuais. Ter margem não significa que seja saudável usá-la integralmente.
Autônomos e trabalhadores sem acesso ao consignado
Quem trabalha por conta própria pode precisar comprovar renda com extratos, documentos fiscais e movimentações bancárias. Ter registros organizados e evitar inconsistências cadastrais ajuda no processo de análise. Veja também nosso guia de como conseguir um bom crédito.
Vale oferecer um bem como garantia?
Crédito com garantia pode apresentar taxas diferentes, mas traz risco patrimonial. Atrasos e inadimplemento podem colocar o bem em risco, dependendo do contrato. Para uma necessidade pequena, não coloque imóvel ou veículo em garantia sem compreender as consequências.
7. Como pedir até R$ 10 mil com segurança: passo a passo
1. Calcule o valor que realmente falta
Se o reparo do carro custa R$ 4.800 e você dispõe de R$ 1.300 sem prejudicar despesas essenciais, o valor a financiar seria R$ 3.500. Contratar o limite inteiro pode custar mais juros desnecessariamente.
2. Descubra a parcela máxima que cabe na sua renda
| Exemplo de orçamento mensal | Valor |
|---|---|
| Renda líquida | R$ 3.500 |
| Moradia e contas básicas | R$ 1.400 |
| Alimentação | R$ 850 |
| Transporte | R$ 350 |
| Outras despesas e compromissos | R$ 500 |
| Saldo antes do novo empréstimo | R$ 400 |
Nesse exemplo, uma prestação de R$ 550 não cabe no saldo disponível; mesmo R$ 350 deixaria só R$ 50 para imprevistos. Não contrate uma dívida contando com dinheiro incerto.
3. Faça pelo menos três simulações
Consulte seu banco, uma instituição alternativa e, se elegível, uma linha consignada. Registre valor recebido, CET, prazo, prestação e total. Não aceite uma oferta só porque está pré-aprovada.
4. Confira a instituição e desconfie de pagamentos antecipados
Use apenas canais oficiais e verifique a identidade do credor. Nunca faça Pix para liberar empréstimo. Cobranças antecipadas de supostos seguros, taxas de cadastro e garantias são sinais de possível golpe.
5. Leia contrato e guarde os comprovantes
Confira juros, CET, cronograma e encargos por atraso. Guarde contrato e documentos, e verifique se os dados pessoais estão corretos.
6. Considere a quitação antecipada
Se sobrar dinheiro no futuro, você pode solicitar o saldo para quitação. Nas operações elegíveis, a liquidação antecipada dá direito à redução proporcional de juros e outros acréscimos, conforme explica o Banco Central em suas orientações sobre liquidação antecipada.
8. Vale pegar empréstimo para quitar dívida do cartão?
Às vezes, trocar uma dívida cara por um empréstimo com CET menor pode ajudar. Mas a operação só faz sentido se você quitar a dívida antiga, reduzir efetivamente o custo e conseguir pagar a nova prestação sem voltar a usar crédito de forma descontrolada.
- Compare o valor de quitação da dívida atual com o custo total da nova operação;
- Confirme que as novas parcelas cabem no orçamento;
- Evite voltar a acumular saldo no cartão após a quitação;
- Se o orçamento continuar negativo, considere renegociação e cortes de despesas antes de assumir nova dívida.
Entenda melhor no artigo dívida com cartão ou empréstimo pessoal: qual quitar primeiro?. Se sua fatura já está no rotativo, veja quanto custam os juros do cartão rotativo.
Quando é melhor não contratar?
Eu evitaria assumir uma dívida cuja parcela dependa de comissão futura, renda extra incerta ou limite de cartão. Se você já toma crédito para pagar alimentação e moradia, o empréstimo pode apenas adiar a dificuldade. Nessa situação, negocie despesas e compromissos antes de contratar.
9. Minha recomendação: como escolher o empréstimo ideal?
Para CLT, aposentados, pensionistas e servidores elegíveis: comece avaliando linhas consignadas, sem deixar de comparar o CET e o impacto do desconto sobre a renda mensal.
Para autônomos: compare empréstimos prefixados sem consignação entre instituições e cooperativas. O melhor será o que apresentar custo total sustentável, além de aprovação e condições transparentes.
Para quem quer quitar dívidas caras: só troque o empréstimo anterior por outro quando houver redução real de custos e um plano para evitar novo endividamento.
A mensagem principal é simples: o melhor empréstimo não é necessariamente o que libera dinheiro mais rápido. É aquele que resolve a necessidade sem transformar as parcelas fixas em um problema permanente.
Perguntas frequentes sobre empréstimo pessoal até R$ 10 mil
Qual banco oferece o empréstimo pessoal mais barato em 2026?
Não existe banco mais barato para todos. No período de 9 a 16 de outubro de 2026, Safra e Inter apresentaram taxas médias competitivas na seleção analisada. A proposta individual pode variar; compare o CET.
Quanto fica a parcela de R$ 10 mil em 24 vezes?
Com juros hipotéticos de 2,5% ao mês, a prestação Price seria aproximadamente R$ 559,13, sem IOF e custos adicionais. O valor real depende do CET e da proposta.
Dá para conseguir R$ 10 mil sem garantia?
Sim, há empréstimo pessoal sem garantia real. A aprovação e a taxa dependem da análise do perfil de crédito e da capacidade de pagamento.
Quem está negativado consegue parcelas fixas?
Pode conseguir, dependendo da instituição, mas há risco de juros elevados. Verifique o CET e nunca pague taxa antecipada para liberar o dinheiro.
Qual prazo escolher: 12, 24 ou 36 parcelas?
Escolha o menor prazo que permita pagar confortavelmente as prestações. Prazo maior reduz o valor mensal, mas pode aumentar bastante o custo total.
Posso antecipar parcelas e reduzir os juros?
Em operações elegíveis, a quitação antecipada total ou parcial proporciona redução proporcional de juros e demais acréscimos. Peça o saldo de quitação à instituição.
Preciso ter conta no banco para pedir empréstimo?
Depende da instituição e da modalidade. Algumas exigem relacionamento prévio; outras permitem iniciar o pedido sem conta existente.
O consignado é sempre mais barato?
Não. Embora possa ser competitivo, os juros e o CET variam. Compare as propostas, o prazo e o risco do desconto em folha.
Existe empréstimo de R$ 10 mil com aprovação garantida?
Não há aprovação universal. Ofertas que prometem liberação sem análise e exigem Pix antecipado merecem desconfiança.
Conteúdo educativo. Simulações não são ofertas de crédito nem promessas de aprovação. Antes de contratar, confirme as taxas, o CET e as condições atuais no contrato oficial.