



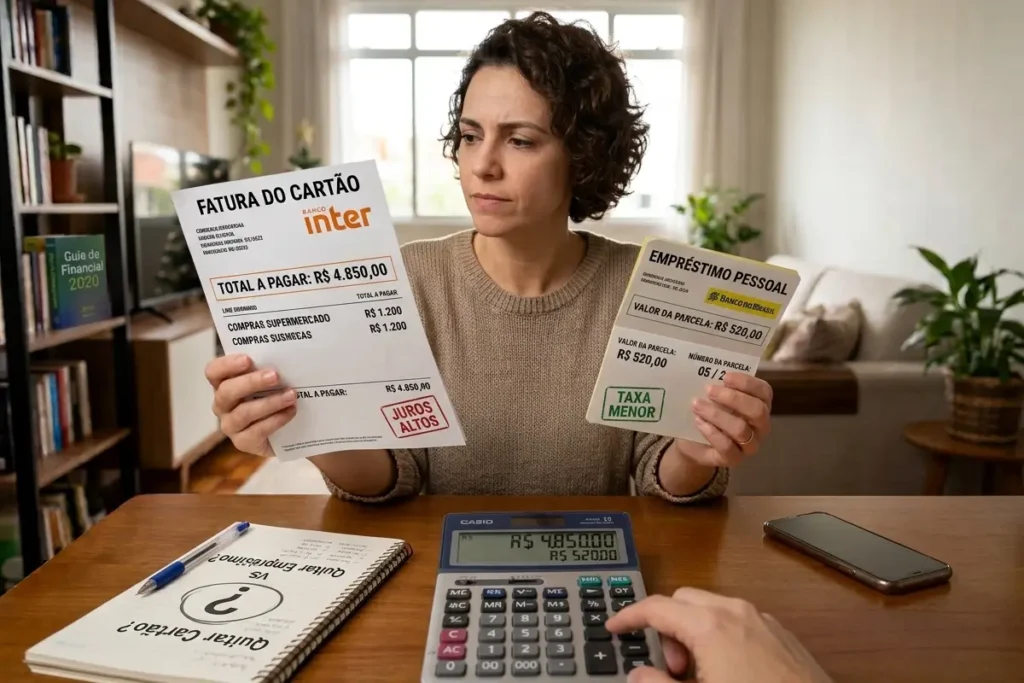
Imagine que sobraram R$ 1.000 no fim do mês. A fatura do cartão está atrasada, a parcela do empréstimo pessoal vence na semana que vem e você fica ali, olhando para os dois boletos, sem saber qual pagar. Se pagar o errado, o dinheiro some e a dívida continua crescendo.
Essa dúvida é mais comum do que parece, e tem resposta. Aqui eu mostro qual dívida quitar primeiro com números de 2026, uma conta prática com R$ 1.000, os casos em que a ordem muda e um passo a passo para sair do aperto sem complicar a vida.
Qual dívida quitar primeiro: a regra dos juros
A regra básica é simples: o dinheiro que você usa para pagar uma dívida “evita” os juros dela no mês seguinte. Quanto mais cara a dívida, mais juros você evita por real pago. Então a ordem de pagamento segue o custo, e não o tamanho da parcela nem a data de vencimento.
Pense em duas torneiras pingando. Uma pinga um copo por hora, a outra pinga seis. Se você só tem uma mão livre, qual fecha primeiro? A que desperdiça mais água. Com dívida é igual: feche primeiro a que “vaza” mais dinheiro.
Quanto custa cada dívida em 2026
Os números do Banco Central mostram uma diferença enorme entre as modalidades. Veja as médias mais recentes:
| Modalidade | Taxa média ao mês | Taxa média ao ano |
|---|---|---|
| Cartão de crédito rotativo (agosto/2026) | 15,18% | cerca de 444,9% |
| Cartão de crédito parcelado (agosto/2026) | 9,34% | cerca de 192,1% |
| Empréstimo pessoal não consignado (julho/2026) | 6,42% | cerca de 111% |
| Consignado INSS (grandes bancos) | cerca de 1,8% | não informado |
Para ter uma referência, a Selic está em 13,75% ao ano desde 16 de setembro de 2026, o que equivale a cerca de 1,08% ao mês. Veja as séries completas no site do Banco Central.
Um alerta importante: são médias. O seu contrato pode ter uma taxa maior ou menor, e é ela que vale. O número que mostra o preço final de verdade é o CET (custo efetivo total), que soma juros, tarifas e seguros. Pense nele como o preço final na etiqueta, e não só o valor da parcela. Peça o CET de cada dívida ao banco ou procure no contrato.
Cartão ou empréstimo pessoal: a conta na prática

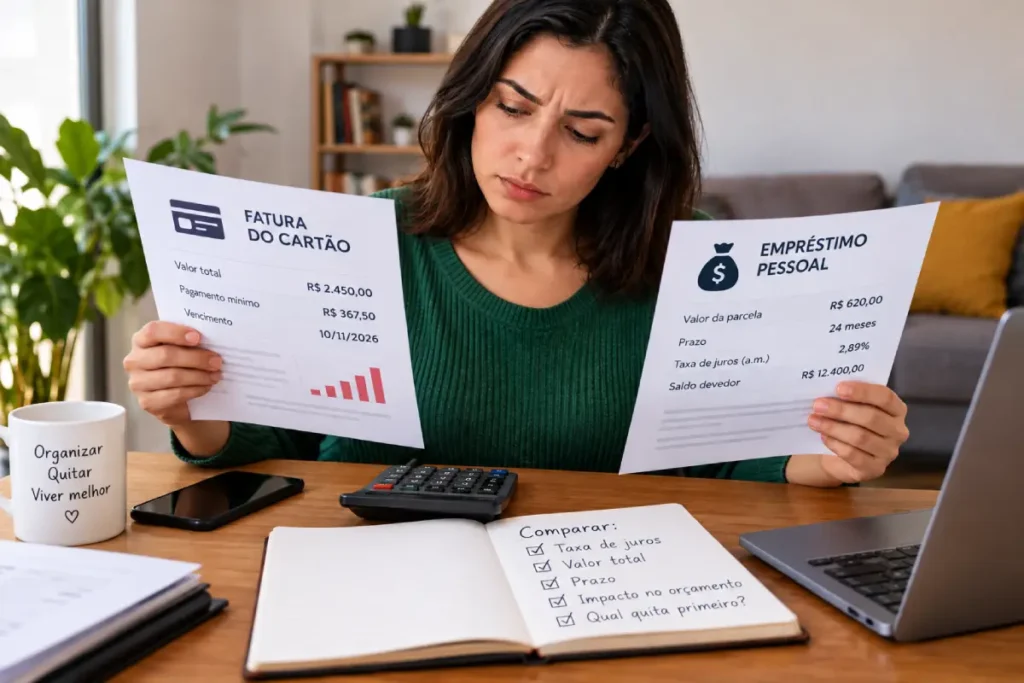
Voltando aos R$ 1.000 que sobraram. Veja quanto de juros você evita no mês seguinte em cada opção, com as taxas médias acima:
| Onde usar os R$ 1.000 | Juros evitados no próximo mês |
|---|---|
| Pagar a dívida do cartão no rotativo (15,18%) | R$ 151,80 |
| Pagar o empréstimo pessoal (6,42%) | R$ 64,20 |
| Diferença a favor do cartão | R$ 87,60 por mês |
Ou seja, os mesmos R$ 1.000 rendem R$ 87,60 a mais por mês quando vão para o rotativo. Se a situação se repete por seis meses, são mais de R$ 500 que ficam no seu bolso, sem trabalhar um minuto a mais.
A regra do teto de 100% do cartão muda a ordem?
Desde 3 de janeiro de 2024, a Lei 14.690/2023 limita os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida. Na prática, uma dívida de R$ 1.000 no cartão não pode passar de R$ 2.000. O teto vale para dívidas contraídas a partir dessa data e, segundo as fontes consultadas, não se aplica ao empréstimo pessoal comum.
Isso muda alguma coisa? Muda o pior cenário, mas não a ordem. Com juros de 15,18% ao mês, uma dívida no rotativo chega ao dobro em cerca de 5 meses. Já o empréstimo pessoal a 6,42% leva cerca de 11 meses. Ou seja, o teto não é desconto: é um limite para o estrago. Deixar R$ 1.000 virarem R$ 2.000 continua sendo um prejuízo enorme.
Dica prática: o teto não vale para qualquer dívida do cartão. Se você acha que o banco cobrou além do limite, peça o extrato detalhado e reclame no SAC. Sem solução, registre a queixa no Consumidor.gov.br.
Ordem sugerida para quitar suas dívidas
A tabela abaixo mostra uma ordem de prioridade baseada nas taxas médias. Use-a como ponto de partida e ajuste pelo CET do seu contrato:
| Prioridade | Tipo de dívida | Taxa média ao mês |
|---|---|---|
| 1º | Cartão no rotativo ou fatura em atraso | 15,18% |
| 2º | Cheque especial e crédito de loja ou financeira | Confira o CET |
| 3º | Fatura parcelada do cartão | 9,34% |
| 4º | Empréstimo pessoal sem garantia | 6,42% |
| 5º | Consignado e empréstimos com garantia | A partir de cerca de 1,3% a 1,8% |
| Último | Compras parceladas “sem juros” no cartão | Sem juros explícitos |
No fim da lista ficam as compras parceladas sem juros: elas têm custo zero declarado, então o mais barato é pagá-las no prazo combinado e usar o dinheiro para apagar as dívidas caras.
Avalanche ou bola de neve: qual método escolher
Existem dois métodos famosos para decidir a ordem. Veja a diferença:
| Método | Como funciona | Quando escolher |
|---|---|---|
| Avalanche | Paga primeiro a dívida com os maiores juros | Quando as taxas são muito diferentes, como cartão e empréstimo pessoal; economiza mais dinheiro |
| Bola de neve | Paga primeiro a dívida de menor saldo | Quando você precisa de motivação com vitórias rápidas e as taxas são parecidas |
Como a diferença entre cartão (15,18%) e empréstimo pessoal (6,42%) é grande, a avalanche costuma ser a melhor escolha. Se uma dívida pequena puder ser zerada de uma vez, vale quitá-la para ganhar fôlego e reduzir o número de boletos, desde que não seja a mais cara.
Quando a ordem muda: 4 exceções
A regra dos juros vale na maioria dos casos, mas há situações em que a ordem muda:
- Dívida com garantia: se o empréstimo foi feito com o carro ou o imóvel como garantia, atrasar pode custar o bem. Mantenha essas parcelas em dia mesmo que os juros sejam menores;
- Contas essenciais: aluguel, água, luz e comida vêm antes de qualquer dívida bancária, porque cortar esses serviços pesa mais do que os juros;
- Desconto na negociação: dívidas atrasadas há mais tempo costumam ter descontos maiores, então negociar uma dívida antiga à vista pode render mais do que quitar uma dívida recente;
- CET diferente da média: se o seu empréstimo pessoal cobra mais do que o seu cartão, a ordem inverte. Por isso, olhe sempre o contrato.
Passo a passo para quitar as dívidas
Primeiro o diagnóstico, depois o tratamento. Siga esta sequência:
Passo 1: liste todas as dívidas com o CET
Monte uma lista com credor, saldo, parcela e taxa de cada dívida. Para não esquecer nenhuma, consulte o Registrato, do Banco Central, que mostra as operações de crédito em seu nome.
Passo 2: pague o mínimo em todas e concentre o resto na mais cara
Mantenha as parcelas mínimas em dia para não gerar multa e negativação. Tudo o que sobrar vai para a dívida mais cara. Quando ela acabar, o valor que você pagava nela passa para a próxima da lista, e a “avalanche” ganha força.
Passo 3: negocie antes de pagar
Peça a proposta à vista e a parcelada, e compare o CET. Se a dívida do cartão já está em atraso, veja como negociar em como negociar dívida de cartão de crédito e acompanhe o passo a passo completo em como sair das dívidas e quitar o cartão de crédito. Se a dívida é antiga e de até R$ 10 mil, vale conhecer o Desenrola 3.0.
Passo 4: use o 13º para acelerar
O 13º é a chance de quitar a dívida mais cara de uma vez, muitas vezes com desconto à vista. Calcule quanto vai receber no guia do 13º salário 2026.
Passo 5: pare de criar dívida nova
De nada adianta quitar o rotativo e voltar a usá-lo no mês seguinte. Pague a fatura integral, use o cartão só até o limite que cabe no seu orçamento e siga as dicas de como usar o cartão de crédito sem cair em dívidas. Para saber quanto realmente sobra por mês, comece pelo guia de como controlar o orçamento.
Vale pegar um empréstimo para quitar o cartão?
A ideia tem lógica: trocar uma dívida a 15,18% ao mês por outra a taxa menor reduz os juros. Se o empréstimo cobrar 6,42% ao mês, por exemplo, a economia por mês é grande. Mas só faz sentido se três condições forem atendidas:
- o CET do novo empréstimo é realmente menor do que o da dívida que será quitada;
- a parcela cabe no orçamento sem apertar as contas essenciais;
- você não vai voltar a usar o rotativo do cartão depois.
Sem essas três condições, você só troca uma dívida por duas. Se existir a opção de um empréstimo com garantia ou consignado, as taxas costumam ser bem menores, mas lembre-se do risco da garantia.
Perguntas frequentes sobre qual dívida quitar primeiro
Qual dívida quitar primeiro: cartão ou empréstimo pessoal?
Na maioria dos casos, o cartão, principalmente se estiver no rotativo, que cobrava em média 15,18% ao mês em agosto de 2026. O empréstimo pessoal cobrava cerca de 6,42% em julho. Confira sempre o CET do seu contrato.
Qual é a dívida mais cara do Brasil?
O crédito rotativo do cartão, com taxa média de 15,18% ao mês (cerca de 444,9% ao ano) em agosto de 2026, segundo o Banco Central.
O que é o método avalanche de dívidas?
É pagar o mínimo de todas as dívidas e concentrar o dinheiro extra na que tem os juros mais altos. Quando ela acaba, o valor liberado vai para a próxima mais cara.
A dívida do cartão pode ficar maior que o dobro?
Para dívidas contraídas a partir de 3 de janeiro de 2024, os juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original, conforme a Lei 14.690/2023.
Vale a pena pagar o mínimo da fatura do cartão?
Não. O saldo restante cai no rotativo, a modalidade mais cara do mercado. Pague o valor integral sempre que puder ou parcele a fatura em condições que você compare antes.
Posso pegar um empréstimo para pagar o cartão?
Pode, se o CET do empréstimo for menor, a parcela couber no orçamento e você parar de usar o rotativo. Sem isso, a dívida só muda de lugar.
Qual é o CET e onde encontro o meu?
CET é o custo efetivo total: juros, tarifas, seguros e impostos somados. Ele aparece no contrato e na simulação do empréstimo, e o banco é obrigado a informar.
Seu próximo passo
Hoje mesmo, monte a lista das suas dívidas com saldo, parcela e taxa de cada uma. Marque com um destaque a mais cara e direcione para ela tudo o que sobrar este mês. Só de ter a ordem definida, você já está mais perto de sair do aperto.
E você, qual dívida está no topo da sua lista? Conta nos comentários, que eu leio todos.


