



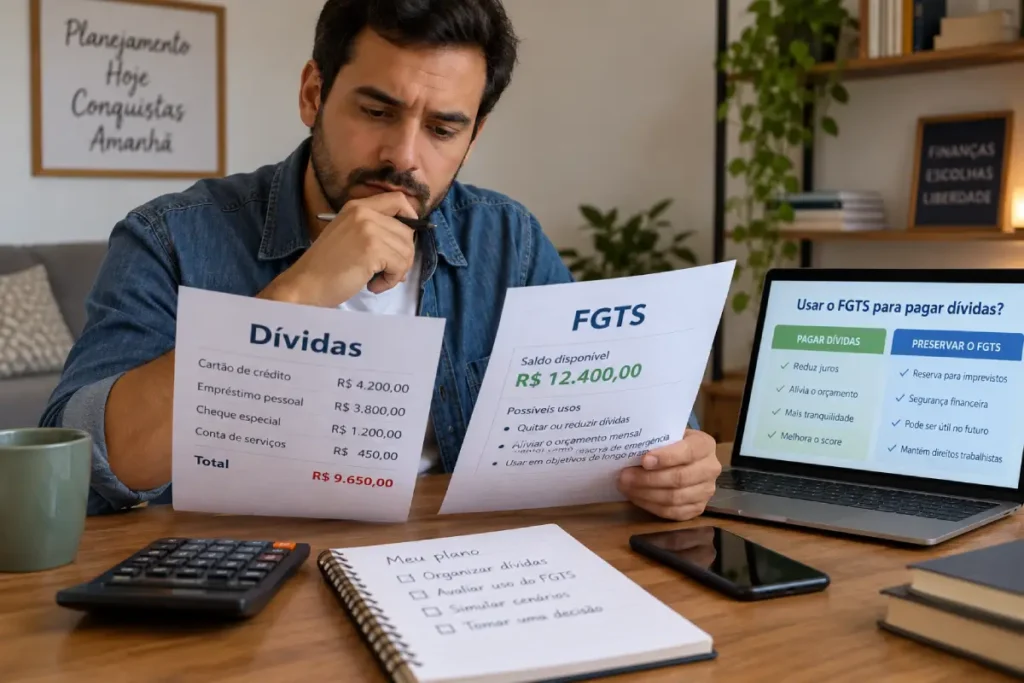
Imagine que você foi demitido, ou que simplesmente está sufocado pelas faturas, e de repente lembra: tem um dinheiro parado no FGTS. A ideia vem rápido, e vem com culpa junto. Será que dá para sacar e quitar a dívida? Será que é uma boa ideia? Ou é trocar um problema por outro?
A resposta honesta é: depende de dois fatores, se você pode sacar e quanto a sua dívida custa. Aqui eu explico quando o FGTS pode ser usado em 2026, o que aconteceu com o uso dele no Desenrola, quanto o fundo rende e uma conta em reais para você decidir se compensa.
Só vale a pena usar o FGTS para pagar dívidas caras, como rotativo do cartão e cheque especial, e só quando o saque é permitido (demissão sem justa causa, saque-aniversário ou financiamento da casa). O uso direto no Desenrola acabou em 31 de agosto de 2026.
Quando você pode usar o FGTS para pagar dívidas em 2026

Fora de programas especiais, o FGTS não pode ser sacado livremente. A lei só libera o dinheiro em situações específicas, e uma vez que o dinheiro cai na conta, você pode usá-lo como quiser, inclusive para quitar dívidas. Veja as principais situações:
| Situação | Posso usar para dívidas? | O que saber |
|---|---|---|
| Demissão sem justa causa (saque-rescisão) | Sim, o dinheiro cai na conta | O empregador também paga a multa de 40% sobre o saldo |
| Saque-aniversário | Sim, uma parte por ano, no mês do seu aniversário | Quem escolhe essa modalidade, em geral, só recebe a multa de 40% se for demitido |
| Antecipação do saque-aniversário | Sim, mas é um empréstimo | O FGTS fica como garantia, e há riscos (veja abaixo) |
| Financiamento da casa própria (SFH) | Sim, para amortizar o saldo devedor ou pagar parcelas | Exige regras como tempo de FGTS e imóvel residencial |
| Desenrola Famílias (20% do saldo ou R$ 1.000) | Era possível | Encerrado em 31 de agosto de 2026 |
| Desenrola 3.0 | Não previsto | A MP 1.393 não prevê o uso do FGTS |
Uma observação: em maio de 2026, o governo antecipou a liberação de recursos para cerca de 10,5 milhões de trabalhadores que aderiram ao saque-aniversário e foram demitidos sem justa causa entre 2020 e 2025, segundo a Agência Brasil. Se esse é o seu caso, vale conferir no aplicativo do FGTS se há valor liberado.
E o Desenrola? O uso do FGTS acabou
Durante o Novo Desenrola Brasil, quem tinha dívidas bancárias em atraso podia usar até 20% do saldo do FGTS ou R$ 1.000, o que fosse maior, para quitar ou amortizar a dívida, sem sacar o dinheiro. A Caixa repassava o valor direto ao banco credor. O recurso começou em 25 de maio de 2026.
O problema é que esse uso fazia parte do Desenrola Famílias, que encerrou em 31 de agosto de 2026. Quem aderiu ao uso do FGTS teve o saque-aniversário suspenso até o saldo se recompor. E o Desenrola 3.0, para dívidas antigas, não prevê o FGTS, segundo a Serasa. Os detalhes estão em Novo Desenrola Brasil: quem pode participar e como renegociar.
O FGTS rende pouco perto das dívidas caras
Para decidir se vale a pena, compare o que o FGTS rende com o que a dívida custa. A conta fica surpreendentemente clara.
O FGTS rende 3% ao ano mais a TR e, desde 2017, também recebe uma parte do lucro do fundo. Em 2025, a rentabilidade total foi de 6,9%, com a distribuição de R$ 13,04 bilhões entre 138 milhões de trabalhadores. A inflação (IPCA) do ano foi de 4,26%, então houve ganho real de cerca de 2,6 pontos percentuais. Os números são do FGTS, na página de distribuição de resultados.
Somente a regra legal (3% mais TR) dá cerca de 5,1% ao ano, e o lucro distribuído acrescenta cerca de 1,87%. Ou seja, o seu FGTS rende por volta de 7% ao ano, isento de Imposto de Renda. Compare com o rotativo do cartão, que cobrou em média 15,18% ao mês em agosto de 2026, e com o empréstimo pessoal, em torno de 6,42% ao mês.
A conta: R$ 5.000 do FGTS contra a dívida
Vamos simular. Imagine que você usa R$ 5.000 do FGTS para quitar uma dívida do mesmo valor, em vez de pagá-la em 12 meses. Você economiza os juros da dívida e deixa de ganhar o rendimento do FGTS (6,9% sobre R$ 5.000, ou R$ 345 em um ano):
| Tipo de dívida | Juros pagos em 12 meses | Rendimento do FGTS perdido | Vantagem de quitar com o FGTS |
|---|---|---|---|
| Rotativo e depois parcelamento da fatura | cerca de R$ 4.817 | R$ 345 | cerca de R$ 4.472 |
| Parcelamento da fatura (9,34% ao mês) | cerca de R$ 3.523 | R$ 345 | cerca de R$ 3.178 |
| Empréstimo pessoal (6,42% ao mês) | cerca de R$ 2.322 | R$ 345 | cerca de R$ 1.977 |
| Consignado (1,8% ao mês) | cerca de R$ 602 | R$ 345 | cerca de R$ 257 |
| Financiamento imobiliário (cerca de 11% ao ano) | cerca de R$ 550 | R$ 345 | cerca de R$ 205 |
São contas minhas com taxas médias do Banco Central, e o seu caso pode ser diferente. Mas o padrão é claro: com dívidas de cartão, cheque especial e empréstimo pessoal, quitar com o FGTS economiza milhares de reais. Com consignado e financiamento, a vantagem encolhe e pode não compensar o risco de ficar sem a reserva.
Quando vale a pena (e quando não vale)
O FGTS é também uma proteção contra o desemprego, então a decisão não é só de matemática. Veja um resumo:
Costuma valer a pena quando:
- a dívida é de rotativo, cheque especial, parcelamento da fatura ou empréstimo pessoal, com juros muito acima de 7% ao ano;
- o saque é permitido pela lei, como na demissão sem justa causa;
- depois do pagamento, você ainda mantém uma reserva de emergência, mesmo que pequena;
- você vai mudar o hábito que gerou a dívida.
Costuma não valer a pena quando:
- a dívida tem juros baixos, como consignado e financiamento da casa, e o FGTS rende quase o mesmo;
- você está prestes a ficar sem renda e o FGTS é a única proteção;
- você vai quitar a dívida e voltar ao rotativo no mês seguinte;
- você precisaria de um empréstimo com garantia do FGTS para conseguir o dinheiro.
Uma regra prática: quite as dívidas com juros muito maiores que o rendimento do FGTS e preserve uma parte como reserva. A ordem de pagamento segue a regra dos juros, que explico em qual dívida quitar primeiro.
Cuidado com a antecipação do saque-aniversário
A antecipação do saque-aniversário é um empréstimo em que as parcelas anuais do saque-aniversário ficam como garantia. Parece pegar o dinheiro do FGTS, mas é um empréstimo com juros, e traz três riscos:
- o dinheiro do FGTS fica bloqueado como garantia, e você não consegue usá-lo de outra forma enquanto o contrato durar;
- desde 1º de novembro de 2025, a antecipação só pode ser contratada 90 dias depois da adesão ao saque-aniversário;
- para voltar ao saque-rescisão, é preciso quitar a antecipação e respeitar a carência de 24 meses desde a adesão, segundo a Serasa.
Se a ideia é trocar dívida cara por dívida mais barata, compare o custo efetivo total (CET) da antecipação com as outras opções antes de assinar.
Saque-aniversário ou saque-rescisão: qual é melhor para quem tem dívidas?
O saque-aniversário dá acesso a uma parte do saldo todo ano, o que ajuda a quitar dívidas aos poucos. O preço é que, na demissão sem justa causa, você em geral só recebe a multa de 40%, e não o saldo todo. Já o saque-rescisão libera o saldo inteiro na demissão, que é justamente quando muita gente mais precisa.
Para quem está endividado, o saque-aniversário pode servir como complemento, mas ele não substitui um plano para sair do vermelho. E, se você estiver pensando em desligar o vínculo com o emprego, o saque-rescisão costuma proteger melhor.
Passo a passo: como decidir e usar o FGTS
- Consulte o saldo e a modalidade no aplicativo do FGTS, com login do Gov.br (Android e iOS). Veja também se há valores bloqueados por antecipação;
- Confira se você pode sacar. Demissão sem justa causa, saque-aniversário ou financiamento da casa são os caminhos mais comuns;
- Liste suas dívidas pelos juros, do mais caro para o mais barato, e veja quais compensam mais com o FGTS;
- Negocie com o dinheiro na mão. Pagar à vista costuma render descontos maiores. Veja como negociar dívida de cartão de crédito e o plano completo em como sair das dívidas e quitar o cartão de crédito;
- Guarde parte como reserva, para não voltar à dívida na primeira surpresa;
- Confirme a baixa do seu nome depois do pagamento, como mostra como limpar o nome.
Se você não pode sacar o FGTS, o 13º também ajuda a quitar dívidas à vista. Calcule o seu no guia do 13º salário 2026.
Golpes com o FGTS: como se proteger
Quem está endividado é alvo dos golpistas, e o FGTS é uma isca fácil. Fique atento:
- empresas que cobram taxa para “liberar” o FGTS ou “sacar sem demissão” estão aplicando golpe;
- mensagens com links para “consultar valores” fora do aplicativo oficial podem roubar seus dados;
- ofertas de empréstimo com o FGTS como garantia sem explicar o CET devem ser comparadas com cuidado;
- nenhum programa do governo pede dinheiro adiantado para liberar valores.
A consulta e a autorização são feitas só pelo aplicativo do FGTS e pelos canais da Caixa.
Perguntas frequentes sobre usar o FGTS para pagar dívidas
Posso usar o FGTS para pagar dívidas?
Só quando o saque é permitido pela lei, como na demissão sem justa causa, no saque-aniversário ou no financiamento da casa. Depois que o dinheiro cai na conta, você pode usá-lo para quitar dívidas. O uso direto pelo Desenrola acabou em 31 de agosto de 2026.
O FGTS ainda pode ser usado no Desenrola?
Não. O Desenrola Famílias, que permitia usar até 20% do saldo ou R$ 1.000, encerrou em 31 de agosto de 2026. O Desenrola 3.0 não prevê o uso do FGTS.
Quanto rende o FGTS?
A regra legal é 3% ao ano mais TR, cerca de 5,1% ao ano. Com a distribuição de lucros, a rentabilidade foi de 6,9% em 2025, acima do IPCA de 4,26%.
Vale a pena sacar o FGTS para pagar o cartão?
Sim, na maioria dos casos, porque o rotativo cobra cerca de 15% ao mês e o FGTS rende cerca de 7% ao ano. Mas guarde uma parte como reserva e pare de usar o cartão como extensão da renda.
O que é a antecipação do saque-aniversário?
É um empréstimo em que as parcelas futuras do saque-aniversário ficam como garantia. Tem juros e bloqueia o FGTS durante o contrato. Desde novembro de 2025, só pode ser contratada 90 dias após a adesão.
Posso voltar do saque-aniversário para o saque-rescisão?
Pode, mas só depois de quitar qualquer antecipação ativa e de respeitar a carência de 24 meses desde a adesão ao saque-aniversário, segundo a Serasa.
Como consultar meu saldo do FGTS?
Pelo aplicativo do FGTS (Android e iOS), com login do Gov.br. Lá você vê o saldo, a modalidade de saque, as datas e os valores bloqueados.
Seu próximo passo
Hoje mesmo, abra o aplicativo do FGTS e confira três informações: o saldo, a modalidade de saque e se há valores bloqueados ou liberados. Depois, liste suas dívidas pelos juros e veja se alguma delas custa muito mais que os 7% que o FGTS rende. Se custa, o FGTS pode ser a saída. Se não, há caminhos melhores.
E você, já pensou em usar o FGTS para pagar dívidas? Conta nos comentários, que eu leio todos.


