



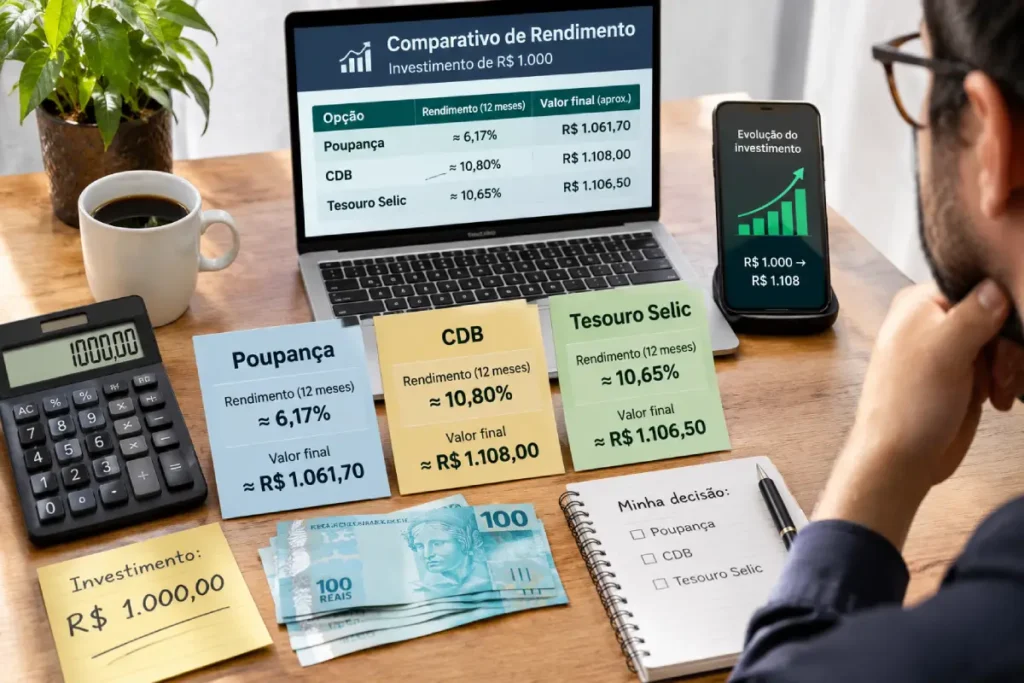
Resposta rápida: com a Selic a 13,75%, R$ 1.000 rendem cerca de R$ 83 em 12 meses na poupança e R$ 112 no CDB de 100% do CDI ou no Tesouro Selic, já descontado o IR. Tesouro Selic e CDB superam a poupança em todos os prazos simulados.
Imagine que você separou R$ 1.000. Pode ser uma sobra do mês, um bico ou uma parte do 13º salário de 2026. Aí vem a frase de sempre, dita pelo gerente ou por aquele tio que “entende de dinheiro”: “deixa na poupança, que é seguro”.
Segurança importa, e muito. Só que ela não é a única conta que existe. Eu refiz os números com a taxa básica de hoje para você ver, em reais, quanto cada opção entrega e o que muda de uma para outra.
Poupança, CDB e Tesouro Selic: como cada um funciona
Antes dos números, vale alinhar o vocabulário. Os três são investimentos de renda fixa, ou seja, você empresta dinheiro a alguém e recebe juros por isso. A diferença está em quem recebe o empréstimo e em como os juros são calculados.
- Poupança: rende 0,5% ao mês mais a TR (Taxa Referencial, um índice calculado pelo Banco Central) enquanto a Selic estiver acima de 8,5% ao ano. É isenta de Imposto de Renda para pessoa física.
- CDB (Certificado de Depósito Bancário): você empresta ao banco e ele paga um percentual do CDI (taxa que acompanha de perto a Selic). Um CDB de 100% do CDI rende o mesmo que o CDI.
- Tesouro Selic: você empresta ao governo federal e recebe a Selic mais um pequeno prêmio. O Tesouro Selic 2031 paga Selic + 0,07% ao ano, segundo a simulação do Research da XP publicada pelo InfoMoney em setembro de 2026.
E qual é a Selic hoje? O Copom reduziu a taxa para 13,75% ao ano em 16 de setembro de 2026, o quinto corte seguido, conforme o comunicado do Banco Central. Essa é a base de toda a conta a seguir.
Quanto rendem R$ 1.000 na poupança, no CDB e no Tesouro Selic
Chegou a hora da planilha. Eu mantive todas as taxas fixas só para isolar a matemática da comparação, e isso quase certamente não vai acontecer na vida real, porque a Selic muda a cada reunião do Copom.
As premissas da simulação
- Selic de 13,75% ao ano e CDI de 13,65% ao ano.
- Poupança a 0,67% ao mês (0,5% fixos mais TR de cerca de 0,17%), valor próximo do que o Banco Central divulgou nos últimos meses.
- CDB pagando 100% do CDI, e Tesouro Selic rendendo praticamente o mesmo, com diferença de centavos.
- Sem taxa de custódia no Tesouro Selic, porque R$ 1.000 está abaixo do limite de isenção de R$ 10 mil.
- Valores líquidos de IR, que não existe na poupança e segue a tabela regressiva nos demais.
Resultado em 3, 6, 12 e 24 meses
| Prazo | Poupança | CDB 100% do CDI ou Tesouro Selic | Diferença |
|---|---|---|---|
| 3 meses (90 dias) | R$ 1.020,23 | R$ 1.024,84 | + R$ 4,61 |
| 6 meses (180 dias) | R$ 1.040,87 | R$ 1.050,48 | + R$ 9,61 |
| 12 meses (365 dias) | R$ 1.083,40 | R$ 1.112,61 | + R$ 29,21 |
| 24 meses (730 dias) | R$ 1.173,76 | R$ 1.247,89 | + R$ 74,13 |
Cálculo próprio, com taxas constantes. Em simulações de mercado, como a do InfoMoney, os valores variam alguns reais conforme TR e prazo adotados, mas a ordem entre os produtos se mantém.
Repare que a distância cresce com o tempo. Em 3 meses são R$ 4,61, em 24 meses já passam de R$ 74. É o juro composto (juros sobre juros) trabalhando a favor de quem escolhe a taxa maior.
Dica prática: um CDB que paga cerca de 80% do CDI já empata ou supera a poupança em 12 meses, pelas minhas contas. Se o banco oferece menos que isso, a poupança deixa de ser a pior opção só por teimosia da conta.
Imposto de Renda: por que a poupança parece melhor do que é
A isenção de IR é o argumento favorito de quem defende a poupança. Faz sentido olhar com carinho, porque pagar imposto dói. Mas a pergunta certa não é “quanto de imposto eu pago”, e sim “quanto sobra no meu bolso”.
Nos 12 meses da simulação, o CDB rendeu R$ 136,50 brutos. O IR de 17,5% levou R$ 23,89, e sobraram R$ 112,61. A poupança entregou R$ 83,40 sem descontar nada. Mesmo depois do imposto, o CDB deixa cerca de R$ 29 a mais.
A tabela regressiva do IR em renda fixa funciona assim, segundo o InfoMoney:
| Tempo de aplicação | Alíquota de IR sobre o lucro |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Há ainda o IOF (Imposto sobre Operações Financeiras), cobrado só em resgates feitos em menos de 30 dias. Passou desse prazo, ele sai da conta.
Rendimento real: o que sobra depois da inflação
Rendimento bonito no extrato não significa dinheiro que compra mais. Em setembro de 2026, o IPCA (inflação oficial medido pelo IBGE) acumulou 4,58% em 12 meses, acima do teto da meta de 4,5%.
Descontando essa inflação, os R$ 1.083,40 da poupança equivalem a cerca de R$ 1.035,90 em poder de compra de hoje, um ganho real de uns R$ 36. Já os R$ 1.112,61 do CDB ou do Tesouro Selic viram cerca de R$ 1.063,90, ganho real próximo de R$ 64.
Em outras palavras, os três ainda superam a inflação neste momento. Só que um deles protege o seu poder de compra quase duas vezes melhor.
Liquidez e segurança: FGC, Tesouro Nacional e resgate
Agora a parte que preocupa de verdade quem tem pouco dinheiro: “e se eu precisar sacar?” e “e se o banco quebrar?”. As duas perguntas têm resposta clara.
| Característica | Poupança | CDB | Tesouro Selic |
|---|---|---|---|
| Quem recebe seu dinheiro | Banco | Banco | Governo federal |
| Garantia | FGC até R$ 250 mil por CPF por instituição | FGC até R$ 250 mil por CPF por instituição | Tesouro Nacional |
| Imposto de Renda | Isento | Tabela regressiva | Tabela regressiva |
| Custo extra | Nenhum | Depende do banco | Custódia de 0,20% ao ano acima de R$ 10 mil |
| Resgate | A qualquer momento, mas o rendimento só entra no aniversário do depósito | Depende do título: liquidez diária ou só no vencimento | Normalmente no dia útil seguinte |
O FGC (Fundo Garantidor de Créditos) cobre poupança e CDB até R$ 250 mil por CPF em cada instituição, e há um teto de R$ 1 milhão a cada quatro anos, conforme o InfoMoney. O Tesouro Selic não usa FGC porque o garantidor é o próprio Tesouro Nacional, o emissor de menor risco do país.
Sobre custos, a B3 informa que o Tesouro Selic não paga taxa de custódia até R$ 10 mil por CPF, e acima disso a cobrança incide só sobre o excedente, de acordo com a tabela de tarifas da B3. Com R$ 1.000, você não paga nada.
Se ficou com vontade de entender o passo a passo da compra, eu expliquei tudo em como investir no Tesouro Direto do zero. E para comparar CDBs de liquidez diária, veja qual banco rende mais em 2026: Nubank, Inter, PagBank ou PicPay.
Tesouro Reserva: a quarta opção que chegou em 2026
Uma novidade mexeu com essa disputa. Em 11 de maio de 2026, o Tesouro Nacional, a B3 e o Banco do Brasil lançaram o Tesouro Reserva, título atrelado à Selic que aceita aplicações a partir de R$ 1 e funciona 24 horas por dia, sete dias por semana, segundo o comunicado da B3.
O rendimento conta a partir do primeiro dia útil depois da aplicação, e o limite é de R$ 500 mil por investidor ao mês. Na largada, ele estava disponível para clientes do Banco do Brasil, com outras instituições em fase de testes.
Para quem pensa em reserva de emergência, é um candidato forte ao lugar da poupança. Confira se o seu banco já oferece antes de planejar a mudança.
Qual escolher para os seus R$ 1.000?
Não existe resposta única, porque cada real tem uma missão. Eu costumo pensar assim:
- Reserva de emergência (pode precisar a qualquer hora): Tesouro Selic, Tesouro Reserva ou CDB com liquidez diária. Se você ainda não montou a sua, comece por como organizar suas finanças pessoais.
- Dinheiro que fica parado por 1 ano ou mais: CDB com percentual de CDI alto ou Tesouro Selic, de olho na faixa de IR.
- Quem não quer abrir outro aplicativo de jeito nenhum: a poupança funciona, mas você paga por essa comodidade, algo perto de R$ 29 por ano a cada R$ 1.000.
Se você tem R$ 10 mil, a diferença anual vira cerca de R$ 290. Com R$ 100 mil, passa de R$ 2.900. O hábito de comparar vale mais conforme o saldo cresce.
Importante: este conteúdo é educativo e não é recomendação de investimento. Taxas e regras mudam, então confira as condições na hora de aplicar.
E se a Selic cair? O que muda nos três
A taxa básica está em trajetória de queda desde março, e o mercado espera mais cortes. Restam duas reuniões do Copom em 2026, em novembro e dezembro, e o Boletim Focus (pesquisa semanal do Banco Central com economistas) aponta Selic de 13,25% no fim do ano. Para 2027, o InfoMoney cita projeções entre 11,5% e 12%.
Nesse cenário, CDB e Tesouro Selic rendem menos a cada corte, porque acompanham a Selic. A poupança continua pagando 0,5% ao mês mais TR enquanto a Selic ficar acima de 8,5% ao ano, e só passa a render 70% da Selic mais TR abaixo disso.
Pelas minhas contas, com a TR de hoje, a poupança só ultrapassaria um CDB de 100% do CDI em 12 meses se o CDI caísse abaixo de uns 10% ao ano. Estamos longe disso. Para entender como se posicionar, leia onde investir com a Selic alta e o que muda se ela cair.
Perguntas frequentes (FAQ)
Quanto rende R$ 1.000 na poupança hoje?
A poupança paga 0,5% ao mês mais a TR. Com a TR perto de 0,17%, rende cerca de R$ 6,70 por mês e uns R$ 83 em 12 meses. O valor exato depende do dia de aniversário do depósito, porque o Banco Central divulga uma taxa para cada data.
O Tesouro Selic rende mais que a poupança?
Sim, em todos os prazos da simulação. Com a Selic a 13,75%, R$ 1.000 viram cerca de R$ 1.112 em 12 meses no Tesouro Selic, já descontado o IR, contra cerca de R$ 1.083 na poupança.
CDB ou Tesouro Selic: qual é melhor?
Com CDB a 100% do CDI e Tesouro Selic, o resultado é quase igual. A diferença está na garantia: o CDB tem FGC até R$ 250 mil por CPF por instituição, e o Tesouro Selic tem a garantia do Tesouro Nacional. CDBs acima de 100% do CDI levam vantagem na taxa.
O Tesouro Selic cobra taxas e impostos?
Cobra IR pela tabela regressiva, de 22,5% a 15% sobre o lucro, e IOF em resgates com menos de 30 dias. A taxa de custódia da B3 é de 0,20% ao ano, com isenção até R$ 10 mil por CPF. Em R$ 1.000, você não paga custódia.
A poupança paga Imposto de Renda?
Não. O rendimento da poupança é isento de IR para pessoa física. Mesmo assim, o rendimento líquido do CDB e do Tesouro Selic fica acima dela com a Selic em 13,75%.
Dá para investir apenas R$ 1.000 em CDB ou Tesouro?
Dá. Muitos CDBs aceitam valores pequenos, mas o mínimo varia por banco. No Tesouro Direto, o Tesouro Reserva aceita aplicações a partir de R$ 1, e o Tesouro Selic tradicional também funciona para valores baixos. Confira o mínimo na plataforma que você usa.
O que fazer agora
Se os seus R$ 1.000 estão na poupança só por costume, vale testar uma mudança pequena. Mova uma parte para um Tesouro Selic, um Tesouro Reserva ou um CDB de liquidez diária, acompanhe por um mês e sinta a diferença no extrato.
Você não precisa virar especialista para ganhar essa batalha. Basta saber que o conforto de um hábito tem preço e que você pode decidir quanto quer pagar por ele. Para continuar explorando, veja os demais conteúdos de investimentos no blog.


