



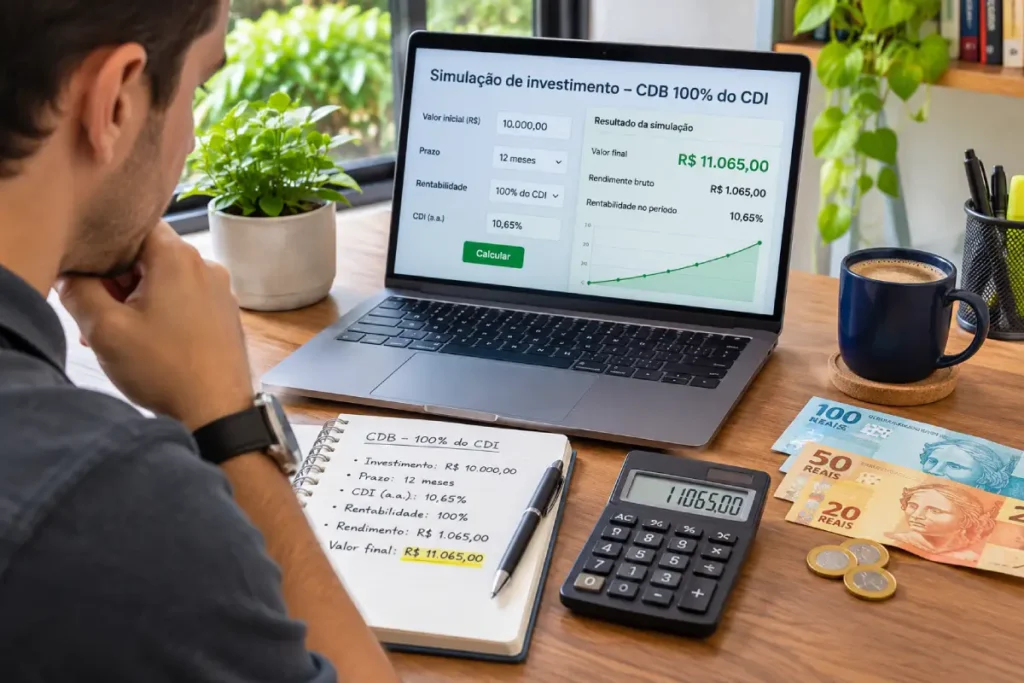
CDB 100% do CDI é um investimento de renda fixa que rende o mesmo que a taxa CDI, hoje perto de 13,65% ao ano. Para calcular, aplique a taxa sobre o valor pelos dias úteis e desconte o Imposto de Renda, de 22,5% a 15%, só sobre o lucro.
Você abre o aplicativo do banco para guardar o dinheiro extra e dá de cara com um CDB escrito “100% do CDI”. Parece bom. Mas 100% de quê, exatamente? E quanto isso vira em reais no fim de um ano?
Se o dinheiro vem do 13º salário de 2026, esta conta é para você. Vou fazer o cálculo junto com você, passo a passo, com os juros de outubro de 2026.
O que significa CDB 100% do CDI?
CDB é a sigla de Certificado de Depósito Bancário. Na prática, você empresta dinheiro ao banco e ele devolve com juros. Ele faz parte da renda fixa, grupo de investimentos em que a regra de remuneração é combinada na hora da aplicação.
O CDI (Certificado de Depósito Interbancário) é a taxa dos empréstimos de um dia entre bancos, calculada e divulgada pela B3. Ele anda colado na taxa Selic, que o Copom define. A Selic está em 13,75% ao ano desde 16 de setembro, depois do quinto corte seguido, e você confere a meta no site do Banco Central. Com isso, o CDI fica perto de 13,65% ao ano.
Então um CDB 100% do CDI paga exatamente a variação do CDI no período. Se o CDI sobe, seu rendimento sobe. Se cai, cai junto. Por isso ele é chamado de pós-fixado: você só sabe o resultado final depois.
Pense no CDI como o preço de tabela. Receber 100% é levar o preço cheio, 110% é levar 10% a mais e 90% é levar 10% a menos.
Cuidado com a confusão: 110% do CDI não é CDI mais 10 pontos. É 10% a mais sobre a taxa. Com o CDI em 13,65%, dá cerca de 15,1% ao ano, e não 23,65%.
Como funciona o CDB 100% do CDI na prática

Quatro coisas definem o que você leva para casa num CDB 100% do CDI:
- Juros compostos: o saldo cresce a cada dia útil, e o rendimento de hoje passa a render amanhã.
- Liquidez: é a facilidade para resgatar. Com liquidez diária, você tira o dinheiro quando quiser. Com vencimento fixo, em geral só na data combinada.
- Imposto: o banco desconta o Imposto de Renda direto do lucro, na hora do resgate ou do vencimento.
- Garantia: o FGC protege o CDB até um limite, como você vai ver mais abaixo.
Um detalhe que pega muita gente: o CDB com liquidez diária costuma pagar percentual menor do que o de prazo fechado. O banco paga mais quando sabe que vai ficar com o seu dinheiro por mais tempo.
Como calcular o rendimento do CDB 100% do CDI
A conta tem três passos. Parece trabalhosa, mas uma planilha resolve em segundos.
- Transforme o CDI anual em taxa diária. A fórmula é: taxa diária = (1 + CDI anual)^(1/252) − 1. O 252 é o número médio de dias úteis no ano. Com o CDI em 13,65%, dá cerca de 0,0508% por dia útil.
- Capitalize pelos dias úteis. O fator é: [1 + taxa diária × (percentual ÷ 100)]^(dias úteis). Em CDB 100% do CDI, isso se resume a (1,1365)^(dias úteis ÷ 252).
- Calcule o lucro e tire o imposto. Lucro bruto = valor aplicado × (fator − 1). Depois, subtraia o IR sobre esse lucro.
Vamos a um exemplo. Você aplica R$ 5.000 por 6 meses, o equivalente a uns 126 dias úteis. O fator é 1,1365^(126 ÷ 252), ou seja, cerca de 1,0661. O lucro bruto fica em R$ 330, o IR de 22,5% (resgate em até 180 dias) leva R$ 74 e sobram R$ 256 líquidos.
Dica: resgatar no 181º dia em vez do 180º muda a alíquota de 22,5% para 20%. No exemplo acima, esse único dia deixaria cerca de R$ 8 a mais no seu bolso.
Para uma conta de bolso, com o CDI atual, R$ 1.000 rendem cerca de R$ 10,70 brutos por mês, ou 1,07%.
Imposto de Renda e IOF: quanto sobra de verdade
O IR do CDB segue a tabela regressiva prevista na Lei 11.033/2004. Quanto mais tempo o dinheiro fica aplicado, menor a alíquota.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto incide só sobre o lucro, nunca sobre o valor que você investiu.
Resgatou antes de 30 dias? Entra também o IOF (Imposto sobre Operações Financeiras). Ele leva 96% do lucro no primeiro dia e vai caindo até zerar no 30º. Na prática, evite mexer no dinheiro nesse período.
Quanto rende R$ 10.000 no CDB 100% do CDI?
Com o CDI parado em 13,65% ao ano, esta é a simulação para R$ 10.000:
| Prazo | Lucro bruto | IR | Lucro líquido | Saldo líquido |
|---|---|---|---|---|
| 3 meses | R$ 325 | 22,5% (R$ 73) | R$ 252 | R$ 10.252 |
| 6 meses | R$ 661 | 22,5% (R$ 149) | R$ 512 | R$ 10.512 |
| 12 meses | R$ 1.365 | 17,5% (R$ 239) | R$ 1.126 | R$ 11.126 |
| 24 meses | R$ 2.916 | 15% (R$ 437) | R$ 2.479 | R$ 12.479 |
Em 12 meses, o lucro líquido é de 11,26%. O IPCA acumulou 4,58% em 12 meses até setembro, segundo o IBGE. Descontada essa inflação, sobra um ganho real perto de 6,4%.
Alerta: a tabela supõe CDI fixo em 13,65%. O mercado espera novos cortes da Selic, e o Copom volta a se reunir em 3 e 4 de novembro. Se os juros caírem, o seu pós-fixado rende menos. Trate a tabela como simulação, não como promessa.
CDB 100% do CDI, poupança, Tesouro Selic e LCI/LCA: qual rende mais?
Veja como R$ 10.000 se comportam em 12 meses nas opções mais comuns, com o CDI em 13,65%:
| Investimento | Lucro líquido em 12 meses | O que observar |
|---|---|---|
| CDB 100% do CDI | ≈ R$ 1.126 | IR de 17,5% e cobertura do FGC |
| Poupança | ≈ R$ 617 | Isenta de IR; rende 0,5% ao mês (sem contar a TR) com a Selic acima de 8,5% |
| LCI/LCA a 85% do CDI | ≈ R$ 1.149 | Isenta de IR para pessoa física; costuma ter carência |
| Tesouro Selic | Perto do CDB 100% do CDI | Mesma tabela de IR; risco do governo federal |
O CDB rende quase o dobro da poupança nesse cenário. Se você ainda deixa dinheiro lá, vale ver qual banco rende mais em 2026 antes de decidir.
Para comparar com LCI e LCA, use este atalho: o percentual equivalente é 100% menos a alíquota do IR. Em 12 meses, uma LCI paga o mesmo que o CDB 100% do CDI se render 82,5% do CDI. Para os outros prazos, o equivalente é 77,5% (até 180 dias), 80% (181 a 360 dias) e 85% (acima de 720 dias). Acima disso, a LCI ganha.
O Tesouro Selic rende quase o mesmo no bruto, mas a B3 cobra taxa de custódia, com isenção nos primeiros R$ 10 mil. Quer entender melhor esse título? Veja como investir no Tesouro Direto. Para um panorama com a taxa atual, leia Selic em 13,75%: onde investir.
O CDB 100% do CDI é seguro? Entenda o FGC
O risco do CDB é o do banco que emite. Se ele quebrar, quem protege você é o FGC (Fundo Garantidor de Créditos), entidade sem fins lucrativos mantida pelas instituições financeiras.
Segundo o FGC, a cobertura vai até R$ 250 mil por CPF em cada instituição, com teto de R$ 1 milhão a cada quatro anos. O limite soma todos os produtos cobertos do mesmo banco, como conta, CDB e LCI.
Um exemplo: se você tem R$ 300 mil em CDB num único banco, R$ 250 mil ficam cobertos e R$ 50 mil, não. Quem passa do limite divide o dinheiro entre instituições diferentes.
Alerta: taxa muito acima do mercado num banco pequeno costuma indicar risco maior. O FGC existe, mas o melhor seguro é não aplicar tudo num emissor só.
Quando o CDB 100% do CDI vale a pena (e quando não)
O CDB 100% do CDI funciona bem para a reserva de emergência, desde que tenha liquidez diária e um emissor sólido. Ele também serve para metas de curto prazo, como uma viagem ou a entrada de um carro. Como o Tesouro Selic entrega algo parecido, 100% do CDI é um piso razoável.
Ele vale menos nestes casos:
- Você vai resgatar em menos de 30 dias e cai no IOF.
- Uma LCI ou LCA paga mais do que o percentual equivalente da tabela acima.
- Você tem dívida cara no cartão.
O último ponto merece atenção. Enquanto o CDB rende cerca de 1,07% ao mês, os juros do cartão rotativo chegam a 15,18% ao mês. Quitar a dívida primeiro rende mais do que qualquer aplicação. E se o orçamento ainda está bagunçado, comece pelos 10 passos para organizar suas finanças pessoais.
Antes de aplicar, abra o simulador do seu banco ou corretora e faça três perguntas: qual a liquidez, qual o percentual do CDI e quem é o emissor. Depois, compare o lucro líquido com a tabela deste guia.
Perguntas frequentes sobre CDB 100% do CDI
O que significa CDB 100% do CDI?
Significa que o título paga exatamente a taxa CDI no período, sem acréscimo nem desconto. Com o CDI perto de 13,65% ao ano, o rendimento bruto fica nesse patamar. O Imposto de Renda sai do lucro.
Quanto rende R$ 1.000 no CDB 100% do CDI por mês?
Com o CDI atual, cerca de R$ 10,70 brutos por mês. Se você resgatar em até 180 dias, o IR de 22,5% leva uns R$ 2,40 e sobram perto de R$ 8,30. Acima de 720 dias, a alíquota cai para 15%.
CDB 100% do CDI rende mais que a poupança?
Rende. Em 12 meses, R$ 10.000 geram cerca de R$ 1.126 de lucro líquido no CDB, contra R$ 617 na poupança. A poupança é isenta de IR, mas paga só 0,5% ao mês enquanto a Selic fica acima de 8,5%.
Qual é a fórmula para calcular o rendimento do CDB 100% do CDI?
Lucro bruto = valor × [(1 + CDI)^(dias úteis ÷ 252) − 1]. Depois, desconte o IR da tabela regressiva sobre esse lucro. Para percentuais diferentes de 100%, use a fórmula do passo 2.
O CDB 100% do CDI é seguro?
O risco é o do banco emissor. O FGC cobre até R$ 250 mil por CPF por instituição, com teto de R$ 1 milhão a cada quatro anos. Acima disso, divida o dinheiro entre bancos diferentes.
Posso resgatar o CDB antes do vencimento?
Depende do tipo. O CDB com liquidez diária permite resgate quando você quiser. No de prazo fechado, o resgate em geral só acontece no vencimento. Confira a regra antes de aplicar.
Conteúdo educativo, atualizado em 31/10/2026. Não é recomendação de investimento. Confirme taxas e condições na instituição financeira.


