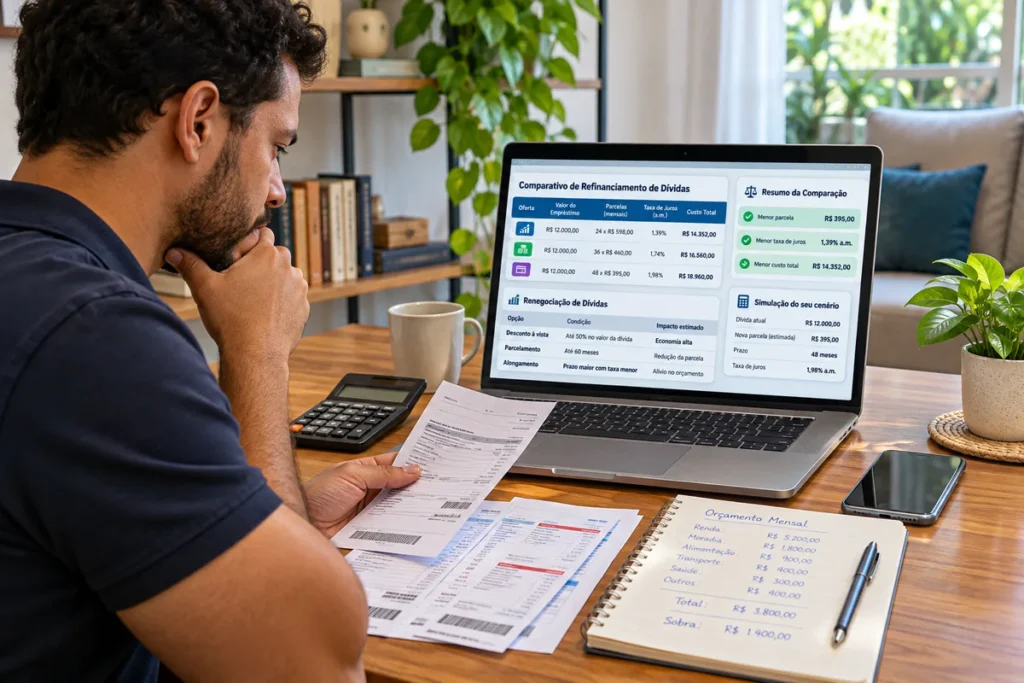
A melhor fintech para refinanciamento de dívidas depende da situação financeira de cada pessoa. A Creditas é uma alternativa para substituir dívidas caras por crédito com garantia. Nubank e PicPay oferecem renegociação de contratos próprios, enquanto Serasa Limpa Nome e Acordo Certo ajudam a negociar débitos sem contratar outro empréstimo.
Imagine receber seu salário e perceber que boa parte dele já está comprometida com parcelas de empréstimos, faturas de cartões de crédito e juros do cheque especial. Você paga uma conta, atrasa outra e, quando percebe, precisa utilizar novamente o cartão para terminar o mês.
Essa situação está longe de ser rara. Dados de inadimplência divulgados pela Serasa em 2026 mostram a dimensão das dificuldades de pagamento enfrentadas por milhões de brasileiros. É nesse cenário que muitas pessoas começam a procurar fintechs que oferecem refinanciamento de dívidas, com parcelas menores, novos prazos e condições para reorganizar o orçamento.
Mas será que trocar uma dívida por outra realmente compensa? Eu considero que o segredo não está simplesmente em encontrar a menor parcela. Está em reduzir o custo total sem comprometer ainda mais a renda familiar.
O que é refinanciamento de dívidas e como funciona?
O refinanciamento de dívidas é uma operação financeira que permite substituir ou reestruturar uma obrigação existente por meio de um novo contrato de crédito, geralmente com outras condições de juros, prazo e pagamento. Na prática, você pode contratar um empréstimo para quitar uma dívida mais cara e passar a pagar uma nova prestação.
Por exemplo, imagine que você tem uma dívida de cartão de crédito e consegue contratar um empréstimo com juros menores para liquidá-la. A vantagem potencial é reduzir os encargos financeiros. Entretanto, o novo empréstimo também terá juros, tributos e outros custos que precisam ser avaliados.
Refinanciamento, renegociação e portabilidade são a mesma coisa?
Não. Embora esses termos sejam utilizados como sinônimos no dia a dia, existem diferenças importantes:
| Modalidade | Como funciona | Principal objetivo |
|---|---|---|
| Refinanciamento | Substitui ou reestrutura uma dívida por meio de um novo contrato | Reduzir juros ou alterar prazos |
| Renegociação | Estabelece novas condições para pagar uma dívida existente | Conseguir desconto ou parcelas viáveis |
| Consolidação de dívidas | Reúne vários débitos em uma nova obrigação financeira | Simplificar os pagamentos |
| Portabilidade de crédito | Transfere uma operação de crédito para outra instituição | Buscar condições financeiras melhores |
A portabilidade possui regras específicas e não deve ser confundida com a contratação de um empréstimo comum para quitar outro. O Banco Central explica essas diferenças em suas orientações sobre empréstimos, financiamentos e portabilidade de crédito. Se a dívida está muito atrasada, uma renegociação com desconto pode ser significativamente mais barata do que contratar outro empréstimo.
Qual é a melhor fintech para refinanciamento de dívidas em 2026?
Para identificar as melhores alternativas, comparei as modalidades anunciadas pelas principais plataformas digitais, a possibilidade de reduzir encargos, a facilidade de contratação e os riscos envolvidos. A análise considera informações públicas disponíveis em 16 de novembro de 2026. Como juros e descontos dependem do perfil do consumidor, não existe uma classificação universal de menor custo.
Comparativo das principais fintechs e plataformas de renegociação
| Empresa ou plataforma | Tipo de solução | Melhor para | Principal limitação |
|---|---|---|---|
| Creditas | Novo empréstimo com garantia de imóvel ou veículo | Quem possui um bem elegível e busca trocar dívidas caras por crédito mais barato | Risco de perder o bem em caso de inadimplência |
| Nubank | Renegociação de dívidas com o próprio Nubank | Clientes com cartão ou empréstimos do Nu em atraso | Condições dependem da oferta disponível |
| PicPay | Renegociação e unificação de contratos elegíveis no PicPay | Clientes com contratos em atraso dentro do aplicativo | Não abrange automaticamente dívidas de outros bancos |
| Serasa Limpa Nome | Plataforma de negociação com empresas credoras | Quem tem dívidas com diversos credores | Não concede diretamente novo crédito |
| Acordo Certo | Negociação digital com credores parceiros | Quem procura descontos e alternativas de parcelamento | Só apresenta dívidas e ofertas disponibilizadas pelos parceiros |
| Acerto | Negociação digital de dívidas | Quem deseja ajustar entrada e parcelas entre as opções oferecidas | Condições dependem das empresas credoras |
Minha avaliação: a Creditas merece atenção quando o objetivo é contratar um novo crédito para substituir dívidas caras. Entretanto, para débitos já vencidos, eu começaria verificando descontos de renegociação antes de assumir outro empréstimo.
Essas empresas oferecem soluções diferentes. Portanto, compará-las apenas pela publicidade de juros ou descontos não produziria um ranking confiável.
Creditas: vale a pena refinanciar dívidas com garantia?
A Creditas é uma fintech brasileira especializada em soluções de crédito, principalmente empréstimos com garantia. Nesse tipo de operação, o consumidor oferece um veículo ou imóvel como garantia, o que pode permitir taxas inferiores às encontradas em empréstimos pessoais sem garantia.
Em consulta às condições anunciadas pela empresa em novembro de 2026, foram identificadas as seguintes taxas iniciais:
| Modalidade Creditas | Juros anunciados a partir de | Prazo máximo divulgado |
|---|---|---|
| Empréstimo com garantia de veículo | 1,49% ao mês | Até 60 meses |
| Empréstimo com garantia de imóvel | 1,09% ao mês + IPCA | Até 240 meses |
As condições acima são taxas iniciais divulgadas pela empresa, e não ofertas garantidas. A aprovação, o Custo Efetivo Total (CET), o prazo e a taxa efetiva dependem da análise individual. O IPCA é um índice oficial de inflação e pode fazer o saldo ou o custo da operação variar.
Quando a Creditas pode ser vantajosa?
Considere alguém que possui dívidas com juros elevados, renda estável, um veículo elegível e capacidade de pagar um novo empréstimo. Se essa pessoa conseguir substituir os débitos por uma operação com custo efetivo total menor, poderá economizar juros.
Contudo, há um ponto que não pode ser ignorado: um empréstimo com garantia coloca seu patrimônio em risco. Se você deixar de pagar, poderá enfrentar a retomada do veículo ou imóvel, conforme o contrato e os procedimentos previstos em lei.
Por esse motivo, eu não recomendaria utilizar a casa da família como garantia apenas para conseguir uma parcela inicialmente mais baixa, sem avaliação rigorosa do orçamento. O prazo mais longo também pode elevar o total de juros pagos, mesmo quando a taxa mensal é menor.
Nubank e PicPay: como funciona a renegociação de dívidas?
Nem sempre a melhor solução envolve contratar crédito em outra instituição. Se sua dívida já está concentrada em uma fintech, vale verificar primeiro as condições oferecidas diretamente no aplicativo.
Nubank: renegociação de cartão de crédito e empréstimos
O Nubank possui canais digitais de renegociação de dívidas elegíveis, incluindo contratos relacionados a cartões de crédito e empréstimos. As condições podem envolver novas parcelas, encargos ajustados e eventuais descontos, dependendo da proposta apresentada ao cliente.
Para avaliar uma oferta do Nubank, eu verificaria o valor total do novo contrato, os juros aplicados e as consequências de eventual atraso. Também consultaria a fintech para confirmar se existe opção de pagamento à vista.
Se o problema começou no cartão, vale conhecer as estratégias do nosso guia sobre como negociar dívida de cartão de crédito.
PicPay: possibilidade de unificar contratos atrasados
O PicPay informa em sua Central de Ajuda que clientes elegíveis podem reunir dívidas próprias em atraso em um único contrato de empréstimo de renegociação. Segundo a empresa, a opção pode aparecer no aplicativo quando existe pelo menos um contrato com mais de 30 dias de atraso, sujeito às condições de elegibilidade.
O cliente pode consultar a oferta, simular condições e acompanhar o contrato diretamente no aplicativo. Quando o cartão de crédito faz parte da renegociação, a função crédito pode ser cancelada, conforme as condições informadas pelo PicPay.
Uma renegociação pode melhorar o fluxo de caixa, mas também alterar o funcionamento de produtos financeiros que você utiliza. Por isso, não devemos avaliar um acordo apenas pelo valor das parcelas.
Nubank ou PicPay: qual é melhor?
Minha resposta depende de onde está sua dívida. Para um cliente endividado apenas no Nubank, a proposta oferecida pelo próprio Nu pode ser o caminho mais simples. Para quem possui contratos elegíveis no PicPay, a unificação disponibilizada pelo aplicativo pode facilitar o controle.
Não existem dados públicos suficientes para afirmar que uma dessas fintechs oferece juros menores para todos os consumidores. A comparação precisa considerar ofertas reais, disponíveis para seu CPF e seus contratos.
Serasa, Acordo Certo e Acerto: quando renegociar é melhor que refinanciar?
Se você está com dívidas atrasadas, especialmente aquelas que já aparecem nos cadastros de inadimplentes, eu recomendo consultar plataformas de renegociação antes de solicitar novos empréstimos. Isso acontece porque o credor pode aceitar receber menos do que o saldo atualizado para encerrar uma pendência.
Serasa Limpa Nome: abrangência para encontrar acordos
O Serasa Limpa Nome reúne ofertas de negociação de empresas de diversos setores, incluindo instituições financeiras, varejo e prestadores de serviços. Embora não seja uma fintech de concessão de empréstimos no mesmo sentido da Creditas, é uma alternativa relevante para consumidores que buscam resolver dívidas.
Em novembro de 2026 acontece a 36ª edição do Feirão Serasa Limpa Nome, anunciada para o período de 3 de novembro a 6 de dezembro de 2026. A campanha reúne mais de 3.300 empresas parceiras e divulga descontos que podem chegar a 99%. Esses descontos máximos não estão disponíveis para todas as dívidas; confira as informações oficiais do Feirão Serasa Limpa Nome.
Acordo Certo: alternativa digital para comparar propostas
A Acordo Certo é especializada em renegociação de dívidas pela internet e faz parte da plataforma Consumidor Positivo. A empresa informa possuir dezenas de credores parceiros, incluindo instituições financeiras, varejistas e outras empresas.
O consumidor consulta as pendências disponibilizadas para seu CPF e visualiza propostas de acordo. Minha sugestão é utilizar a Acordo Certo como uma segunda consulta quando houver possibilidade de negociar a mesma dívida em diferentes canais, pois as condições podem variar.
Acerto: flexibilidade para ajustar a negociação
A Acerto também oferece negociação digital com empresas parceiras. Entre seus recursos está a possibilidade de escolher condições de entrada e parcelamento dentro das alternativas disponibilizadas pelo credor.
A empresa anuncia descontos que podem chegar a 99% e parcelamentos de até 60 vezes, mas essas condições máximas não se aplicam automaticamente a todas as dívidas.
Para mim, a principal vantagem de comparar plataformas está em descobrir qual proposta reduz o total devido e cabe no orçamento, e não apenas qual anuncia o maior desconto. Se você está negativado, veja também como limpar o nome em 2026.
Como escolher a melhor fintech para refinanciamento de dívidas?
Escolher um programa de refinanciamento exige mais do que observar a taxa de juros anunciada. Existem critérios que considero indispensáveis antes de aceitar qualquer proposta.
1. Compare o Custo Efetivo Total (CET)
O CET é o indicador que reúne os principais custos de uma operação de crédito, incluindo juros, tributos, tarifas e outros encargos aplicáveis. Duas fintechs podem anunciar taxas semelhantes e apresentar custos efetivos diferentes. Solicite sempre o CET antes de assinar.
2. Calcule quanto você pagará até o final
Uma prestação mensal pequena pode parecer vantajosa, mas um contrato muito longo pode elevar bastante o total pago. Faça a comparação considerando o número de parcelas e todos os valores cobrados.
3. Avalie se existe desconto para quitar a dívida antiga
Se o credor oferece desconto significativo para liquidação, talvez não seja necessário refinanciar o saldo integral. Negociar primeiro e depois avaliar o financiamento da quitação só vale quando o custo do novo empréstimo não elimina a economia.
4. Considere a segurança e os riscos da operação
Verifique se a instituição responsável pelo crédito é autorizada ou supervisionada pelo Banco Central, quando aplicável. Confirme quem será o credor no contrato, quais garantias serão exigidas e o que acontece em caso de atraso.
5. Preserve dinheiro para despesas essenciais
Uma proposta não é adequada apenas porque a financeira aprovou seu cadastro. Eu recomendo avaliar quanto sobra depois de pagar moradia, alimentação, transporte, medicamentos e outras necessidades. Para começar, utilize nosso guia sobre como controlar o orçamento e organizar seu dinheiro.
Refinanciar ou negociar a dívida: qual opção sai mais barata?
Vamos analisar uma situação hipotética com valores em reais. Imagine que uma pessoa possui dívida de cartão com saldo atualizado de R$ 12.000. O credor apresenta duas opções: quitação por R$ 6.000 à vista ou parcelamento em dez vezes de R$ 700.
Sem dinheiro disponível à vista, essa pessoa também considera contratar um novo empréstimo de R$ 6.000 para aproveitar o desconto. Suponha taxa de 2% ao mês, em 24 parcelas fixas.
Simulação comparativa de refinanciamento de dívidas
| Alternativa | Prestação | Total pago |
|---|---|---|
| Quitar com desconto à vista | R$ 6.000 em pagamento único | R$ 6.000 |
| Renegociar diretamente com o credor | 10 × R$ 700 | R$ 7.000 |
| Contratar R$ 6.000 de crédito a 2% ao mês por 24 meses | Cerca de R$ 317,23 | Cerca de R$ 7.613,44 |
Simulação matemática ilustrativa pelo sistema de parcelas fixas, sem IOF, tarifas, seguros, atualização monetária ou outros custos. Não representa oferta de qualquer fintech. O CET real pode elevar o total.
Nesse cenário, pagar R$ 6.000 à vista é a alternativa de menor custo. O acordo em dez parcelas custa R$ 1.000 a mais, mas pode ser viável para quem não tem o valor imediatamente. Já o novo empréstimo permite reduzir o desembolso mensal, mas custa aproximadamente R$ 613 a mais do que o acordo parcelado.
Agora imagine alguém que consegue reservar apenas R$ 400 por mês para pagar dívidas. A parcela de R$ 700 provavelmente não seria sustentável. O novo crédito pode parecer atraente, desde que a proposta real tenha custo e condições aceitáveis. Ainda assim, eu tentaria negociar prestação menor diretamente com o credor antes de contratar outro empréstimo.
Se você tem dívidas de cartão e crédito pessoal ao mesmo tempo, recomendo ler qual dívida quitar primeiro: cartão ou empréstimo pessoal.
Como solicitar refinanciamento de dívidas com segurança?
Uma escolha adequada começa antes do preenchimento de qualquer proposta. Eu utilizaria o seguinte roteiro:
- Organize todas as dívidas. Anote credores, saldos, taxas, parcelas e vencimentos.
- Calcule o orçamento disponível. Desconte as despesas essenciais da renda familiar.
- Solicite propostas de renegociação. Consulte os credores e verifique descontos nos canais oficiais.
- Compare as opções digitais. Avalie as ofertas disponíveis para seu CPF.
- Solicite o CET do novo crédito. Peça uma proposta contratual com todos os custos.
- Verifique as garantias. Compreenda o risco de comprometer imóvel ou veículo.
- Leia o contrato integralmente. Confira prazo, prestação, total devido e encargos por atraso.
- Guarde os comprovantes. Depois do pagamento, acompanhe a baixa da dívida.
Como identificar golpes de refinanciamento?
Desconfie de ofertas que prometem aprovação garantida sem análise de crédito e exigem pagamento antecipado para liberar o empréstimo. Confirme a instituição responsável pela operação, o beneficiário de boletos ou Pix e a origem da proposta.
Alerta: nunca envie senhas bancárias, códigos de autenticação ou informações de acesso à sua conta para supostos intermediários de fintechs.
Refinanciamento de dívidas para negativados e superendividados
Ter o nome negativado pode dificultar a contratação de crédito novo, principalmente sem garantia. Entretanto, isso não significa que o consumidor esteja sem alternativas. A renegociação direta costuma ser um dos primeiros caminhos a considerar porque não exige necessariamente a aprovação de outro empréstimo.
O que mudou com o Novo Desenrola Brasil em 2026?
O Novo Desenrola Brasil disponibilizou condições especiais de renegociação para consumidores elegíveis em 2026, com critérios e limites próprios. O prazo para novas adesões à modalidade voltada às famílias terminou em 31 de agosto de 2026, conforme o Ministério da Fazenda. Consulte as informações do Novo Desenrola Brasil no Ministério da Fazenda para conhecer as modalidades e sua situação.
Nosso artigo sobre o Novo Desenrola Brasil e o que ainda vale em 2026 apresenta orientações complementares.
E quando a pessoa não consegue pagar nenhuma proposta?
Se as dívidas de consumo comprometem o dinheiro necessário para viver, pode existir uma situação de superendividamento. A Lei nº 14.181/2021 criou mecanismos de prevenção e tratamento dessas situações para consumidores pessoas físicas de boa-fé.
Em determinadas circunstâncias, ela permite buscar repactuação de dívidas, preservando recursos destinados às necessidades básicas da família. Existem exceções e requisitos específicos; por isso, nem toda dívida entra automaticamente no procedimento. Consulte a orientação oficial sobre superendividamento e direitos do consumidor.
Minha recomendação para quem está nessa situação é procurar orientação no Procon, na Defensoria Pública ou em outro serviço de defesa do consumidor antes de contratar mais crédito.
Perguntas frequentes sobre fintechs e refinanciamento de dívidas
Qual fintech oferece a menor taxa de juros para refinanciar dívidas?
Não existe uma fintech que ofereça a menor taxa para todos os clientes. A Creditas anuncia taxas iniciais em empréstimos com garantia, mas a comparação correta exige propostas individualizadas e análise do CET.
Qual é a melhor fintech para quem está com o nome sujo?
Depende da dívida. Para buscar descontos sem contratar outro empréstimo, Serasa Limpa Nome, Acordo Certo e Acerto são opções de consulta. Se for necessário novo crédito, a aprovação dependerá da análise de cada instituição.
É possível juntar todas as dívidas em uma única parcela?
Sim, quando uma instituição oferece consolidação ou renegociação que permite unificar contratos elegíveis. Entretanto, nem todas as fintechs reúnem dívidas de credores diferentes, e a operação pode elevar o custo total.
Posso refinanciar dívidas de cartão de crédito?
Sim. Dependendo da instituição, você pode renegociar diretamente a dívida do cartão ou contratar crédito para quitá-la. Compare desconto, juros, CET, prestação e custo final.
É melhor refinanciar uma dívida ou esperar um feirão de negociação?
Se houver ofertas vantajosas disponíveis, negociar pode sair mais barato do que contratar novo crédito. Mas adiar a decisão pode aumentar encargos. Compare as alternativas atuais antes de esperar por uma campanha futura.
Fazer refinanciamento aumenta o Serasa Score?
Não existe garantia de aumento imediato do Score. Regularizar dívidas e manter pagamentos em dia pode ajudar o histórico financeiro, mas a pontuação depende de diversos fatores.
Quanto tempo demora para limpar o nome depois da renegociação?
O prazo depende da confirmação do pagamento. Em geral, o credor tem até cinco dias úteis para solicitar a baixa da negativação depois do pagamento devido. Em acordos parcelados, confira as condições específicas.
Vale a pena refinanciar uma dívida usando imóvel como garantia?
Pode ser vantajoso se a redução de custos for significativa e houver capacidade de pagamento, mas o imóvel pode ser perdido em caso de inadimplência. Avalie com cuidado o risco patrimonial.
Qual a diferença entre refinanciar dívidas e fazer portabilidade?
No refinanciamento, a dívida é reestruturada ou substituída por outra operação. Na portabilidade, o consumidor transfere uma operação de crédito existente a outra instituição conforme regras específicas.
Afinal, qual fintech eu escolheria para refinanciar dívidas em 2026?
Depois de comparar as alternativas, minha recomendação é começar pela solução que permita pagar menos sem criar uma obrigação financeira desnecessária. Se você possui dívidas atrasadas com diferentes empresas, consultaria primeiro o Serasa Limpa Nome, a Acordo Certo e os canais oficiais dos credores.
Se a dívida estiver concentrada no Nubank ou PicPay, avaliaria inicialmente as ofertas de renegociação nos próprios aplicativos. Para quem realmente precisa substituir dívidas caras por uma nova operação, a Creditas pode entrar na lista de alternativas, principalmente nas modalidades com garantia, desde que o CET e os riscos sejam aceitáveis.
A melhor fintech não é necessariamente aquela que oferece o maior prazo, a menor prestação ou o maior desconto anunciado. É aquela cuja proposta efetivamente reduz seu custo financeiro e permite cumprir o acordo com segurança.
Sair das dívidas não significa apenas conseguir dinheiro para pagar uma conta hoje. Significa recuperar o equilíbrio financeiro e criar condições para não depender novamente de crédito caro no mês seguinte.
Conteúdo atualizado em 16 de novembro de 2026. As condições citadas são informativas, podem mudar e dependem de análise individual. Este artigo não constitui recomendação personalizada de crédito.