



LCI e LCA são títulos de renda fixa emitidos por bancos para financiar imóveis (LCI) e o agronegócio (LCA). Para pessoa física, o rendimento é isento de Imposto de Renda e há proteção do FGC até R$ 250 mil. Em 2026, pagam em média cerca de 88% do CDI.
Imagine que o 13º salário acabou de cair na conta. Você abre o aplicativo do banco e vê uma oferta brilhando na tela: “LCI com 90% do CDI, isenta de Imposto de Renda”. Parece ótimo, mas vêm as perguntas de sempre. O dinheiro fica preso? Existe risco? Rende mais que o CDB?
Se você ficou na dúvida, calma, ela é mais comum do que parece. Muita gente aplica em LCI e LCA só porque ouviu a palavra “isenta” e depois descobre a carência (o período em que o dinheiro não pode ser resgatado).
Aqui eu mostro o que são LCI e LCA, quanto rendem com a Selic em 13,75% e como comparar com o CDB. Também conto o que está acontecendo com a ameaça de taxação, que ganhou novos capítulos nesta semana.
O que são LCI e LCA e como funcionam
A Letra de Crédito Imobiliário (LCI) e a Letra de Crédito do Agronegócio (LCA) funcionam como um empréstimo. Você entrega dinheiro ao banco por um prazo combinado e, no vencimento, recebe o valor de volta com juros.
Pense num vizinho que vai reformar a casa e pede dinheiro emprestado, avisando antes quanto vai pagar de juros. Aqui o “vizinho” é uma instituição financeira autorizada pelo Banco Central, e a remuneração fica definida na hora da compra.
O banco usa esse dinheiro para financiar crédito imobiliário, no caso da LCI, ou crédito rural, no caso da LCA. Como incentivo a esses setores, a lei isenta o investidor pessoa física de Imposto de Renda desde 2004 (Lei 11.033). Por isso LCI e LCA são chamadas de títulos incentivados.
Três termos aparecem o tempo todo. Renda fixa é o investimento cuja regra de remuneração você conhece na compra. CDI é a taxa de referência dos bancos, que anda colada na Selic. Lastro são os créditos que sustentam o título.
Qual a diferença entre LCI e LCA?
Na prática, LCI e LCA se parecem muito. A diferença está no setor financiado e em alguns prazos mínimos:
| Característica | LCI | LCA |
|---|---|---|
| O que financia | Crédito imobiliário | Crédito do agronegócio |
| IR para pessoa física | Isento | Isento |
| Garantia | FGC, até R$ 250 mil por CPF e instituição | FGC, até R$ 250 mil por CPF e instituição |
| Prazo mínimo (CDI ou prefixada) | 6 meses | 6 meses |
| Prazo mínimo (corrigida por índice de preços, como o IPCA) | 36 meses | 12 meses |
Esses prazos vêm das regras do Conselho Monetário Nacional. Para a LCI atualizada mensalmente por índice de preços o mínimo é de 36 meses, e nos demais casos é de seis meses. Na LCA, o mínimo é de 12 meses quando há correção por índice e seis meses quando não há. Você pode conferir o texto na norma do Banco Central sobre a LCI (Resolução CMN 4.410).
Houve uma mudança de oferta em 2026. A emissão de LCI despencou, de 197 para 16 títulos entre janeiro e maio, enquanto a de LCA subiu de 6.172 para 7.278. Na hora de procurar, você vai encontrar muito mais LCA do que LCI.
Como LCI e LCA rendem: pós-fixadas, prefixadas e IPCA+
LCI e LCA podem ter três formatos de remuneração:
- Pós-fixada: paga um percentual do CDI. O rendimento sobe e desce junto com os juros;
- Prefixada: a taxa anual é travada na compra, e você sabe quanto receberá no vencimento;
- IPCA+: paga a inflação mais uma taxa fixa, o que protege seu poder de compra.
Em junho, consultores ouvidos pelo InfoMoney viam LCI e LCA pós-fixadas entre 85% e 95% do CDI, prefixadas em torno de 11% ao ano e as atreladas à inflação entre IPCA + 5% e 6%. As taxas mudam todos os dias, então use esses números só como referência.
E a liquidez? Você não pode sacar quando quiser. Há carência e prazos mais longos, e sair antes do vencimento pode gerar prejuízo pela marcação a mercado. Alguns papéis ficam “fechados” até o fim, e outros permitem resgate depois da carência. Isso está escrito na oferta, então confira antes de comprar.
Dica prática: olhe a data de vencimento e a regra de resgate antes de olhar a taxa. Uma taxa alta num título que você não consegue resgatar quando precisa não é vantagem.
Quanto rendem LCI e LCA em 2026
O Copom cortou a Selic de 14% para 13,75% ao ano em 16 de setembro, o quinto corte seguido. O CDI, base dos rendimentos, fica cerca de 0,10 ponto percentual abaixo da Selic, o que dá algo perto de 13,65% ao ano.
A má notícia é que as taxas de LCI e LCA vêm caindo. Segundo a Quantum Finance, a LCI de 12 meses ligada ao CDI pagava em média 94,41% do CDI em 2025 e passou a 88% em 2026. A LCA foi de 90,05% para 88,24%. O levantamento foi divulgado pelo InfoMoney, em reportagem sobre a queda das taxas de LCI e LCA.
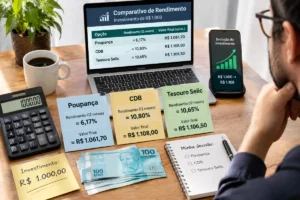
Veja quanto R$ 10.000 renderiam em 12 meses, com o CDI constante em 13,65%. São valores aproximados, sem custos e já descontado o IR do CDB (17,5% para prazos entre 361 e 720 dias):
| Investimento | Rendimento líquido em 12 meses |
|---|---|
| Poupança (cerca de 6,17% ao ano, sem a TR) | R$ 617 |
| CDB a 100% do CDI | R$ 1.126 |
| LCI ou LCA a 88% do CDI (média de 2026) | R$ 1.192 |
| LCI ou LCA a 90% do CDI | R$ 1.221 |
| LCI ou LCA a 95% do CDI | R$ 1.293 |
Repare que uma LCI a 90% do CDI rende quase o dobro da poupança. Com R$ 50.000 na mesma taxa, o ganho seria de cerca de R$ 6.100 no ano, ou R$ 509 por mês em média.
Contra a inflação, o ganho também é bom. O IPCA acumulou 4,58% em 12 meses até setembro. Com 12,2% de rendimento, o ganho real fica perto de 7,3% ao ano.
Atenção: se a Selic continuar caindo, as pós-fixadas pagarão menos. A pesquisa Focus segue projetando 13,25% no fim de 2026. A próxima decisão do Copom é em 3 e 4 de novembro.
LCI e LCA ou CDB: como comparar o rendimento líquido
Como LCI e LCA são isentas de IR, você não pode comparar o percentual do CDI delas direto com o de um CDB. O CDB tem imposto, e ele muda com o prazo. A tabela regressiva cobra 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima disso.
A conta é simples: divida o percentual da LCI ou LCA por (1 − alíquota do IR). O resultado é o percentual que o CDB precisaria pagar para empatar. Para uma LCI a 90% do CDI:
| Prazo do CDB | Alíquota de IR | CDB equivalente |
|---|---|---|
| Até 180 dias | 22,5% | cerca de 116% do CDI |
| 181 a 360 dias | 20% | cerca de 112,5% do CDI |
| 361 a 720 dias | 17,5% | cerca de 109% do CDI |
| Acima de 720 dias | 15% | cerca de 106% do CDI |
Se o CDB do mesmo prazo pagar mais que o equivalente, ele vence. Se pagar menos, LCI e LCA saem na frente. Quanto mais curto o prazo, maior a vantagem da isenção. Em prazos longos, o CDB pode se sair melhor, porque o imposto só é cobrado no vencimento e a taxa bruta costuma ser maior.
Para entender essa briga com outros títulos, veja o comparativo entre CDB ou Tesouro Direto. E, para achar CDBs bons, confira qual banco rende mais em 2026.
LCI e LCA são seguras? Entenda o FGC
LCI e LCA têm a proteção do Fundo Garantidor de Créditos (FGC), uma entidade privada que devolve o dinheiro se o banco quebrar. O limite é de R$ 250 mil por CPF e por instituição financeira, e o teto global é de R$ 1 milhão a cada quatro anos. Poupança, CDB, LCI, LCA e letras de câmbio estão entre os produtos cobertos.
Atenção ao conglomerado. Bancos do mesmo grupo dividem um único limite, como aconteceu com clientes do Banco Master e do Will Bank na liquidação de 2025. Se você tem R$ 300 mil num só grupo, só R$ 250 mil estão cobertos.
A cobertura também não é imediata. Mesmo com o FGC, há demora para receber e o valor não é corrigido até a liberação, algo que pesa mais em papéis de prazo curto. Além disso, emissores menores costumam pagar taxas maiores justamente por oferecerem mais risco.
Dica prática: não persiga a maior taxa da tela. Divida o dinheiro entre instituições diferentes e prefira emissores de boa qualidade.
LCI e LCA vão ser taxadas? O que está acontecendo
Esse é o ponto que mais mudou nos últimos dias. Veja a linha do tempo:
- Junho de 2025: o governo propôs 5% de IR sobre novas emissões, por medida provisória. Em outubro de 2025, a Câmara tirou a MP da pauta por 251 votos a 193, e ela perdeu a validade.
- Julho de 2026: o secretário do Tesouro, Daniel Leal, disse que a revisão desses papéis é inevitável, mas que o momento cabe ao próximo governo.
- 28 de outubro de 2026: segundo O Globo, a equipe econômica estuda recriar o IOF sobre LCI, LCA, CRI, CRA e debêntures incentivadas, que hoje têm alíquota zero. A reportagem do InfoMoney sobre o estudo do IOF lembra que a alíquota do IOF pode mudar por decreto, sem passar pelo Congresso.
- 29 de outubro de 2026: Leal afirmou que não há medida específica em estudo para taxar essas letras, mas defendeu isonomia entre os instrumentos e uma eventual transição. A fala está na matéria da Agência Estado publicada pelo O Povo.
O que isso muda para você hoje? Nada: a isenção continua valendo integralmente. Mas o assunto vai voltar, então vale simular o pior cenário. Para R$ 50 mil por 12 meses a 85% do CDI, o InfoMoney calculou que um IR de 5% custaria R$ 300,69 e o resgate cairia de R$ 56.013,75 para R$ 55.713,06.
Pelas minhas contas, uma LCI a 90% do CDI com 5% de IR renderia cerca de R$ 1.160 em R$ 10.000, ainda acima dos R$ 1.126 do CDB a 100% do CDI. Mesmo assim, o desenho de uma nova taxação pode ser diferente do de 2025, que atingia só as novas emissões. Por isso, compare sempre o rendimento líquido e evite decidir só pela isenção.
Quando LCI e LCA compensam (e quando não)
LCI e LCA costumam compensar nestes casos:
- Metas com data marcada, como viagem, entrada de um imóvel ou troca de carro daqui a 1 ou 2 anos;
- Dinheiro que você sabe que não vai precisar durante a carência;
- Prazos curtos e médios, em que o IR do CDB é alto;
- Taxa igual ou acima do CDB equivalente, depois de feita a conta.
E costumam não compensar nestes outros:
- Reserva de emergência: o dinheiro fica travado e você pode precisar dele antes. Para isso, veja onde investir com a Selic alta;
- Prazos longos, em que um CDB com taxa bruta maior pode ganhar;
- Taxas baixas, como 80% do CDI, que podem perder para CDBs;
- Rendas muito altas. Quem recebe mais de R$ 600 mil por ano precisa avaliar o imposto mínimo antes de preferir o papel isento.
Uma ressalva importante: nenhum investimento rende mais do que os juros de uma dívida cara. Se você paga rotativo do cartão, comece por como sair das dívidas e quitar o cartão de crédito. E, se ainda deixa dinheiro parado, compare com como a poupança funciona.
Lição de quem já errou: houve quem travasse LCI e LCA prefixadas entre 8% e 9% ao ano achando que a Selic cairia, e foi surpreendido quando os juros voltaram a dois dígitos. Travar prazo longo é uma aposta.
Como investir em LCI e LCA passo a passo
Você pode comprar LCI e LCA no aplicativo do seu banco ou numa corretora. Antes de aplicar, siga estes passos:
- Defina o objetivo e o prazo: para que serve o dinheiro e quando você vai precisar dele;
- Abra conta em uma corretora ou use o app do seu banco;
- Compare as ofertas: percentual do CDI, indexador, vencimento e emissor;
- Confira a liquidez: veja se o resgate é só no vencimento ou após a carência;
- Simule o líquido contra o CDB usando a conta do CDI equivalente;
- Respeite o limite do FGC: no máximo R$ 250 mil por instituição ou conglomerado.
No Imposto de Renda, você declara a LCI ou LCA em Bens e Direitos, e os juros entram como rendimentos isentos.
Seu próximo passo é simples. Abra o app onde seu dinheiro está parado, anote uma oferta de LCI ou LCA e faça a conta do CDB equivalente. Em 5 minutos você descobre se a isenção está pagando a diferença ou se é só propaganda.
Atenção: este é um conteúdo educacional e não uma recomendação personalizada de investimento. Taxas, prazos e regras mudam, e a escolha certa depende do seu objetivo e do seu perfil. Para decisões maiores, converse com um profissional certificado.
Perguntas frequentes sobre LCI e LCA
O que são LCI e LCA?
São títulos de renda fixa emitidos por bancos. A LCI financia o setor imobiliário e a LCA, o agronegócio. Você empresta o dinheiro por um prazo e recebe de volta com juros, sem pagar IR.
LCI e LCA pagam Imposto de Renda?
Para pessoa física, não. A isenção continua valendo integralmente hoje, embora o governo discuta mudanças. Qualquer alteração futura dependerá de decisão do governo e, em alguns casos, do Congresso.
Quanto rende R$ 10 mil em LCI ou LCA?
Com o CDI em 13,65% e uma taxa de 90% do CDI, cerca de R$ 1.221 em 12 meses. A 88%, que é a média de 2026, são cerca de R$ 1.192. É uma estimativa, e o valor real depende da taxa e do prazo.
Qual a diferença entre LCI e LCA?
A LCI financia imóveis e a LCA financia o agronegócio. Para o investidor, a diferença está mais na oferta e nos prazos. Quando corrigida por índice de preços, a LCI exige 36 meses e a LCA, 12 meses.
LCI e LCA têm FGC?
Sim. O FGC cobre até R$ 250 mil por CPF em cada instituição ou conglomerado, com teto de R$ 1 milhão a cada quatro anos. Acima disso, o excedente fica sem garantia.
Dá para resgatar LCI e LCA antes do vencimento?
Depende do título. Alguns só pagam no vencimento e outros permitem resgate após a carência. Sem correção por índice de preços, o prazo mínimo é de seis meses. Leia a regra de liquidez antes de comprar.
LCI e LCA compensam mais que a poupança?
Hoje, sim, na maioria dos casos. A poupança rende cerca de 6,17% ao ano, e uma LCI a 90% do CDI rende perto de 12,2%. A troca vale se você aceitar a carência e o prazo.
LCI e LCA vão ser taxadas?
Não há medida definida até agora. O Tesouro disse em 29 de outubro que não tem medida específica em estudo, mas que o debate sobre isonomia continua. Acompanhe as notícias antes de travar prazos longos.


