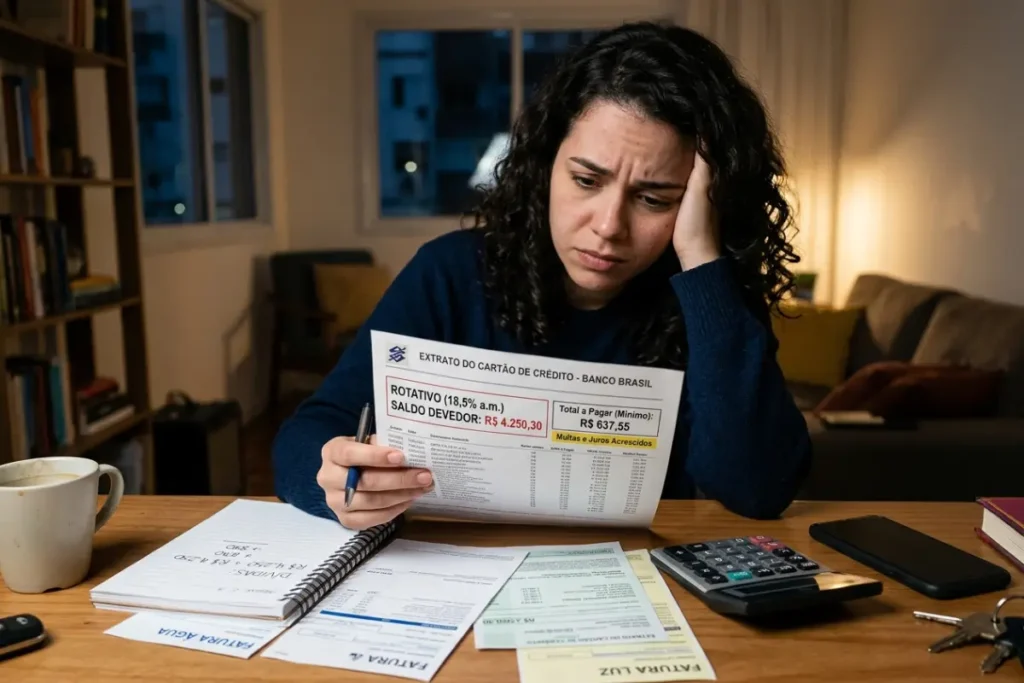
Imagine que a fatura do cartão chegou em R$ 2.000, mas o mês apertou. Você olha o aplicativo e vê ali, bem visível, o botão do “pagamento mínimo”, de poucas centenas de reais. Parece um alívio. Só que, a partir do momento em que você paga menos que o total, o restante entra no rotativo, a linha de crédito mais cara do mercado.
Em agosto de 2026, o rotativo do cartão cobrou em média 15,18% ao mês (444,9% ao ano), segundo o Banco Central. Para sair, pague a fatura inteira, negocie desconto ou troque por uma dívida mais barata. Os juros e encargos não podem passar de 100% da dívida.
O problema é que ninguém explica o tamanho do estrago na hora de clicar. Aqui eu mostro quanto custam os juros do cartão rotativo em 2026, o que acontece com uma fatura de R$ 1.000, o que a lei limita e 6 caminhos para sair da dívida, com contas em reais para você comparar.
Quanto custam os juros do cartão rotativo em 2026
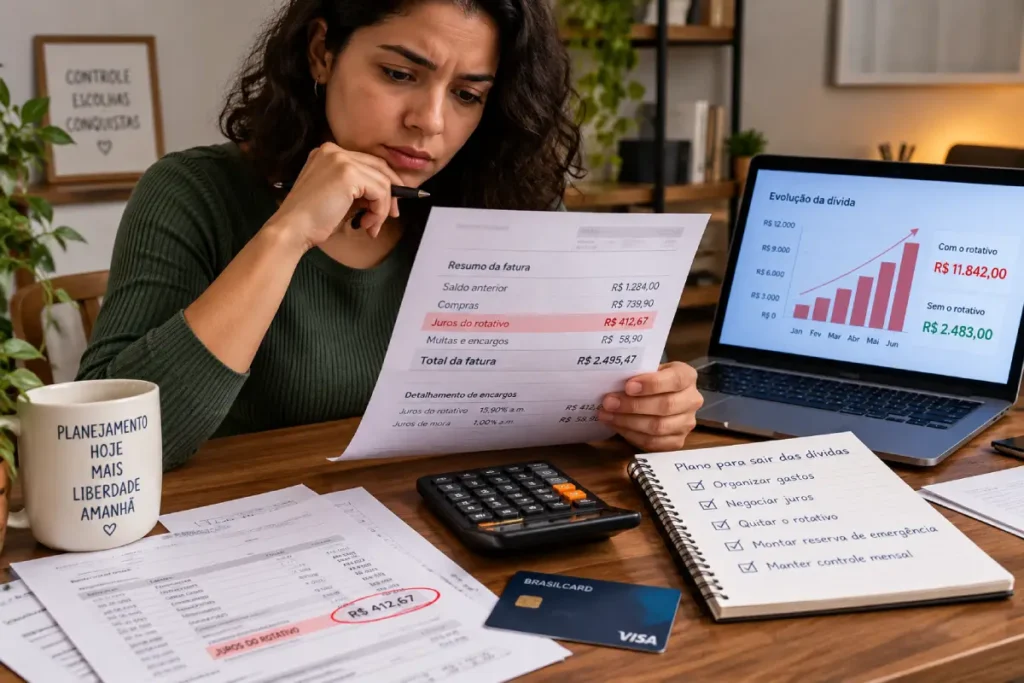
O Banco Central divulgou em 29 de setembro os dados de agosto de 2026, e eles mostram a diferença entre as dívidas mais comuns:
| Modalidade (pessoa física) | Taxa média ao mês | Taxa média ao ano |
|---|---|---|
| Cartão de crédito rotativo (agosto/2026) | 15,18% | 444,9% |
| Cartão de crédito parcelado (agosto/2026) | 9,34% | 192,1% |
| Empréstimo pessoal não consignado (julho/2026) | 6,42% | cerca de 111% |
| Consignado | a partir de cerca de 1,8% | de 24% a 56% |
A taxa do rotativo subiu de 436,2% ao ano em julho para 444,9% em agosto. Os dados de setembro devem sair no fim de outubro. Vale lembrar que 444,9% ao ano é uma projeção: ela repete a taxa mensal por 12 meses, e na prática o saldo não fica tanto tempo no rotativo, como veremos adiante.
Outro ponto importante: essa é a média do mercado, e cada banco cobra o que quer. Nas taxas por instituição publicadas pelo Banco Central, o rotativo varia de menos de 1% a 25% ao mês. Consulte o seu banco na página de taxas de juros do Banco Central e compare.
Como o rotativo funciona (e quando ele é acionado)
O rotativo é ativado automaticamente quando você não paga a fatura inteira até o vencimento. Isso vale para três situações: pagar só o mínimo, pagar um valor menor que o total ou atrasar o pagamento. Nas três, o banco financia o saldo que sobrou e cobra juros sobre ele.
O atraso pesa um pouco mais. Além dos juros do rotativo, ele soma encargos como multa de 2% sobre o valor da fatura, juros de mora de até 1% ao mês e IOF sobre o crédito. A taxa divulgada pelo Banco Central não inclui o IOF nem tarifas, então a conta real na sua fatura pode ser um pouco maior.
Existem duas regras que protegem você:
- Prazo de um mês: desde abril de 2017, os bancos são obrigados a transferir a dívida do rotativo para o parcelamento da fatura depois de cerca de um mês, com juros menores. O rotativo não pode virar uma bola de neve eterna;
- Teto de 100%: desde 3 de janeiro de 2024, a Lei 14.690/2023 limita os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida. Uma dívida de R$ 1.000 não pode passar de R$ 2.000.
O teto não é desconto: é um limite para o estrago. Pagar quase o dobro do que você devia continua sendo um preço enorme, como mostra a conta a seguir.
Quanto uma fatura de R$ 1.000 vira no rotativo
Vamos acompanhar uma dívida de R$ 1.000 que entra no rotativo com a taxa média de agosto (15,18% ao mês) e, depois de um mês, é parcelada em 12 vezes a 9,34% ao mês, a média do parcelado:
| Etapa | Valor |
|---|---|
| Fatura original | R$ 1.000,00 |
| Saldo após 1 mês no rotativo (R$ 1.000 × 1,1518) | R$ 1.151,80 |
| Parcelamento em 12 vezes a 9,34% ao mês | 12 parcelas de R$ 163,62 |
| Total pago | R$ 1.963,44 |
| Diferença em relação à fatura original | R$ 963,44 a mais (quase 96%) |
Ou seja, quem não paga R$ 1.000 hoje acaba pagando quase R$ 2.000. O total chega perto do teto de 100% da lei. É uma simulação com taxas médias, sem IOF e sem tarifas, e o seu caso pode ser diferente.
Fica fácil de entender por que o saldo do rotativo tem batido recordes: segundo dados divulgados pela imprensa, ele passou de R$ 311 bilhões até agosto de 2026. E, no início do ano, cerca de 40 milhões de brasileiros tinham dívida no rotativo.
6 formas de sair do rotativo
Sair do rotativo é trocar uma dívida cara por uma mais barata, ou eliminar a dívida de uma vez. Veja as opções, da mais barata à mais cara:
| Opção | Custo médio | Quando faz sentido |
|---|---|---|
| 1. Pagar à vista | Zero de juros | Se você tem o dinheiro (13º, parte da reserva, venda de algo) |
| 2. Consignado | de 24% a 56% ao ano | Para aposentados, servidores e alguns trabalhadores CLT |
| 3. Empréstimo pessoal | 6,42% ao mês (cerca de 111% ao ano) | Quando o CET é bem menor que o do parcelamento da fatura |
| 4. Parcelamento da fatura | 9,34% ao mês (192,1% ao ano) | Se não houver opção mais barata |
| 5. Negociar desconto | Varia | Quando a fatura já está atrasada há meses |
| 6. Desenrola 3.0 | Até 90% de desconto | Para dívidas antigas de até R$ 10 mil, com ofertas previstas para fevereiro de 2027 |
Para ver o que cada caminho custa de verdade, imagine uma dívida de R$ 5.000 na fatura, quitada em 12 meses:
| Caminho | Parcela mensal | Total pago |
|---|---|---|
| 1 mês no rotativo e depois parcelamento (15,18% e 9,34%) | cerca de R$ 818 | cerca de R$ 9.817 |
| Parcelamento direto da fatura (9,34%) | cerca de R$ 710 | cerca de R$ 8.523 |
| Empréstimo pessoal (6,42%) | cerca de R$ 610 | cerca de R$ 7.322 |
| Consignado (1,8% ao mês) | cerca de R$ 467 | cerca de R$ 5.602 |
São contas minhas com as taxas médias do Banco Central, sem IOF, e o resultado muda conforme o seu CET. Mas o recado é claro: cada passo que você sobe na tabela economiza milhares de reais. A diferença entre deixar a dívida no rotativo e migrar para um empréstimo pessoal é de mais de R$ 2.400 em um ano.
Passo a passo para sair do rotativo
Passo 1: pare de aumentar a dívida
Suspenda o uso do cartão para novas compras enquanto houver saldo devedor, ou use só o débito. Quitar o rotativo e continuar gastando no crédito é como esvaziar um barco com um balde sem fechar o furo.
Passo 2: peça o saldo e o CET de cada opção
Ligue ou use o aplicativo para pedir o saldo atualizado para quitação e as condições do parcelamento da fatura. O que vale na comparação é o CET, o custo efetivo total, que soma juros, tarifas e IOF.
Passo 3: use o dinheiro disponível
Se você tem parte de uma reserva ou o 13º chegando, pagar o rotativo à vista costuma ser o melhor investimento possível, porque nenhuma aplicação rende 15% ao mês. Veja quanto vai receber no guia do 13º salário 2026.
Passo 4: compare as alternativas e negocie
Compare o CET do parcelamento da fatura com o de um empréstimo pessoal ou consignado, e peça desconto para pagamento à vista. O passo a passo está em como negociar dívida de cartão de crédito e em como sair das dívidas e quitar o cartão de crédito.
Passo 5: reorganize o orçamento
Quem entra no rotativo costuma estar com o orçamento apertado. Monte uma planilha simples com receitas e despesas fixas, seguindo o guia de como controlar o orçamento, e corte o que for possível até quitar a dívida.
Passo 6: se a fatura já atrasou, aja rápido
O atraso pode levar à negativação do seu CPF. Se isso aconteceu, veja como limpar o nome, e se a dívida é antiga (entre 2 e 4,5 anos de atraso, com valor original de até R$ 10 mil), conheça o Desenrola 3.0.
Como não voltar ao rotativo
Quitar a dívida é só metade do caminho. Para não voltar, adote estes hábitos:
- Pague sempre a fatura inteira. O pagamento mínimo é uma armadilha, não uma facilidade;
- Reduza o limite do cartão para um valor que cabe no seu orçamento. Limite menor, estrago menor;
- Programe o pagamento integral da fatura no débito automático ou com um alerta, para não depender de memória;
- Acompanhe os gastos no meio do mês, e não só quando a fatura fecha.
Se quiser rever as regras do jogo, o guia de como usar o cartão de crédito sem cair em dívidas mostra como fazer o cartão trabalhar a seu favor.
Perguntas frequentes sobre juros do cartão rotativo
Quanto são os juros do cartão rotativo em 2026?
Em agosto de 2026, a taxa média do rotativo foi de 15,18% ao mês (cerca de 444,9% ao ano), segundo o Banco Central. Cada banco cobra uma taxa diferente, que pode ser menor ou maior que a média.
O que é o rotativo do cartão de crédito?
É o crédito que o banco concede automaticamente quando você paga menos que o total da fatura. O saldo que sobra é financiado com juros altos, e depois de cerca de um mês deve ser transferido para o parcelamento.
Existe limite para os juros do rotativo?
Sim. Desde 3 de janeiro de 2024, a Lei 14.690/2023 limita os juros e encargos a 100% do valor original da dívida. Isso vale para o rotativo e para o parcelamento da fatura.
Vale a pena pagar o mínimo da fatura?
Não. O saldo restante cai no rotativo, a modalidade mais cara do mercado. Pague o valor integral sempre que puder e, se não der, compare o parcelamento da fatura com um empréstimo mais barato.
Qual é melhor: parcelar a fatura ou pegar um empréstimo?
Depende do CET de cada um. Pela média do Banco Central, o empréstimo pessoal (6,42% ao mês) custa menos que o parcelamento da fatura (9,34%). Mas compare as propostas reais, com todos os encargos.
Quanto tempo posso ficar no rotativo?
Cerca de um mês. Depois disso, o banco precisa transferir a dívida para o parcelamento da fatura, com juros menores, mas ainda altos.
O que acontece se eu atrasar a fatura do cartão?
Além dos juros do rotativo, entram multa de 2%, juros de mora e IOF. O atraso prolongado pode levar à negativação do seu nome e ao bloqueio do cartão.
Seu próximo passo
Hoje mesmo, abra o aplicativo do cartão e anote três números: o saldo devedor, a taxa do rotativo e a taxa do parcelamento da fatura. Com eles, faça a conta da tabela deste artigo e escolha o caminho mais barato. Só de trocar o rotativo por uma dívida menor, você pode economizar milhares de reais por ano.
E você, já caiu no rotativo alguma vez? Conta nos comentários, que eu leio todos.