


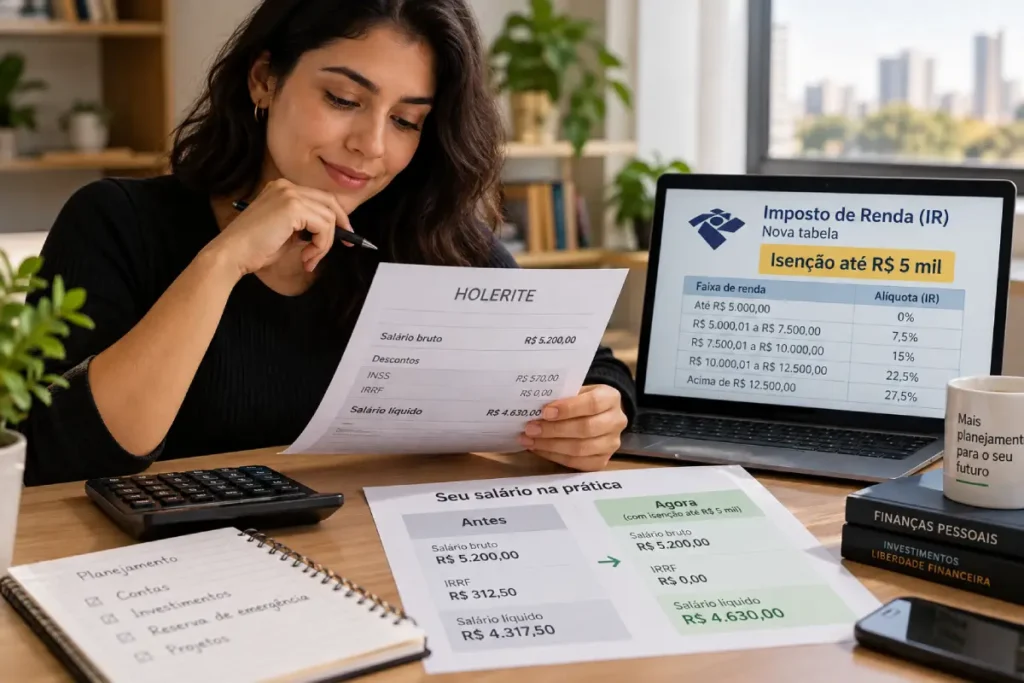
Desde 1º de janeiro de 2026, quem ganha até R$ 5 mil por mês não paga Imposto de Renda na fonte. De R$ 5.000,01 a R$ 7.350 o imposto cai de forma gradual. Acima de R$ 7.350, nada muda, e o efeito completo aparece na declaração de 2027.
Imagine que é dia de pagamento. Você abre o contracheque e procura a linha “IRRF”, aquele desconto de Imposto de Renda que sempre mordeu um pedaço do seu salário. Em 2026, para muita gente essa linha ficou zerada, e para outros diminuiu bastante. Mas será que o seu salário entrou na regra? E de quanto é a economia?
A confusão é comum, porque a mudança não veio como uma tabela nova, e sim como um desconto aplicado em cima da tabela de sempre. Aqui eu explico a isenção do IR até R$ 5 mil em linguagem simples, com contas para salários de R$ 4.000 a R$ 7.000, o que muda na declaração de 2027 e o que fazer com o dinheiro que passou a sobrar.
O que mudou: a isenção do IR até R$ 5 mil em 2026
A mudança vem da Lei 15.270, sancionada em 26 de novembro de 2025 e em vigor desde 1º de janeiro de 2026. Antes, a faixa de isenção ia até R$ 2.428,80 por mês. Agora, quem tem rendimento tributável de até R$ 5.000 mensais (R$ 60 mil por ano) não paga o imposto retido na fonte.
Segundo o Bora Investir, da B3, ficam livres da retenção trabalhadores com carteira assinada, servidores públicos, aposentados e pensionistas do INSS ou de regimes próprios.
Veja a regra em três faixas:
| Rendimento tributável mensal | O que acontece |
|---|---|
| Até R$ 5.000 | Imposto zerado |
| De R$ 5.000,01 a R$ 7.350 | Imposto reduzido de forma gradual |
| Acima de R$ 7.350 | Sem mudança: vale a tabela tradicional |
Como funciona o redutor (a tabela continua a mesma)
Aqui está o ponto que mais confunde: a tabela progressiva do Imposto de Renda não foi trocada. O que a lei criou foi um redutor, um abatimento aplicado sobre o imposto que a tabela calcula. Pense num cupom de desconto na hora de pagar a conta: a conta continua a mesma, mas o cupom cobre tudo para quem gasta até R$ 5 mil e vai cobrindo cada vez menos conforme a conta cresce.
| Rendimento tributável mensal | Redução do imposto |
|---|---|
| Até R$ 5.000,00 | Até R$ 312,89, o suficiente para zerar o imposto |
| De R$ 5.000,01 a R$ 7.350,00 | R$ 978,62 − (0,133145 × rendimento do mês), até chegar a zero |
| A partir de R$ 7.350,01 | Sem redução |
Dois detalhes importam. A redução é calculada sobre o rendimento tributável bruto do mês, antes de descontar o INSS e as deduções, e o imposto nunca fica negativo. Os exemplos oficiais estão nas tabelas de tributação 2026 da Receita Federal e na nota do Ministério da Fazenda sobre a nova tabela do IRPF.
Tabela mensal do IR em 2026: faixas e parcela a deduzir
O imposto “antes do redutor” sai desta tabela progressiva, que continua igual à de 2025:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
A base de cálculo é o rendimento bruto menos as deduções. Você desconta o INSS e R$ 189,59 por dependente, ou usa o desconto simplificado de R$ 607,20, o que for mais vantajoso.
Como calcular o seu Imposto de Renda passo a passo

Vamos a um exemplo com salário bruto de R$ 6.000, sem dependentes:
- Calcule a base: o INSS de 2026 sobre R$ 6.000 é de R$ 641,51, maior que o desconto simplificado de R$ 607,20, então vale o INSS. Base = R$ 6.000 − R$ 641,51 = R$ 5.358,49.
- Aplique a tabela: R$ 5.358,49 × 27,5% − R$ 908,73 = R$ 564,85.
- Calcule o redutor: R$ 978,62 − (0,133145 × R$ 6.000) = R$ 179,75.
- Subtraia: R$ 564,85 − R$ 179,75 = R$ 385,10 de IR a pagar.
Sem o redutor, você pagaria R$ 564,85. A economia é de R$ 179,75 por mês.
Quanto você economiza: exemplos de salário de R$ 4.000 a R$ 7.000
A tabela abaixo mostra o efeito do redutor em salários diferentes:
| Salário bruto | Imposto pela tabela | Redutor | IR a pagar | Economia por mês | Economia por ano |
|---|---|---|---|---|---|
| R$ 4.000 | R$ 114,76 | R$ 114,76 | R$ 0 | R$ 114,76 | R$ 1.377,12 |
| R$ 5.000 | R$ 312,89 | R$ 312,89 | R$ 0 | R$ 312,89 | R$ 3.754,68 |
| R$ 5.500 | R$ 436,79 | R$ 246,32 | R$ 190,47 | R$ 246,32 | R$ 2.955,84 |
| R$ 6.000 | R$ 564,85 | R$ 179,75 | R$ 385,10 | R$ 179,75 | R$ 2.157,00 |
| R$ 7.000 | R$ 801,35 | R$ 47,61 | R$ 753,74 | R$ 47,61 | R$ 571,32 |
| R$ 7.350 ou mais | Tabela normal | R$ 0 | Tabela normal | R$ 0 | R$ 0 |
São estimativas sem dependentes, com a tabela de INSS de 2026 e a dedução mais vantajosa em cada caso. Seu holerite pode ter pequenas diferenças por causa de dependentes, pensão alimentícia e outros descontos.
O valor mais impressionante é o de quem ganha R$ 5.000: são R$ 312,89 por mês que deixam de ser descontados, ou R$ 3.754,68 por ano. Para quem está logo acima da faixa, o ganho existe, mas encolhe rápido: aos R$ 7.000, a economia é de R$ 47,61.
O que muda na declaração de 2027
A isenção já vale desde janeiro de 2026, na retenção mensal, mas o efeito completo aparece na declaração de 2027, que traz os rendimentos de 2026. A lei prevê uma redução também no ajuste anual a partir dessa declaração: a faixa de isenção equivale a R$ 60 mil de rendimentos tributáveis por ano, e o desconto vai diminuindo até cerca de R$ 88.200 anuais (R$ 7.350 por mês, conforme minha conta).
Na prática, se a sua fonte pagadora aplicou o redutor certo durante o ano, você tende a não ter imposto a pagar nessa faixa. Se descontaram a mais, o valor pode voltar como restituição. A Receita costuma divulgar o calendário da declaração no começo do ano, então fique de olho.
A contrapartida: dividendos e imposto mínimo para altas rendas
Para compensar a perda de arrecadação, a mesma lei criou novas regras para quem tem renda muito alta. Elas não afetam a maioria dos assalariados, mas ajudam a entender o pacote:
- Dividendos: quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil em um mês, há retenção de 10% sobre o valor total pago. Até R$ 50 mil por mês, continuam isentos;
- Imposto mínimo: quem soma mais de R$ 600 mil de rendimentos no ano passa a pagar um imposto mínimo, com alíquota de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão, e de 10% acima disso. Ele é apurado uma vez por ano, na declaração.
Abaixo de R$ 600 mil por ano, não há imposto mínimo.
Seu holerite mudou? Como conferir
Se você ganha até R$ 5 mil e ainda vê desconto de IR, vale investigar. Siga estes passos:
- Olhe a linha do IRRF no contracheque e compare com o seu cálculo;
- Some tudo o que é tributável no mês: horas extras, comissões, bônus e férias entram na conta. Se o total do mês passar de R$ 5.000, o redutor diminui e o imposto pode aparecer, mesmo com salário-base menor;
- Fale com o RH se o desconto não fizer sentido. A regra vale desde janeiro de 2026, e a folha de pagamento precisa aplicá-la.
O que fazer com o dinheiro que passou a sobrar
R$ 312,89 por mês não muda a vida, mas R$ 3.754,68 por ano mudam bastante, desde que não escorram pela conta. A ordem que eu sugiro:
- Dívidas caras primeiro: use a economia para quitar rotativo, cheque especial e empréstimo pessoal. Veja qual dívida quitar primeiro e o passo a passo de como sair das dívidas e quitar o cartão de crédito;
- Reserva de emergência: se não há dívidas caras, comece a guardar. Compare o Tesouro Direto com a poupança;
- Orçamento: separe essa economia num “envelope” com nome, para que ela não some no consumo. Comece pelo guia de como controlar o orçamento.
O 13º salário também segue a regra: se o seu 13º for de até R$ 5 mil, não há Imposto de Renda, só INSS. Veja os detalhes no guia do 13º salário 2026.
Perguntas frequentes sobre a isenção do IR até R$ 5 mil
Quem ganha até R$ 5 mil paga Imposto de Renda em 2026?
Não paga o imposto retido na fonte. A Lei 15.270/2025 criou um redutor que zera o IR de quem tem rendimento tributável de até R$ 5.000 por mês, desde 1º de janeiro de 2026.
Como funciona o desconto para quem ganha de R$ 5.000,01 a R$ 7.350?
O imposto é reduzido pela fórmula R$ 978,62 − (0,133145 × rendimento mensal). Quanto maior a renda, menor o desconto, até chegar a zero em R$ 7.350.
A isenção vale para aposentados e pensionistas?
Sim. Aposentados e pensionistas do INSS ou de regimes próprios também têm direito ao redutor. Quem tem 65 anos ou mais ainda conta com a parcela isenta de R$ 1.903,98 sobre os proventos, o que reduz o rendimento tributável.
A isenção vale para o 13º salário?
Sim. O 13º de até R$ 5.000 fica sem Imposto de Renda, e só o INSS é descontado. O imposto do 13º é calculado à parte, de forma exclusiva na fonte.
Quem ganha mais de R$ 7.350 teve alguma mudança?
No cálculo mensal, não: acima de R$ 7.350 vale a tabela tradicional, sem redutor. Quem tem renda muito alta pode ser afetado pela retenção de 10% sobre dividendos e pelo imposto mínimo.
O que muda na declaração de 2027?
A lei prevê redução do imposto também no ajuste anual, a partir da declaração de 2027, com rendimentos de 2026. Quem teve imposto retido a mais durante o ano pode ter restituição.
Quem paga o imposto mínimo sobre altas rendas?
Quem soma mais de R$ 600 mil de rendimentos no ano. A alíquota vai de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão e fica em 10% acima disso.
Seu próximo passo
Pegue o seu contracheque mais recente e faça o cálculo deste artigo com o seu salário bruto. Se o IRRF do seu holerite não bater com a conta, leve a dúvida ao RH ainda este mês. E, se a economia for real, dê um destino a ela antes que ela se perca no mês.
E você, entrou na faixa de isenção? Conta nos comentários, que eu leio todos.