Imagine a seguinte situação: você abre o aplicativo do banco, confere as contas do mês e percebe que precisa de R$ 3.000 para resolver uma emergência. O problema é que seu CPF está negativado no Serasa ou SPC Brasil.
Ao pesquisar na internet, aparecem dezenas de promessas de dinheiro rápido, empréstimo sem consulta e aprovação garantida. Mas será que essas ofertas realmente oferecem juros baixos?
Eu sei que procurar crédito quando o orçamento já está apertado não é simples. Por isso, quero mostrar quais bancos apresentaram taxas menores em 2026, quais modalidades podem atender pessoas negativadas e como evitar que um empréstimo se transforme em uma dívida ainda maior.
A primeira coisa que você precisa entender é que o banco com a menor taxa média nem sempre será aquele que aprovará seu empréstimo.
Em 2026, o Banco Safra aparece com taxa média de 1,55% ao mês entre os bancos tradicionais no crédito pessoal não consignado, conforme o Banco Central. Mas essa não é uma oferta específica para negativados: a melhor opção depende da sua renda, das garantias disponíveis e do custo total do empréstimo.
1. Empréstimo para negativado: qual banco tem a menor taxa de juros?
Se considerarmos os bancos tradicionais presentes no levantamento do Banco Central entre 9 e 16 de outubro de 2026, o Banco Safra aparece entre as instituições com menores juros médios para crédito pessoal não consignado.
O Banco Inter também apresenta uma taxa relativamente competitiva, seguido por outras instituições financeiras.
Entretanto, existe uma diferença fundamental entre duas situações:
- Menor taxa média do mercado: representa operações contratadas por diferentes clientes durante determinado período.
- Menor taxa para negativados: depende da análise individual do CPF, da renda, do histórico financeiro e das garantias oferecidas.
O Banco Central não disponibiliza, nessa tabela, uma classificação separada exclusivamente para consumidores negativados. Portanto, não seria correto afirmar que o Safra necessariamente oferece o empréstimo mais barato para todas as pessoas com restrições no nome.
Comparação de juros dos bancos em 2026
Confira algumas taxas médias divulgadas pelo Banco Central do Brasil para crédito pessoal não consignado prefixado.
| Banco ou instituição financeira | Juros médios ao mês |
|---|---|
| DM Sociedade de Crédito, Financiamento e Investimento | 1,16% |
| Banco Safra | 1,55% |
| Banco Inter | 1,80% |
| PAN Financeira | 2,15% |
| Caixa Econômica Federal | 2,98% |
| Banco Santander | 3,50% |
| Banco do Brasil | 3,66% |
| Itaú Unibanco | 4,19% |
Perceba que as diferenças são consideráveis. Um banco pode registrar juros médios abaixo de 2% ao mês enquanto outro apresenta taxas superiores a 4% no mesmo levantamento.
Isso não significa que qualquer pessoa possa contratar nessas condições. O perfil dos clientes atendidos e as características das operações influenciam os resultados.
Minha dica: use as taxas do Banco Central como referência inicial, mas nunca decida apenas pelo ranking. A proposta personalizada e o Custo Efetivo Total são mais importantes.
2. Quais bancos oferecem empréstimo pessoal para negativado?
Uma dúvida bastante comum é se existe um banco que aceita clientes com nome sujo. A resposta é sim: algumas instituições analisam solicitações de pessoas negativadas, principalmente quando existe renda comprovada ou alguma garantia. Isso não significa que todas ofereçam empréstimo pessoal sem garantia para esse público.
Banco PAN
O Banco PAN é uma das instituições que podem ser consideradas por consumidores com restrições no CPF. Entre as modalidades que podem atender determinados perfis estão o crédito consignado e operações vinculadas ao FGTS, conforme disponibilidade e critérios vigentes.
O consumidor precisa verificar qual produto realmente está disponível para seu CPF. A taxa média de 2,15% apresentada anteriormente corresponde à PAN Financeira na modalidade específica pesquisada pelo Banco Central. Ela não representa promessa de empréstimo pelo Banco PAN para quem está negativado.
Caixa Econômica Federal
A Caixa possui diferentes modalidades de crédito, incluindo empréstimos consignados e operações relacionadas ao FGTS. Dependendo da situação do trabalhador ou beneficiário, essas alternativas podem apresentar condições diferentes das encontradas no empréstimo pessoal convencional.
Quem tem restrições cadastrais pode consultar as opções, mas a liberação depende dos critérios da instituição.
Banco Santander
O Santander também oferece modalidades de crédito pessoal e consignado. Para alguém com CPF negativado, a análise dependerá do produto solicitado, do relacionamento com a instituição e da capacidade de pagamento.
A menor parcela anunciada nem sempre significa a menor taxa de juros.
Banco BV e outras financeiras
O BV e outras instituições financeiras também podem analisar operações com garantias, como veículos, dependendo do produto e do perfil.
Nesses casos, o risco do banco pode ser reduzido porque existe um patrimônio vinculado ao pagamento da dívida. Em compensação, o consumidor assume um risco maior: perder o bem oferecido como garantia caso não cumpra o contrato.
Existe aprovação garantida? Não. Nenhuma dessas instituições oferece aprovação universal para todos os consumidores negativados.
Antes de solicitar crédito, recomendo conhecer nossas orientações sobre como conseguir um bom crédito e melhorar suas chances de aprovação.
3. Qual tipo de empréstimo tem juros menores para quem está negativado?
Para encontrar um empréstimo para negativado com juros baixos, eu começaria pela modalidade de crédito, e não pelo nome do banco.
Isso acontece porque operações com garantias ou desconto automático costumam representar riscos diferentes para as instituições financeiras.
Veja a comparação:
| Modalidade | Principal característica | Atenção necessária |
|---|---|---|
| Crédito consignado | Desconto das parcelas no salário ou benefício | Compromete a renda mensal |
| Empréstimo com garantia de veículo | Veículo vinculado ao contrato | Risco de perder o veículo |
| Empréstimo com garantia de imóvel | Imóvel utilizado como garantia | Risco de perder o imóvel |
| Antecipação do FGTS | Utiliza saques futuros como garantia | Compromete recursos do FGTS |
| Empréstimo pessoal sem garantia | Não exige vincular patrimônio | Juros podem ser elevados |
Empréstimo consignado para negativados
No consignado, o pagamento acontece por desconto autorizado na folha de pagamento ou no benefício previdenciário. Essa característica reduz o risco de atraso e pode permitir juros menores em comparação ao empréstimo pessoal sem garantia.
Entre os possíveis públicos estão trabalhadores CLT elegíveis, servidores públicos, aposentados e pensionistas do INSS.
A contratação exige condições específicas, como disponibilidade de margem consignável, que é a parte da remuneração ou benefício que pode ser comprometida com parcelas.
Empréstimo com garantia
Imagine que você possui um veículo quitado e precisa de dinheiro para uma despesa inevitável. Algumas instituições podem oferecer crédito utilizando esse veículo como garantia.
A vantagem potencial está nos juros menores. A desvantagem é que o veículo pode ser retomado em caso de inadimplência, de acordo com as condições legais e contratuais.
Eu teria cautela antes de comprometer um carro utilizado para trabalhar ou um imóvel onde a família mora. Juros mais baixos não compensam automaticamente o risco de perder um patrimônio essencial.
4. Crédito do Trabalhador em 2026: vale a pena para negativados?
Uma alternativa que merece atenção é o Crédito do Trabalhador, destinado a trabalhadores com vínculo formal de emprego. O programa permite solicitar propostas de empréstimo consignado pela Carteira de Trabalho Digital ou por canais das instituições financeiras habilitadas.
Segundo as orientações oficiais, quem está negativado pode fazer uma simulação, mas a instituição financeira continua responsável por analisar o risco e decidir pela aprovação.
Taxas e garantias em 2026
Uma atualização divulgada pelo Ministério da Fazenda em 2026 estabeleceu que operações elegíveis com utilização de garantia do FGTS podem ter juros limitados a 1,99% ao mês.
A regra não representa um teto geral para todos os empréstimos pessoais nem uma promessa de aprovação para negativados. Além disso, o uso de parte do FGTS como garantia é facultativo, conforme as condições aplicáveis.
Para entender o funcionamento, você pode consultar as informações oficiais do Crédito do Trabalhador.
Como consultar propostas?
- Acesse o aplicativo oficial da Carteira de Trabalho Digital.
- Procure a área do Crédito do Trabalhador.
- Verifique sua elegibilidade e autorize o compartilhamento necessário de informações.
- Analise as propostas apresentadas pelas instituições financeiras.
- Compare juros, CET, prazo e valor das parcelas.
- Contrate apenas quando o pagamento couber no orçamento.
Se você trabalha com carteira assinada, recomendo nosso guia sobre Crédito do Trabalhador 2026 e como simular o consignado CLT.
5. Empréstimo para negativado usando o FGTS: o que mudou?
A antecipação do saque-aniversário do FGTS é outra modalidade que pode ser analisada por trabalhadores negativados. Ela funciona como um adiantamento de valores que seriam recebidos nos próximos aniversários, com o FGTS vinculado à operação.
Por existir uma garantia, a análise pode ser diferente daquela realizada no empréstimo pessoal convencional. Entretanto, as regras mudaram e ficaram mais restritivas em 2026.
Novas regras da antecipação em novembro de 2026
Desde 1º de novembro de 2026, as condições incluem:
- Limite de até três saques-aniversário futuros vinculados à antecipação.
- Valores antecipáveis de R$ 100 a R$ 500 por saque anual.
- Limite de uma contratação vinculada a cada saque-aniversário, observadas as condições de quitação vigentes.
- Prazo de 90 dias após a adesão ao saque-aniversário para autorizar a consulta de saldo e a operação, quando aplicável.
Assim, três parcelas anuais de R$ 500 representam até R$ 1.500 em direitos de saques futuros vinculáveis à operação, e não necessariamente R$ 1.500 líquidos liberados hoje. Juros e demais condições reduzem o valor recebido.
As regras estão disponíveis no portal oficial do FGTS.
Também existe um cuidado adicional: aderir ao saque-aniversário altera as condições de movimentação do FGTS em uma demissão sem justa causa. Em regra, o trabalhador mantém o direito à multa rescisória, mas não ao saque integral imediato do saldo por essa demissão.
Eu não recomendaria aderir a essa modalidade apenas pela promessa de dinheiro rápido, sem avaliar as consequências.
Para aprofundar esse assunto, leia antecipação do saque-aniversário do FGTS: regras de 2026.
6. Quanto custa um empréstimo para negativado? Simulação em reais
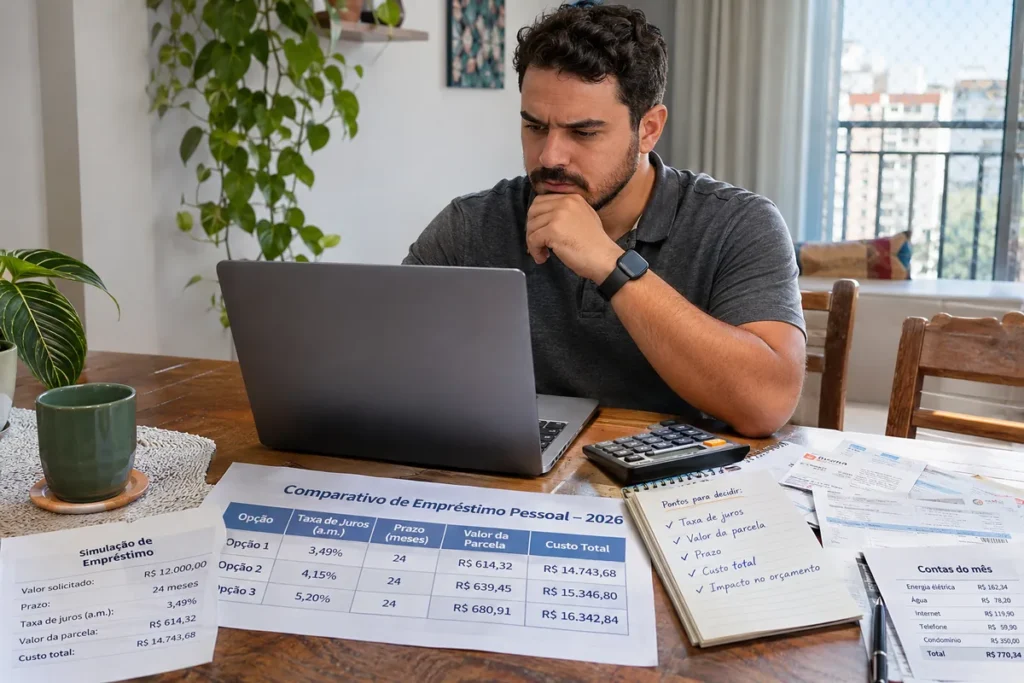
Vamos imaginar que você precise de R$ 5.000 e queira pagar o empréstimo em 12 parcelas mensais. Para demonstrar como os juros afetam o orçamento, preparei três cenários hipotéticos.
| Taxa mensal ilustrativa | Parcela aproximada | Total em 12 meses | Juros totais |
|---|---|---|---|
| 2% ao mês | R$ 472,80 | R$ 5.673,58 | R$ 673,58 |
| 5% ao mês | R$ 564,13 | R$ 6.769,52 | R$ 1.769,52 |
| 8% ao mês | R$ 663,48 | R$ 7.961,70 | R$ 2.961,70 |
Observe que, com juros de 8% ao mês, você pagaria quase R$ 3.000 somente em juros sobre os R$ 5.000 emprestados.
Agora imagine que seu salário líquido seja de R$ 2.500. Uma parcela de R$ 663,48 consumiria aproximadamente 26,5% dessa renda.
Se você já paga aluguel, alimentação, transporte e outras dívidas, talvez o orçamento não suporte esse compromisso.
Por isso, não basta verificar se o banco libera o dinheiro. Você precisa descobrir se conseguirá devolver o valor sem prejudicar suas necessidades básicas.
O que é CET e por que ele importa?
O Custo Efetivo Total, conhecido como CET, representa o custo completo da operação financeira. Ele considera juros e demais despesas aplicáveis, como impostos, tarifas e seguros incluídos no contrato.
Dois empréstimos podem apresentar juros semelhantes e CETs diferentes.
Por exemplo, uma instituição pode anunciar uma taxa aparentemente menor, mas acrescentar despesas que tornam a operação mais cara.
Antes de assinar, peça o CET mensal e anual, o valor líquido que receberá e o total que deverá pagar. Esses números permitem comparar as propostas de maneira mais justa.
7. Como conseguir empréstimo para negativado com juros baixos?
Se você está procurando um empréstimo para negativado, vale organizar a solicitação antes de enviar seus dados a vários bancos. Minha recomendação é seguir um processo simples.
Passo 1: descubra quanto realmente precisa
Evite solicitar valores maiores apenas porque o banco liberou um limite. Se uma emergência exige R$ 2.000, contratar R$ 5.000 significa assumir juros sobre R$ 3.000 adicionais. Peça o menor valor que resolva sua necessidade.
Passo 2: confira suas dívidas e seu CPF
Consulte quais pendências estão registradas em seu nome. Verifique se existem dívidas já pagas, cobranças desconhecidas ou informações desatualizadas. Também vale conferir as possibilidades de negociação.
Você pode acompanhar nosso guia sobre como limpar o nome em 2026 passo a passo.
Passo 3: organize a comprovação de renda
Os bancos precisam avaliar sua capacidade de pagamento. Mesmo trabalhadores autônomos podem demonstrar movimentações financeiras por meio de extratos, declarações e outros documentos aceitos pela instituição.
Quanto mais clara for sua situação financeira, melhor será a avaliação da sua capacidade de assumir parcelas — embora isso não garanta aprovação.
Passo 4: compare modalidades adequadas
Quem trabalha com carteira assinada pode verificar o consignado. Aposentados e pensionistas podem consultar alternativas vinculadas ao INSS.
Quem possui patrimônio pode avaliar crédito com garantia, considerando cuidadosamente o risco. Se nenhuma dessas possibilidades estiver disponível, será necessário comparar as propostas de crédito pessoal sem garantia.
Passo 5: compare o custo completo
Não se concentre apenas na parcela. Analise:
- CET mensal e anual.
- Valor líquido que será depositado.
- Quantidade e valor das parcelas.
- Total a pagar até o fim do contrato.
- Consequências do atraso.
- Condições de antecipação ou quitação.
Se duas propostas liberam o mesmo valor líquido e apresentam o mesmo prazo, aquela com menor custo total geralmente será financeiramente mais vantajosa, desde que as demais condições também sejam adequadas.
Passo 6: confirme a identidade da instituição
Pesquise os canais oficiais e verifique quem realmente concederá o crédito. Tenha cuidado com anúncios em redes sociais, mensagens de WhatsApp e perfis que usam logotipos de bancos.
Se receber uma proposta aparentemente irresistível, procure a instituição por seus canais oficiais antes de enviar documentos.
8. Empréstimo para negativado sem consulta ao SPC e Serasa é confiável?
A expressão “empréstimo sem consulta ao SPC e Serasa” aparece frequentemente em anúncios. Ela pode indicar que determinada modalidade utiliza outros critérios de análise, mas não significa aprovação automática.
Mesmo quando o banco não utiliza uma consulta específica ao cadastro de inadimplentes, pode avaliar renda, histórico financeiro, capacidade de pagamento e garantias.
O problema começa quando alguém promete liberação imediata em troca de uma taxa antecipada.
Os golpes mais comuns
Desconfie principalmente destas situações:
- Solicitação de Pix para liberar um empréstimo.
- Cobrança de depósito antecipado para aumentar o score.
- Promessa de aprovação garantida para qualquer CPF.
- Pedido de transferência para uma conta de pessoa física.
- Envio de contratos falsos usando marcas conhecidas.
- Exigência de pagamento para desbloquear um valor supostamente aprovado.
O Banco Central alerta para golpes de depósito antecipado em ofertas de empréstimos.
Alerta financeiro: se alguém pedir dinheiro antecipadamente para liberar seu empréstimo, interrompa a negociação. Nunca envie Pix ou depósito como condição de aprovação.
Também tenha atenção aos aplicativos desconhecidos que solicitam acesso excessivo a dados pessoais ou credenciais bancárias. Segurança deve fazer parte da comparação, assim como os juros.
9. Vale a pena fazer empréstimo para quitar dívidas estando negativado?
Essa é uma das perguntas que mais merecem cuidado.
Imagine que você tenha uma dívida de cartão de crédito de R$ 4.000, com juros elevados. Se conseguir substituí-la por um empréstimo com CET significativamente menor, parcelas acessíveis e um plano para não voltar a utilizar o crédito rotativo, a troca pode reduzir o custo financeiro.
Mas isso não acontece automaticamente.
Se você contrata o empréstimo, quita o cartão e volta a acumular novas faturas que não consegue pagar, terá apenas transferido e ampliado o problema.
Por isso, eu avaliaria três condições antes de contratar:
- A nova dívida precisa ser comprovadamente mais barata, considerando o CET e o total a pagar.
- A parcela deve caber no orçamento após as despesas essenciais.
- É necessário interromper o comportamento ou a situação que provocou o endividamento, quando isso estiver sob seu controle.
Também existe uma alternativa que muitas pessoas deixam de considerar: negociar diretamente com o credor.
Em alguns casos, uma proposta de renegociação pode oferecer desconto, parcelamento ou redução de encargos sem a necessidade de contratar um novo empréstimo.
Para tomar essa decisão, consulte o artigo dívida com cartão ou empréstimo pessoal: qual quitar primeiro?
Se as dívidas já comprometeram boa parte da sua renda, comece pelo nosso guia sobre como sair das dívidas e quitar o cartão de crédito.
A melhor solução nem sempre é conseguir mais crédito. Muitas vezes, é diminuir o custo das obrigações existentes.
Perguntas frequentes sobre empréstimo para negativado
1. Qual banco tem a menor taxa de juros para negativado em 2026?
Não existe um banco comprovadamente mais barato para todos os negativados. Entre os bancos tradicionais presentes na consulta do Banco Central de 9 a 16 de outubro de 2026, o Safra apresentou taxa média de 1,55% ao mês no crédito pessoal não consignado. Essa taxa não garante uma oferta para CPFs com restrições.
2. Qual banco libera empréstimo para negativado na hora?
Alguns bancos e financeiras oferecem análise digital e podem realizar o pagamento rapidamente após aprovação. Entretanto, a liberação depende do perfil do cliente, da modalidade escolhida e da validação dos documentos. Nenhuma instituição confiável garante aprovação para todos.
3. É possível conseguir empréstimo de R$ 5.000 com nome sujo?
Sim, pode ser possível. O valor aprovado depende da renda, do comprometimento financeiro e das garantias apresentadas. Em operações como a antecipação do FGTS, existem limites específicos que podem impedir a liberação desse valor.
4. Quem tem score baixo consegue empréstimo pessoal?
Pode conseguir. O score é um indicador de risco de crédito, mas não é o único fator considerado. Bancos também podem analisar renda, relacionamento financeiro, dívidas existentes e garantias. Uma pontuação baixa pode dificultar a aprovação ou aumentar os juros.
5. Qual empréstimo costuma ter juros menores: consignado ou pessoal?
O consignado costuma apresentar juros menores porque o pagamento é descontado diretamente do salário ou benefício. Entretanto, os custos variam conforme a instituição, o público atendido e o contrato. Compare sempre o CET das propostas disponíveis.
6. Existe empréstimo para negativado sem garantia?
Sim. Algumas instituições podem analisar solicitações de crédito pessoal sem garantia mesmo quando há restrições cadastrais. Porém, a aprovação tende a depender fortemente da capacidade de pagamento, e os juros podem ser maiores.
7. Como conseguir empréstimo para negativado com juros abaixo de 2% ao mês?
É possível encontrar taxas nessa faixa em determinadas modalidades ou operações, especialmente consignados elegíveis e alguns créditos com garantia. Isso não significa que qualquer negativado tenha acesso às mesmas condições. Compare propostas reais e verifique o CET.
Conclusão: qual empréstimo para negativado escolher em 2026?
Se você chegou até aqui procurando o banco que cobra menos juros para negativados, quero deixar uma orientação prática.
Primeiro, confira se você tem acesso a uma modalidade de crédito mais barata, como consignado ou empréstimo com garantia. Depois, compare as propostas de instituições confiáveis e verifique o custo total.
O levantamento do Banco Central ajuda a identificar bancos com taxas médias competitivas, mas somente a simulação individual mostrará quais condições estão disponíveis para seu CPF.
E se o dinheiro será utilizado para quitar dívidas, faça as contas antes de trocar uma obrigação por outra.
O melhor empréstimo não é aquele que libera dinheiro mais rápido, mas aquele que resolve uma necessidade real sem colocar suas finanças em uma situação pior.
Conteúdo educativo atualizado em 14 de novembro de 2026. As taxas e regras podem mudar. A contratação depende de análise de crédito e das condições vigentes em cada instituição.