



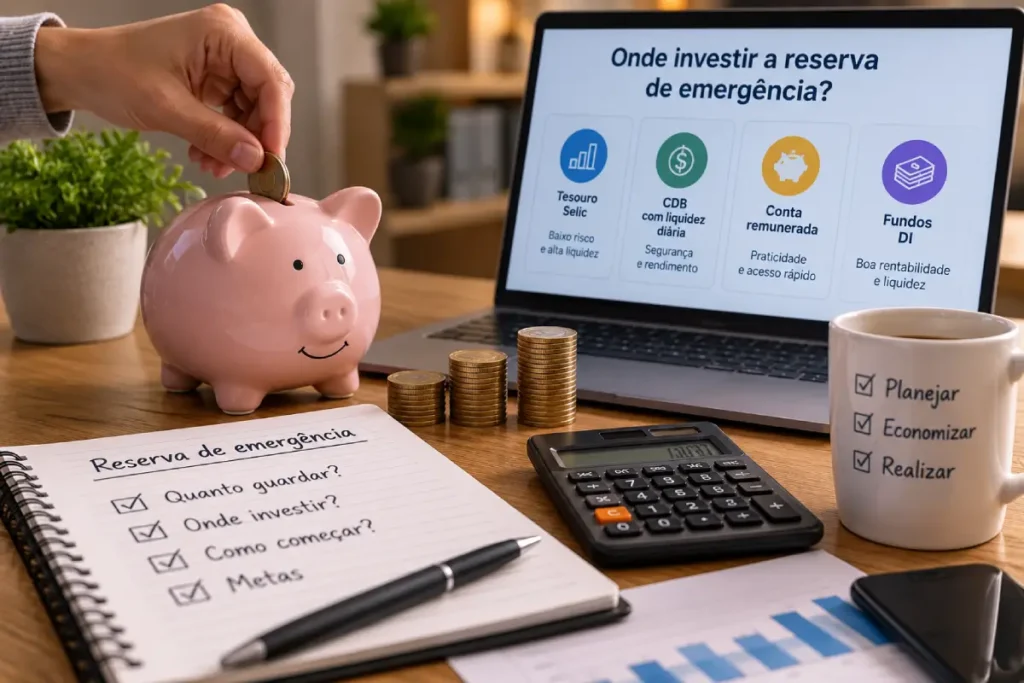
A reserva de emergência deve cobrir de 3 a 6 meses das suas despesas essenciais (de 6 a 12 meses se você é autônomo). Deixe o dinheiro em aplicações seguras e com resgate rápido, como Tesouro Selic ou CDB com liquidez diária, e não na poupança, que rende menos.
Imagine que é terça-feira de manhã e o motor do seu carro fundiu. O conserto custa R$ 3.000, e você depende do carro para trabalhar. Sem dinheiro guardado, o caminho é o cartão, o cheque especial ou um empréstimo. Um imprevisto que seria só um susto vira uma dívida de meses.
Para isso existe a reserva de emergência: um colchão que protege o seu orçamento quando a vida não segue o plano. Aqui eu mostro quanto guardar, como montar a sua passo a passo, onde deixar o dinheiro com a Selic em 13,75% e quando (e quando não) usar.
Por que ter uma reserva de emergência
A reserva de emergência é o dinheiro guardado para situações não planejadas, como desemprego, problema de saúde, conserto urgente em casa ou no carro. Ela não serve para viagem, Black Friday ou presente. A função dela é simples: impedir que um imprevisto vire dívida.
O custo de não ter a reserva é alto. Se os R$ 3.000 do conserto fossem para o rotativo do cartão, que cobrou em média 15,18% ao mês em agosto de 2026, a dívida sairia de R$ 3.000 para cerca de R$ 3.455 em apenas um mês, com R$ 455 só de juros.
O retrato das famílias brasileiras mostra que o problema é grande. Segundo o Raio X do Investidor Brasileiro 2026, pesquisa da Anbima com o Datafolha, 31% dos brasileiros não têm nenhuma reserva financeira, como mostra a reportagem do Diário do Comércio. Entre as classes D e E, o número chega a 48%.
Mesmo quem tem algum dinheiro guardado está vulnerável. A mesma pesquisa mostra que 69% dizem ter reserva, mas 43% desse grupo usariam tudo em até seis meses. E só 24% têm dinheiro para mais de seis meses de despesas fixas.
Quanto guardar: de 3 a 12 meses de despesas
O cálculo é simples: some as suas despesas essenciais do mês (moradia, contas, mercado, transporte, saúde, parcelas obrigatórias) e multiplique pelo número de meses. Lazer, restaurante e compras não entram, porque numa emergência você corta esses gastos.
O número de meses depende da estabilidade da sua renda:
| Perfil | Meses de despesas essenciais |
|---|---|
| Servidor público | cerca de 3 meses |
| CLT em empresa estável | 3 a 6 meses |
| Autônomo, freelancer, motorista de aplicativo | 6 a 12 meses |
| Empresário ou quem vive do próprio negócio | 9 a 12 meses ou mais |
| Quem é o único responsável pelo sustento da família | também de 6 a 12 meses |
Os especialistas divergem um pouco nas faixas dos autônomos (alguns citam de 6 a 9 meses, outros de 9 a 12), então escolha pela segurança que você precisa para dormir tranquilo. O CLT conta com FGTS, aviso prévio e seguro-desemprego como colchão extra, e por isso pode ficar na faixa menor.
Veja o cálculo com despesas essenciais de R$ 3.500 por mês:
| Perfil | Meses | Reserva necessária |
|---|---|---|
| Servidor público | 3 | R$ 10.500 |
| CLT | 6 | R$ 21.000 |
| Autônomo | 9 | R$ 31.500 |
O número pode assustar, e é por isso que a reserva se constrói por etapas, como veremos no passo a passo. Se você ainda não sabe quanto gasta, comece pelo guia de como controlar o orçamento.
Como montar a reserva de emergência passo a passo

Passo 1: calcule as despesas essenciais
Pegue os últimos três meses de extrato e fatura e marque o que é indispensável. Esse é o número que vai multiplicar os meses. Seja honesto: assinaturas e delivery não são essenciais.
Passo 2: defina a meta em etapas
Não comece pelo valor total. Divida em degraus: primeiro 1 mês de despesas, depois 3 e, por fim, a meta completa. Cada degrau já protege você mais. No exemplo de R$ 3.500, o primeiro degrau é R$ 3.500, bem mais possível que R$ 21.000.
Passo 3: automatize o depósito
Programar um Pix no dia do pagamento funciona melhor que “guardar o que sobra”, porque quase nunca sobra. Imagine uma renda de R$ 4.000 com despesas essenciais de R$ 3.000. Para chegar a 6 meses (R$ 18.000) guardando R$ 500 por mês, são 36 meses sem contar rendimento. Com um rendimento líquido de cerca de 11% ao ano, o prazo cai para cerca de 31 meses (conta minha, com taxas de hoje).
Passo 4: separe o dinheiro da conta corrente
Dinheiro à vista some. Deixe a reserva em uma aplicação separada, de preferência em outra instituição ou num “cofrinho” que não apareça no saldo que você usa no dia a dia.
Passo 5: use o que cair de extra
13º salário, restituição do Imposto de Renda e bônus são oportunidades de dar um salto. Mesmo metade desse dinheiro, direcionada para a reserva, acelera a meta.
Passo 6: reponha o que usar
Quando precisar usar a reserva, a meta passa a ser reconstruí-la. Trate o valor retirado como uma dívida com você mesmo.
Onde deixar a reserva de emergência em 2026
Três critérios definem o lugar certo: segurança (risco baixo), liquidez (resgate rápido, em até um dia útil) e rentabilidade (acompanhar pelo menos a inflação). Nessa ordem de importância. Com a Selic em 13,75% ao ano desde setembro de 2026, boas opções pagam bem:
| Opção | Resgate | Rendimento hoje | Garantia |
|---|---|---|---|
| Tesouro Selic | no dia útil seguinte | Selic + 0,0987% ao ano (cerca de 13,85%) | Governo federal |
| CDB com liquidez diária (100% do CDI) | no mesmo dia | cerca de 13,65% ao ano | FGC, até R$ 250 mil por CPF em cada instituição |
| Conta ou cofrinho remunerado de banco digital | imediato | varia, muitos pagam 100% do CDI | FGC, conforme a instituição |
| Poupança | imediato | cerca de 6,17% ao ano mais TR | FGC |
As taxas do Tesouro Selic são de 22 de outubro de 2026 e mudam com a Selic. O CDI costuma ficar 0,10 ponto percentual abaixo da Selic. Para ver as taxas do dia, consulte o Tesouro Direto, e para conhecer a proteção do CDB, o FGC.
O Tesouro Selic costuma ser a escolha mais simples, porque mistura segurança máxima e oscilação mínima. Veja o passo a passo em como investir no Tesouro Direto. Se você prefere o CDB, confira se ele tem liquidez diária de verdade e se paga 100% do CDI ou mais. Para comparar bancos, veja qual banco rende mais.
Poupança serve para a reserva de emergência?
Serve para quem não tem outra opção, porque tem liquidez imediata e é simples. Mas a conta mostra a diferença. Com R$ 18.000 guardados por 12 meses, o Tesouro Selic renderia cerca de R$ 2.057 líquidos se a Selic ficasse parada em 13,75%, já descontado o IR de 17,5%. A poupança renderia cerca de R$ 1.111, isenta de imposto. São cerca de R$ 946 a menos por ano.
Para manter o poder de compra, R$ 18.000 precisam render R$ 824 (a inflação de 12 meses, de 4,58%). A poupança até cobre isso, mas deixa pouco de ganho real. Você pode entender como ela funciona em o que é poupança.
Os números são estimativas, sem contar taxas de custódia e com a Selic parada. O rendimento real pode ser diferente. Quer ver mais sobre a diferença de rendimento e o que muda se os juros caírem? O guia Selic em 13,75%: onde investir com a taxa alta explica.
Onde NÃO deixar a reserva de emergência
O risco e a falta de liquidez são os maiores inimigos de uma reserva. Evite:
- Ações, fundos imobiliários e criptomoedas: podem cair justamente quando você precisa do dinheiro;
- Tesouro Prefixado e IPCA+ longos: o preço oscila e, se você resgatar antes do vencimento, pode perder dinheiro;
- LCI e LCA com carência: muitas têm prazo em que o dinheiro não pode ser resgatado;
- Investimentos com prazo de vencimento fixo: CDBs sem liquidez diária só devolvem o dinheiro na data combinada;
- Dinheiro “próximo demais”: conta corrente e carteira digital sem rendimento perdem para a inflação e facilitam o gasto.
No resgate, vale lembrar do IOF, que só incide sobre aplicações resgatadas nos primeiros 30 dias. E o Imposto de Renda segue a tabela regressiva: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias.
Quando usar a reserva de emergência (e quando não)
Use três perguntas para decidir:
- É inesperado? Se você podia prever, deveria estar no orçamento;
- É urgente? Se dá para esperar e juntar o dinheiro, espere;
- É necessário? Se não resolver, o dano é grande (saúde, moradia, renda)?
Se as três respostas forem sim, é emergência: desemprego, doença, conserto essencial do carro ou da casa. Viagem, promoção da Black Friday e IPVA que você já sabia que ia chegar não são emergência. Para essas despesas, crie metas separadas.
Primeiro a reserva ou primeiro as dívidas?
A resposta depende dos juros. A ordem que costuma funcionar é esta:
- Mini-reserva de 1 mês de despesas, para não voltar ao cartão no primeiro imprevisto;
- Quitar as dívidas caras, como rotativo, cheque especial e empréstimo pessoal, que cobram muito mais do que qualquer aplicação rende. Veja qual dívida quitar primeiro;
- Completar a reserva até os 3 a 6 meses, ou mais para quem tem renda variável.
Sem a mini-reserva, a primeira emergência vai direto para o cartão, e você volta ao ponto de partida.
Atenção: este é um conteúdo educacional e não uma recomendação personalizada de investimento. Taxas, prazos e riscos mudam, e a opção certa depende da sua situação. Para decisões maiores, converse com um profissional certificado.
5 erros comuns com a reserva de emergência
- Esperar “sobrar” para guardar. Sem automação, o dinheiro some antes de chegar à reserva;
- Misturar a reserva com a conta corrente. O dinheiro “visto” é gasto;
- Investir a reserva em ativos de risco. A rentabilidade extra não compensa o risco de perder justamente quando precisa;
- Usar a reserva para o que não é emergência. Cada saque fora da regra enfraquece o colchão;
- Não repor depois de usar. A reserva só protege se estiver cheia quando o próximo imprevisto chegar.
Perguntas frequentes sobre reserva de emergência
Quanto guardar de reserva de emergência?
De 3 a 6 meses das despesas essenciais para quem tem emprego estável, e de 6 a 12 meses para autônomos, empresários e quem tem renda variável. Com despesas de R$ 3.500, a meta de 6 meses é de R$ 21.000.
Onde deixar a reserva de emergência?
Em aplicações seguras e com resgate em até um dia útil: Tesouro Selic, CDB com liquidez diária que pague 100% do CDI ou mais, ou conta remunerada de banco com garantia do FGC.
A poupança serve para reserva de emergência?
Serve, porque tem liquidez imediata, mas rende bem menos. Com a Selic em 13,75%, a poupança rende cerca de 6,17% ao ano mais TR, contra cerca de 13,85% do Tesouro Selic, antes do imposto.
Posso investir a reserva de emergência em ações ou criptomoedas?
Não é recomendado. A reserva precisa estar disponível pelo valor cheio quando você precisar, e ações e criptomoedas podem cair justamente nessa hora.
Devo quitar as dívidas antes de montar a reserva?
Primeiro monte uma mini-reserva de 1 mês, depois quite as dívidas caras, como rotativo e cheque especial, e depois complete a reserva. Assim você não volta à dívida no primeiro imprevisto.
Quanto o autônomo deve guardar?
De 6 a 12 meses das despesas essenciais, porque a renda é variável e não há FGTS, aviso prévio nem seguro-desemprego. As faixas variam entre especialistas, e quem tem mais dependência da renda deve buscar o limite maior.
Quando posso usar a reserva de emergência?
Quando o gasto é inesperado, urgente e necessário, como desemprego, doença ou conserto essencial. Viagens, promoções e despesas previsíveis, como o IPVA, devem ter metas separadas.
Seu próximo passo
Hoje mesmo, faça duas coisas: some as suas despesas essenciais de um mês e programe o primeiro Pix para uma aplicação separada, mesmo que seja de R$ 50. O primeiro degrau (1 mês de despesas) já muda o seu jogo: o próximo imprevisto deixa de ser uma crise e vira apenas uma conta.
E você, quantos meses de despesas tem guardados hoje? Conta nos comentários, que eu leio todos.


