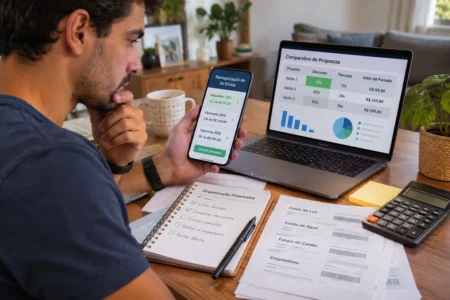
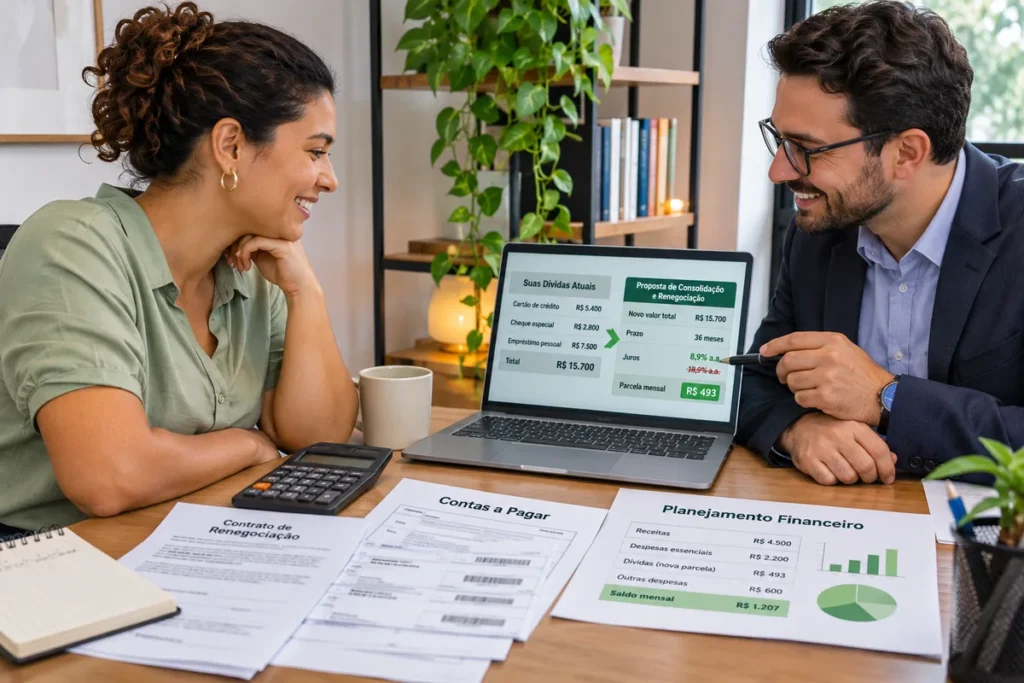
Você pode contratar assessoria financeira para renegociar dívidas com planejadores financeiros independentes, consultorias especializadas ou profissionais jurídicos. Também existem alternativas gratuitas, como bancos, Procons e plataformas de negociação. Para conseguir juros menores, compare propostas pelo Custo Efetivo Total (CET), avalie os honorários e evite promessas de descontos garantidos.
Imagine abrir o aplicativo do banco e descobrir que, antes mesmo de receber o salário, boa parte do dinheiro já está comprometida com empréstimos, cartões e cheque especial. Uma parcela vence no dia 5, outra no dia 12 e a fatura do cartão chega no dia 20.
Você paga uma conta, atrasa outra e os juros continuam aumentando. Já se perguntou se seria possível juntar todas essas dívidas em uma única parcela, com juros menores e um prazo mais confortável?
É justamente nessa situação que muita gente começa a procurar assessoria financeira. O problema é que nem todas as empresas oferecem o mesmo serviço. Algumas apresentam empréstimos, outras negociam diretamente com credores e há profissionais que ajudam a reorganizar todo o orçamento familiar.
Vou mostrar como essas alternativas funcionam, onde encontrar atendimento confiável e como identificar uma negociação que realmente economize dinheiro.
O que é assessoria financeira para renegociação de dívidas?
A assessoria financeira é um serviço de orientação que ajuda pessoas e famílias a compreender suas obrigações, identificar oportunidades de economia e elaborar um plano para recuperar o equilíbrio financeiro. Quando o atendimento é especializado em endividamento, o profissional pode analisar contratos, calcular encargos e acompanhar propostas de renegociação.
O objetivo não deve ser apenas diminuir a parcela mensal. A prioridade é reduzir o custo da dívida sem criar um problema ainda maior.
O que um assessor financeiro pode fazer?
- Diagnóstico financeiro: levantamento das dívidas, renda, despesas e capacidade de pagamento.
- Análise de contratos: identificação das taxas de juros, tarifas, seguros e demais encargos.
- Negociação com credores: preparação ou acompanhamento de propostas de descontos e parcelamentos.
- Consolidação de dívidas: avaliação de alternativas para substituir diferentes compromissos por um novo contrato.
- Comparação de empréstimos: análise do CET, das garantias e do custo final das ofertas.
- Planejamento financeiro: definição de estratégias para evitar novos atrasos.
Nem toda consultoria executa todas essas atividades. Algumas apenas elaboram o plano de ação e deixam a negociação diretamente com você. Por isso, antes de contratar, pergunte exatamente quais serviços estão incluídos.
Assessoria financeira é a mesma coisa que empresa de empréstimos?
Não. Uma assessoria independente deve analisar diferentes caminhos para resolver o problema, inclusive aqueles que não envolvem contratar crédito. Já uma financeira ou correspondente bancário normalmente atua na oferta ou intermediação de produtos de determinadas instituições.
Isso não significa que uma opção seja necessariamente ruim. A diferença está nos interesses envolvidos. Se a empresa recebe comissão pela contratação de um empréstimo, você precisa saber disso antes de aceitar sua recomendação.
Onde contratar assessoria financeira para consolidar dívidas?
Existem diferentes caminhos para conseguir orientação, negociar débitos e buscar juros menores. A escolha depende do número de credores, do valor das dívidas, da situação do CPF e da sua capacidade de pagamento.
Comparativo dos principais canais de atendimento
| Onde procurar | Serviço oferecido | Custo | Melhor indicação |
|---|---|---|---|
| Planejador financeiro independente | Diagnóstico, planejamento e análise das dívidas | Honorários profissionais | Quem precisa reorganizar várias dívidas |
| Consultoria especializada | Análise de contratos e apoio nas propostas | Conforme contrato | Dívidas complexas ou com vários bancos |
| Banco ou instituição credora | Descontos, parcelamento e renegociação direta | Sem honorários de assessoria; acordo pode ter encargos | Dívidas com um ou poucos credores |
| Serasa Limpa Nome | Consulta de ofertas de empresas parceiras | Negociação digital gratuita | Dívidas com ofertas disponíveis |
| Procon e programas de superendividamento | Orientação, conciliação e defesa do consumidor | Atendimento público gratuito | Dificuldade para negociar e despesas essenciais comprometidas |
| Defensoria Pública | Orientação e assistência jurídica conforme critérios | Gratuito para pessoas elegíveis | Superendividamento e conflitos jurídicos |
| Advogado especializado | Análise jurídica e medidas judiciais | Honorários ou assistência gratuita, quando cabível | Cobranças contestadas e ações judiciais |
Atenção: plataformas de negociação, bancos e serviços públicos não são necessariamente assessorias financeiras personalizadas. Cada canal resolve uma parte diferente do problema.
Planejadores financeiros independentes
Se você possui várias dívidas, renda irregular ou dificuldade para organizar o orçamento, um planejador financeiro pode ajudar a construir uma estratégia. Uma forma de procurar profissionais é consultar o diretório de profissionais CFP® da Planejar.
A certificação CFP® (Certified Financial Planner) é uma credencial voltada ao planejamento financeiro pessoal. Ela representa uma qualificação relevante, mas não significa que todos os profissionais certificados atuem com renegociação de dívidas.
Antes da contratação, confirme se o profissional possui experiência em endividamento familiar, análise de crédito e negociação bancária. Verifique também se cobra por consulta, projeto ou acompanhamento mensal.
Empresas especializadas em renegociação
Algumas consultorias oferecem atendimento voltado exclusivamente à redução ou reestruturação de dívidas. Elas podem auxiliar na organização documental, revisão das condições contratuais e negociação com bancos.
Entretanto, uma empresa privada não tem poder para obrigar o credor a conceder descontos. O banco continua responsável pela aprovação da proposta, salvo quando houver determinação jurídica aplicável.
Desconfie de empresas que anunciam redução garantida de 70%, 80% ou 90% para qualquer contrato.
Serasa Limpa Nome
O Serasa Limpa Nome é uma alternativa para consultar e aceitar propostas de renegociação oferecidas por empresas parceiras. O acesso digital é gratuito e permite verificar acordos disponíveis para o CPF.
É possível encontrar opções de quitação com desconto ou parcelamento, dependendo da empresa credora. A Serasa apresenta as condições disponibilizadas pelos parceiros; não atua como consultoria independente para negociar individualmente cada contrato.
Atualização de novembro de 2026: a 36ª edição do Feirão Serasa Limpa Nome acontece de 3 de novembro a 6 de dezembro de 2026. A campanha anuncia descontos de até 99%, conforme a oferta e a elegibilidade de cada dívida. Esse percentual máximo não é garantido a todos.
Procon e Defensoria Pública
Se você não consegue pagar suas dívidas sem comprometer alimentação, moradia e outras necessidades essenciais, procure o Procon da sua cidade. Alguns órgãos oferecem programas específicos de apoio ao consumidor superendividado.
O Procon-SP, por exemplo, mantém um Programa de Apoio ao Superendividado (PAS), com orientação e possibilidade de conciliação. A Defensoria Pública também pode ajudar quando o problema exige assistência jurídica e a pessoa atende aos requisitos do serviço.
Minha orientação é procurar essas alternativas antes de comprometer o pouco dinheiro disponível com honorários particulares.
Como funciona a consolidação de dívidas com juros menores?
A consolidação de dívidas consiste em substituir dois ou mais compromissos financeiros por uma nova operação de crédito. Em vez de pagar diferentes parcelas a vários credores, você passa a ter um contrato concentrando os valores quitados.
Mas atenção: consolidar dívidas não significa automaticamente pagar menos juros. O benefício depende das condições do novo empréstimo.
Exemplo de consolidação
Imagine uma pessoa com as seguintes obrigações:
| Tipo de dívida | Saldo devedor |
|---|---|
| Cartão de crédito | R$ 8.000 |
| Cheque especial | R$ 5.000 |
| Empréstimo pessoal | R$ 7.000 |
| Total | R$ 20.000 |
Se uma instituição aprovar um novo empréstimo de R$ 20.000, o dinheiro poderá ser utilizado para quitar esses três compromissos. A pessoa deixaria de pagar os contratos anteriores e passaria a pagar as parcelas do novo crédito. Isso simplifica a administração financeira, mas só gera economia se as condições forem vantajosas.
Consolidação, portabilidade e renegociação: qual a diferença?
Renegociação: você busca modificar as condições da dívida com o credor, como descontos, parcelas, vencimentos ou encargos.
Portabilidade de crédito: você transfere uma operação de crédito para outra instituição, seguindo as regras aplicáveis e mediante proposta da instituição de destino.
Consolidação: você reúne diferentes obrigações em uma nova operação, normalmente para simplificar pagamentos ou tentar reduzir o custo financeiro.
A portabilidade de um empréstimo individual não é, por si só, uma consolidação de várias dívidas. Para mais informações, consulte o Banco Central do Brasil e o relatório de operações de crédito.
Quando a consolidação pode valer a pena?
- O novo empréstimo apresenta CET menor que o das dívidas substituídas.
- O prazo permite pagar as parcelas sem comprometer despesas essenciais.
- O custo total é menor, considerando tarifas, tributos e outros encargos.
- A operação realmente quita os compromissos anteriores.
- Existe um plano para evitar que cartões e limites liberados sejam utilizados novamente.
Para decidir a ordem dos pagamentos, veja nosso comparativo sobre qual dívida quitar primeiro: cartão de crédito ou empréstimo pessoal.
Quanto é possível economizar ao trocar dívidas caras por juros menores?
Vamos imaginar uma situação prática. Você possui R$ 20.000 em dívidas e precisa avaliar duas possibilidades de financiamento desse saldo. A primeira possui juros de 4% ao mês. A segunda oferece 2% ao mês.
Para uma comparação simples, vou considerar 24 prestações fixas, sem adicionar IOF, tarifas ou seguros.
Simulação de empréstimo de R$ 20.000
| Condição | Opção A | Opção B |
|---|---|---|
| Valor financiado | R$ 20.000 | R$ 20.000 |
| Juros mensais | 4% | 2% |
| Prazo | 24 meses | 24 meses |
| Parcela aproximada | R$ 1.311,74 | R$ 1.057,42 |
| Total a pagar | R$ 31.481,68 | R$ 25.378,13 |
| Juros totais | R$ 11.481,68 | R$ 5.378,13 |
Economia potencial: R$ 6.103,55. A diferença é significativa porque as duas operações financiam o mesmo saldo pelo mesmo prazo. Na prática, compare também o prazo restante das dívidas atuais, os valores para liquidação antecipada e os custos do novo contrato.
Uma taxa mensal menor não garante economia se o prazo aumentar excessivamente.
Por que o CET é mais importante que os juros anunciados?
O Custo Efetivo Total, conhecido como CET, representa o custo da operação considerando juros e outras despesas incluídas no financiamento. Um empréstimo com juros de 2% ao mês pode ter custo efetivo maior quando existem tributos, tarifas e seguros financiados.
- Taxa de juros mensal e anual.
- CET mensal e anual.
- Valor efetivamente liberado.
- Quantidade e valor das parcelas.
- Total a pagar até o final.
- Condições de amortização e quitação antecipada.
Minha dica: nunca aceite um novo empréstimo apenas porque a prestação ficou menor. Compare quanto você pagará no total e quanto tempo levará para encerrar a dívida.
Como escolher uma assessoria financeira confiável?
A contratação de uma consultoria exige os mesmos cuidados que você teria ao escolher outro profissional que terá acesso a informações sensíveis. Eu começaria pesquisando a reputação da empresa e verificando a transparência do atendimento.
Verifique a experiência e as qualificações
Pergunte se o profissional possui experiência em renegociação de dívidas bancárias, crédito pessoal e planejamento financeiro. Certificações como CFP® podem contribuir para demonstrar formação, mas não substituem a análise do serviço.
Se a proposta envolver discussão judicial, procure um advogado habilitado e consulte sua situação no Cadastro Nacional dos Advogados da OAB.
Exija uma proposta de serviços por escrito
- Identificação do profissional ou empresa responsável.
- Dívidas que serão analisadas.
- Etapas e entregas incluídas.
- Valor e momento do pagamento.
- Eventuais comissões por indicação de produtos financeiros.
- Condições de cancelamento ou encerramento.
- O que acontece se nenhum acordo for obtido.
A existência de contrato, por si só, não garante qualidade. Leia também as condições de cancelamento e eventual reembolso.
Confira como a empresa será remunerada
Existem modelos de cobrança por consulta, valor fixo pelo projeto, acompanhamento mensal, remuneração vinculada a resultados e comissões pagas por instituições parceiras.
Nenhum modelo é automaticamente melhor. O fundamental é entender quanto o serviço custará e se existe conflito de interesses. Uma consultoria remunerada por instituição financeira pode ter acesso a produtos específicos, mas talvez não apresente todas as alternativas do mercado.
Sinais de alerta na contratação
- Garantir descontos antes de analisar os contratos.
- Prometer apagar dívidas legítimas sem pagamento ou fundamento jurídico.
- Exigir Pix para uma conta pessoal desconhecida.
- Pedir senha bancária ou códigos de autenticação.
- Orientar a interromper pagamentos sem explicar os riscos.
- Garantir empréstimo para qualquer CPF.
- Recusar fornecer contrato, CNPJ ou identificação profissional.
Uma assessoria séria apresenta riscos e limitações, não apenas benefícios.
Como renegociar várias dívidas pagando menos juros: passo a passo
Mesmo contratando ajuda profissional, recomendo compreender as etapas do processo. Afinal, é você quem continuará responsável pelas obrigações assumidas.
Passo 1: faça um levantamento completo das dívidas
Reúna contratos, faturas e demonstrativos. Para operações registradas no Sistema Financeiro Nacional, consulte o Relatório de Empréstimos e Financiamentos (SCR) do Banco Central, pelo sistema Registrato.
O relatório ajuda a identificar compromissos com instituições financeiras, incluindo operações em dia e em atraso. Ele não substitui o saldo atualizado fornecido pelo credor nem reúne necessariamente todas as dívidas comerciais.
Passo 2: identifique as dívidas mais caras
Organize credor, saldo para quitação, taxa de juros, CET, parcelas restantes e situação do contrato em uma planilha. Em geral, cartão rotativo e cheque especial merecem atenção devido ao custo elevado.
A prioridade também deve considerar riscos de perder um bem em garantia, cobranças judiciais e despesas essenciais. Para aprofundar, veja como negociar dívida de cartão de crédito em sete passos.
Passo 3: calcule sua capacidade real de pagamento
Imagine uma família com renda líquida de R$ 4.500 mensais, despesas essenciais de R$ 3.300 e outros compromissos inevitáveis de R$ 500. Isso deixa uma margem inicial de R$ 700.
Eu não recomendaria assumir automaticamente uma prestação de R$ 700: qualquer imprevisto poderia comprometer o acordo. Nesse cenário, uma parcela de R$ 450 a R$ 500 deixaria alguma flexibilidade, desde que todos os gastos estejam contabilizados.
Você pode organizar as informações seguindo nosso guia de orçamento mensal para controlar as finanças pessoais.
Passo 4: peça propostas diretamente aos bancos
Antes de contratar uma assessoria, entre em contato com cada instituição. Solicite alternativas de quitação à vista, renegociação parcelada e redução de encargos.
Tenho interesse em regularizar meu contrato. Solicito o saldo atualizado para quitação, uma proposta de desconto à vista e outra de parcelamento, com indicação dos juros, CET, valor total e vencimentos. Minha capacidade de pagamento mensal é de R$ 500.
Faça a solicitação por um canal oficial e guarde os protocolos.
Passo 5: compare a consolidação e a portabilidade
Com os saldos atualizados, procure instituições que ofereçam alternativas adequadas ao seu perfil. Solicite proposta individualizada e compare CET, prazo, garantias e valor total.
Se houver operação com garantia de imóvel ou veículo, avalie cuidadosamente o risco patrimonial antes de substituir dívidas sem garantia.
Passo 6: use canais de defesa do consumidor quando necessário
Se houver divergência de valores, cobrança não reconhecida ou dificuldade de atendimento, procure o SAC e a ouvidoria da instituição. Outra alternativa é o Consumidor.gov.br, plataforma pública de solução de conflitos de consumo.
As empresas participantes possuem prazo de até dez dias para responder às reclamações, conforme as regras da plataforma. O serviço não garante desconto nem substitui uma negociação individual de crédito.
Passo 7: formalize o acordo e acompanhe os pagamentos
Antes de pagar qualquer entrada, confira os dados do credor e todas as condições contratuais. Guarde a proposta, os comprovantes e os protocolos. Depois da quitação, solicite a documentação correspondente e verifique a atualização de registros de inadimplência.
Também recomendo nossas dicas para sair do vermelho e reorganizar o dinheiro. O objetivo não é apenas encerrar o contrato atual, mas impedir que as dívidas voltem a crescer.
Vale a pena pagar por assessoria financeira ou negociar gratuitamente?
A resposta depende da complexidade das dívidas e do benefício real do serviço. Se você possui um único cartão com proposta de desconto acessível, talvez consiga resolver diretamente com o banco.
Por outro lado, uma família com cinco instituições credoras, diferentes taxas e dificuldade para controlar o orçamento pode precisar de orientação especializada.
Exemplo de custo-benefício da assessoria
Imagine uma pessoa que recebeu proposta de quitação de R$ 18.000. Após análise e negociação, uma consultoria obtém uma oferta de R$ 13.500, cobrando R$ 800 pelo atendimento.
| Resultado | Valor |
|---|---|
| Proposta inicial | R$ 18.000 |
| Nova proposta | R$ 13.500 |
| Redução obtida | R$ 4.500 |
| Honorários da consultoria | R$ 800 |
| Economia líquida estimada | R$ 3.700 |
Seria necessário confirmar que as duas propostas têm condições equivalentes e não escondem novos encargos. A assessoria agrega valor quando o benefício compensa seus custos e riscos.
O profissional também pode organizar os pagamentos e ajudar a manter um planejamento consistente, mesmo quando a economia imediata é pequena. Se o orçamento já não cobre necessidades básicas, priorize orientação gratuita.
Lei do Superendividamento e programas de renegociação em 2026
Nem todo problema financeiro pode ser resolvido contratando outro empréstimo. Existem situações em que as parcelas acumuladas tornam impossível pagar as dívidas sem comprometer necessidades indispensáveis.
Nesses casos, vale conhecer a Lei nº 14.181/2021, conhecida como Lei do Superendividamento. Ela acrescentou mecanismos de prevenção e tratamento do superendividamento ao Código de Defesa do Consumidor.
A legislação contempla consumidores pessoas físicas de boa-fé que não conseguem pagar dívidas de consumo sem comprometer o mínimo existencial, conforme os critérios legais.
Como funciona a repactuação de dívidas?
Dependendo do caso, o consumidor pode buscar orientação em órgãos de defesa do consumidor ou assistência jurídica. O Código de Defesa do Consumidor prevê procedimento judicial de conciliação com credores, no qual pode ser apresentado plano de pagamento de até cinco anos, observados os requisitos legais.
Existem exclusões, como determinadas dívidas com garantia real, financiamentos imobiliários e crédito rural. Portanto, não se trata de perdão automático nem de direito irrestrito a descontos.
O Novo Desenrola Brasil ainda está disponível?
É necessário distinguir programas oficiais das ofertas comuns dos credores. Segundo o Ministério da Fazenda, o prazo da modalidade federal de renegociação para famílias, com condições específicas em 2026, encerrou em 31 de agosto de 2026.
Isso não impede bancos de oferecer acordos próprios e outras campanhas. Em novembro de 2026, por exemplo, o Feirão Serasa Limpa Nome continua com propostas de empresas parceiras, conforme critérios de cada credor. Antes de aderir, confirme vigência, condições e canais oficiais.
E se não sobrar dinheiro nem para a primeira parcela?
Nesse caso, evite contrair dívida nova apenas para ganhar tempo. Reveja o orçamento, preserve despesas essenciais e procure orientação gratuita no Procon ou na Defensoria Pública.
Assumir acordo que você já sabe que não conseguirá cumprir pode provocar novos encargos e dificultar futuras negociações. A saída precisa ser sustentável, não apenas parecer vantajosa no primeiro mês.
Perguntas frequentes sobre assessoria financeira e renegociação de dívidas
Qual é a melhor empresa para renegociar dívidas com juros menores?
Não existe uma empresa que ofereça as melhores condições para todos. A proposta depende do credor, do contrato e da situação financeira. Compare primeiro os canais oficiais do banco e, se necessário, procure assessoria independente.
Quanto custa contratar uma assessoria financeira?
O preço varia conforme a experiência do profissional, a quantidade de dívidas e o escopo do serviço. Pode haver cobrança por consulta, projeto ou acompanhamento. Solicite orçamento escrito antes de contratar.
É possível juntar todas as dívidas em um único empréstimo?
Sim, quando uma instituição aprova uma operação suficiente para quitar os contratos anteriores. A consolidação depende da análise de crédito e não garante juros menores. Compare CET, prazo e total a pagar.
A assessoria financeira consegue reduzir juros de empréstimos?
Ela pode identificar propostas mais vantajosas e ajudar na negociação, mas não pode garantir a redução. A decisão depende do credor, do contrato e de eventuais direitos aplicáveis.
Quem está negativado pode contratar assessoria financeira?
Sim. A negativação não impede a contratação de orientação financeira, embora possa dificultar a aprovação de novos empréstimos para consolidar dívidas.
Vale a pena contratar empréstimo para pagar o cartão de crédito?
Pode valer quando o crédito substituto tem custo total inferior e parcelas sustentáveis. Compare juros, CET, prazo e o risco de voltar a utilizar o cartão após a quitação.
Onde conseguir ajuda gratuita para renegociar dívidas?
Comece pelo credor, consulte ofertas gratuitas do Serasa Limpa Nome e procure Procon, Defensoria Pública ou programas públicos de superendividamento, conforme sua situação.
É obrigatório contratar advogado para renegociar dívidas?
Não. A negociação comum pode ser feita diretamente com os credores. A orientação jurídica é especialmente útil para cobranças contestadas, conflitos judiciais ou procedimentos de superendividamento.
Conclusão: onde buscar ajuda para sair das dívidas pagando menos?
Se você procura assessoria financeira para renegociar dívidas, comece pelo caminho mais simples e econômico. Organize os contratos, descubra quanto deve e solicite propostas aos credores, comparando os valores finais.
Se as dívidas forem complexas, procure um planejador financeiro independente ou consultoria com experiência comprovada. Caso o endividamento comprometa despesas essenciais, busque orientação no Procon ou na Defensoria Pública antes de contratar novos empréstimos.
Pagar uma parcela menor não significa necessariamente pagar uma dívida mais barata. O melhor acordo reduz os custos, respeita sua capacidade de pagamento e ajuda a recuperar o controle do dinheiro.
A renegociação é uma oportunidade de reorganização, mas precisa vir acompanhada de mudanças no orçamento e no uso do crédito. Comece levantando suas dívidas hoje: com os números organizados, você terá mais condições de reconhecer boas propostas e evitar armadilhas financeiras.