



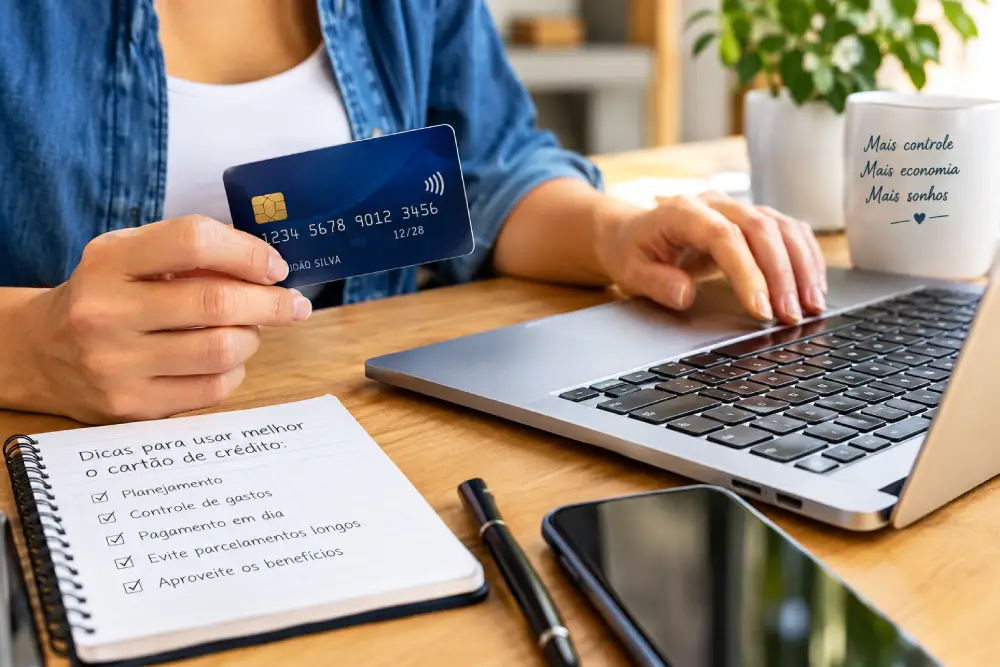
Imagine a cena: o celular vibra, chega a notificação da fatura e o valor é R$ 1.800. Você jurava que tinha gastado uns R$ 1.200. Passa o olho pelas compras e vê o delivery, a assinatura que esqueceu, as três parcelinhas “que não pesavam nada”.
Se isso já aconteceu com você, relaxe: acontece com muita gente. O problema raramente é o cartão em si, e sim a forma como ele entra na rotina. Vou te mostrar como virar esse jogo.
Resposta rápida: para usar o cartão de crédito a seu favor, pague a fatura integral até o vencimento, gaste só o que já cabe no orçamento do mês e nunca trate o limite como renda extra. Assim você aproveita até 40 dias de prazo sem pagar juros.
O que é o cartão de crédito e por que ele não é dinheiro extra
O cartão de crédito é um empréstimo de curtíssimo prazo que o banco te oferece a cada compra. Na prática, ele funciona como um empréstimo com prazo de até 40 dias para pagamento. Se você paga tudo no vencimento, não há juros. Se não paga, a conta fica cara.
Por isso, o limite do cartão não é saldo nem extensão do salário. O Serasa resume bem: limite de cartão de crédito não é saldo na conta nem extensão do seu salário.
Uma analogia ajuda. Pense no cartão como um amigo que paga o almoço por você e cobra no fim do mês. Se você devolve tudo no dia combinado, ótimo. Se enrola, ele começa a cobrar uma taxa que você não vai gostar.
Como usar o cartão de crédito sem pagar juros: a regra da fatura integral
A regra de ouro cabe em uma linha: pague 100% da fatura até o vencimento, todo mês, sem exceção.
Para isso funcionar, três hábitos fazem a diferença:
- Só compre no cartão o que você pagaria com dinheiro na conta hoje.
- Ative os alertas de compra no app do banco e acompanhe a fatura durante o mês, não só no dia do vencimento.
- Programe o pagamento (débito automático ou lembrete) para não depender de memória.
Quer um teste simples? Antes de passar o cartão, pergunte: “Se eu tivesse que pagar isso agora, em dinheiro, eu pagaria?”. Se a resposta for não, a compra provavelmente está usando o futuro para financiar o presente.
Quanto custa errar: rotativo, pagamento mínimo e parcelamento da fatura
Pagar menos que o total empurra o saldo restante para o rotativo (o crédito que o banco aplica automaticamente sobre o que ficou sem pagar). Aqui mora o perigo.
Os números mais recentes que encontrei: a taxa média do rotativo chegou a 442,4% ao ano em junho de 2026, e a do parcelamento da fatura a 191,4% ao ano, segundo dados do Banco Central divulgados em 30 de julho (veja a cobertura completa da CNBC Brasil e o relatório de taxas de juros do BC).
Traduzindo: 442,4% ao ano equivale a algo perto de 15% ao mês. Numa dívida de R$ 1.000 que cai no rotativo, isso significa em torno de R$ 150 de juros em apenas um mês.
| Situação | Juros médios (ao ano) | O que acontece |
|---|---|---|
| Fatura paga integralmente | 0% | Você usou até 40 dias de prazo de graça |
| Rotativo (pagou menos que o total) | 442,4% | Saldo restante fica muito caro |
| Parcelamento da fatura | 191,4% | Mais barato que o rotativo, ainda muito caro |
Fonte: Banco Central, dados de junho de 2026, divulgados em 30/07/2026.
Existe uma proteção: desde janeiro de 2024, os juros e encargos do rotativo e do parcelamento da fatura ficam limitados a 100% do valor original da dívida. Ou seja, uma dívida de R$ 1.000 não pode acumular mais que R$ 1.000 de encargos nessas modalidades. A regra está na Lei 14.690/2023.
Alerta: o teto evita o pior, mas dobrar a dívida continua sendo péssimo negócio. Se a fatura vai estourar, procure o banco antes do vencimento. Eu expliquei o passo a passo em como negociar dívida de cartão de crédito.
Qual o melhor dia para comprar no cartão de crédito
Todo cartão tem duas datas: o fechamento (quando a fatura “vira”) e o vencimento (quando você paga). O melhor dia de compra costuma ser o dia seguinte ao fechamento.
Veja um exemplo: sua fatura fecha dia 10 e vence dia 20. Uma compra feita no dia 11 só entra na fatura do mês seguinte, e você paga no dia 20 desse mês. São cerca de 40 dias entre a compra e o pagamento.
Mas atenção: prazo maior não é permissão para gastar mais. Ele só ajuda de verdade quando o dinheiro já está reservado. Se você tem uma reserva, vale deixar esse valor rendendo até o vencimento. Consulte as datas exatas no app do seu cartão, porque variam de banco para banco.
Como definir um limite de gastos que cabe no seu orçamento
Aqui vai uma ideia que uso com quem acompanho: crie o seu limite pessoal, independente do limite do banco. Se o banco liberou R$ 8.000 mas sua folga mensal é de R$ 1.500, o seu limite real é R$ 1.500.
Um caminho prático:
- Some suas despesas fixas do mês (aluguel, contas, transporte).
- Separe o valor da reserva e dos objetivos.
- O que sobrar para gastos variáveis é o teto do cartão.
Se você ainda não tem esse mapa, comece por como controlar o orçamento. E um app ajuda a enxergar a fatura em tempo real: veja os melhores aplicativos para gerenciar finanças pessoais.
Sobre quantos cartões ter: o Serasa recomenda no máximo dois cartões de crédito. Quanto mais cartões, mais faturas para vigiar e mais chance de perder o controle.
Parcelado sem juros: aliado ou armadilha?
Parcelar sem juros não custa mais caro, mas custa liberdade. Cada parcela é um pedaço da renda dos próximos meses que já tem dono.
Imagine três compras de R$ 600 em 6x sem juros. São R$ 300 por mês comprometidos por seis meses, e você ainda nem contou o que vai comprar mês que vem. Para evitar o efeito bola de neve, sigo uma regra prática pessoal: a soma das parcelas não deve passar de 30% da renda líquida. Não é lei, é um guarda-corpo.
Aqui vale uma conta honesta: se o desconto à vista for maior que o rendimento que o dinheiro teria até a última parcela, pagar à vista compensa mais.
Milhas, pontos e cashback: vale a pena?
Os benefícios existem e podem ser bons, mas só para quem paga a fatura integral. Quem entra no rotativo perde muito mais em juros do que ganha em pontos.
Para decidir, compare três coisas:
- Anuidade: o benefício ganho precisa superar o que você paga por ela. Se não, considere os melhores cartões de crédito sem anuidade.
- Seu perfil de gasto: quem não viaja não precisa de cartão focado em milhas.
- Validade e regras: pontos expiram, e as regras mudam.
Se viajar é seu objetivo, dê uma olhada em cartões de crédito para viajar.
Como usar o cartão de crédito com segurança
Segurança também faz parte de usar bem. Alguns cuidados simples:
- Use cartão virtual (número temporário) em compras online.
- Ative notificações de cada transação.
- Confira a fatura linha por linha e conteste o que não reconhecer.
- Nunca passe código de segurança ou senha por mensagem ou ligação.
Se o cartão for perdido ou roubado, bloqueie imediatamente pelo app ou pela central do banco.
Cartão de crédito e score: o que realmente influencia
Muita gente acha que cancelar cartões melhora o score. Não é bem assim. Uma das fontes que li lista justamente isso como mito: cancelar um cartão, por si só, não aumenta o score.
O que pesa é o histórico: pagar em dia, manter dívidas sob controle e não acumular atrasos. Quer se aprofundar? Veja como aumentar o Serasa Score.
O que fazer se a fatura já passou do controle
Se a fatura já virou rotativo, não se culpe. Resolva em ordem:
- Pare de usar o cartão enquanto monta o plano.
- Veja o valor total devido e as taxas aplicadas.
- Negocie com o banco um parcelamento com juros menores que o rotativo.
- Priorize trocar essa dívida por uma mais barata, se possível.
Montei um passo a passo completo em como sair das dívidas e quitar o cartão de crédito.
Perguntas frequentes sobre como usar o cartão de crédito
Como usar o cartão de crédito sem pagar juros?
Pague o valor total da fatura até o vencimento, todo mês. Assim o prazo de até 40 dias funciona como crédito sem custo.
O que acontece se eu pagar só o mínimo?
O restante vai para o rotativo, cuja taxa média foi de 442,4% ao ano em junho de 2026. Os encargos têm teto de 100% da dívida original.
Qual o melhor dia para comprar no cartão de crédito?
Em geral, o dia seguinte ao fechamento da fatura, porque a compra só entra na fatura seguinte e dá mais prazo para pagar.
Quantos cartões de crédito devo ter?
Para a maioria das pessoas, um ou dois é suficiente. Mais que isso aumenta o risco de perder o controle das faturas.
Cartão de crédito é dinheiro extra?
Não. É um empréstimo de curto prazo. O limite não é renda, e tudo o que você usa precisa ser pago.
Cancelar o cartão melhora o score?
Não diretamente. O que melhora o score é pagar em dia e manter o histórico limpo.
Usar bem o cartão de crédito é menos sobre disciplina de ferro e mais sobre desenhar regras simples que protegem você de si mesmo. Comece hoje: abra o app, veja a data de fechamento e defina o seu limite pessoal.



1 comentário
Pingback: Como usar o cartão de crédito sem cair em dívidas (e ainda sair no lucro) – Finanças Coach