Com a Selic em 13,75%, a renda fixa paga bem: Tesouro Selic e CDBs pós-fixados para a reserva, Tesouro IPCA+ (cerca de IPCA + 6,8%) para o longo prazo e LCI/LCA isentas de IR. Se a Selic cair, prefixados e IPCA+ já contratados ganham valor.
Imagine que você abre o aplicativo do banco e vê R$ 10.000 parados na conta corrente, rendendo quase nada, enquanto a Selic está em 13,75% ao ano. É como deixar um carro de corrida na garagem: o dinheiro está ali, mas não anda. E, de quebra, a inflação vai comendo o poder de compra, mês após mês.
A boa notícia é que juros altos favorecem quem investe em renda fixa. A dúvida é onde colocar o dinheiro e o que fazer se a taxa começar a cair. Aqui eu comparo as principais opções com as taxas de hoje, mostro quanto R$ 10.000 rendem em cada cenário e explico como se proteger de uma queda dos juros.
Selic em 13,75%: o que isso significa para o seu dinheiro
O Copom reduziu a Selic para 13,75% ao ano em 16 de setembro de 2026, no quinto corte seguido. A próxima reunião está marcada para 3 e 4 de novembro. Você pode acompanhar a taxa vigente na página da Selic do Banco Central.
Para saber se o rendimento é bom, vale olhar a inflação. O IPCA de setembro foi de 0,82% e acumulou 4,58% em 12 meses, acima do teto da meta (4,5%). Descontando a inflação, o juro real (o ganho acima dos preços) fica em torno de 8,8% ao ano, pelo cálculo que combina Selic e IPCA. É um dos juros reais mais altos do mundo.
O mercado espera queda gradual. O Boletim Focus de 13 de outubro projeta Selic de 13,25% no fim de 2026 e de 12% no fim de 2027, com IPCA de 5,22% em 2026. Projeção não é promessa: com a inflação acima do teto, o Copom pode cortar mais devagar.
Onde investir com a Selic alta: comparativo
A tabela abaixo reúne as opções mais usadas por quem está começando. As taxas do Tesouro são de 22 de outubro de 2026, segundo o InvestNews, e mudam todos os dias:
| Investimento | Quanto rende hoje | Imposto de Renda | Melhor para |
|---|---|---|---|
| Tesouro Selic 2031 | Selic + 0,0987% ao ano (cerca de 13,85%) | Tabela regressiva | Reserva de emergência |
| CDB pós-fixado com liquidez diária | Percentual do CDI (100% do CDI ≈ 13,65% ao ano) | Tabela regressiva | Reserva e curto prazo |
| LCI e LCA | Percentual do CDI (90% ≈ 12,3% ao ano, como exemplo) | Isentas | Prazos de 1 a 3 anos |
| Tesouro Prefixado 2029 | 12,75% ao ano | Tabela regressiva | Travar a taxa por alguns anos |
| Tesouro IPCA+ 2032 | IPCA + 6,81% ao ano | Tabela regressiva | Longo prazo, protegido da inflação |
| Poupança | 0,5% ao mês + TR (cerca de 6,17% ao ano) | Isenta | Quando não há outra opção |
O CDI, taxa de referência dos CDBs, costuma ficar 0,10 ponto percentual abaixo da Selic. Para ver as taxas do dia, consulte o site do Tesouro Direto. E, se você está começando, o passo a passo está em como investir no Tesouro Direto.
Quanto ao imposto, a tabela regressiva funciona assim: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Quanto mais tempo o dinheiro fica aplicado, menos imposto você paga. CDB, LCI e LCA contam com a proteção do FGC, de até R$ 250 mil por CPF em cada instituição. O Tesouro Direto é garantido pelo governo federal.
Quanto rende na prática: R$ 10.000 em 12 meses
Vamos a uma conta simples. Considere R$ 10.000 aplicados por 12 meses no Tesouro Selic, com IR de 17,5% (prazo acima de 360 dias) e sem contar o pequeno ágio e eventuais taxas de custódia. Veja três cenários para a Selic:
| Cenário | Rendimento bruto | IR (17,5%) | Rendimento líquido | Ganho acima da inflação (4,58%) |
|---|---|---|---|---|
| Selic parada em 13,75% | R$ 1.375,00 | R$ 240,63 | R$ 1.134,38 | R$ 676,38 |
| Selic média de 12,5% | R$ 1.250,00 | R$ 218,75 | R$ 1.031,25 | R$ 573,25 |
| Selic média de 12% | R$ 1.200,00 | R$ 210,00 | R$ 990,00 | R$ 532,00 |
| Poupança (cerca de 6,17%, sem a TR) | R$ 617,00 | R$ 0 | R$ 617,00 | R$ 159,00 |
Para manter o poder de compra, R$ 10.000 precisam render R$ 458 (a inflação de 12 meses). Repare como a poupança deixa só R$ 159 de ganho real, contra R$ 532 a R$ 676 no Tesouro Selic. A diferença de mais de R$ 500 por ano é o preço de deixar o dinheiro no lugar errado. Entenda como ela funciona em o que é poupança.
São cenários ilustrativos, e não previsões. A Selic futura pode ser diferente, e o seu rendimento real depende da data de compra e de eventuais taxas.
LCI/LCA ou CDB: como comparar
LCI e LCA são isentas de Imposto de Renda para pessoa física, então não dá para comparar o percentual do CDI delas diretamente com o de um CDB. Use esta regra de bolso: divida o percentual da LCI/LCA por (1 − a alíquota do IR). O resultado mostra o CDB equivalente.
Por exemplo, uma LCI que paga 90% do CDI equivale a:
| Prazo do CDB | Alíquota de IR | CDB equivalente |
|---|---|---|
| Até 180 dias | 22,5% | cerca de 116% do CDI |
| 181 a 360 dias | 20% | cerca de 112,5% do CDI |
| 361 a 720 dias | 17,5% | cerca de 109% do CDI |
| Acima de 720 dias | 15% | cerca de 106% do CDI |
Se um CDB do mesmo prazo pagar mais do que o equivalente, ele vence a LCI. Se pagar menos, a LCI sai na frente. Para uma comparação completa entre CDB e Tesouro, veja CDB ou Tesouro Direto: qual o melhor investimento. E, se você guarda dinheiro em banco digital, confira qual banco rende mais.
Pós-fixado, prefixado ou IPCA+: qual escolher
A escolha depende de para que serve o dinheiro e de quando você vai precisar dele:
- Pós-fixado (Tesouro Selic, CDB % do CDI): o rendimento acompanha a Selic. É a opção mais simples e a melhor para a reserva de emergência, porque tem liquidez e pouca oscilação;
- Prefixado: a taxa é travada na compra. O Prefixado 2029, por exemplo, paga 12,75% ao ano. Serve para quem quer certeza do retorno até uma data e acha que os juros vão cair. Se vender antes do vencimento, o preço oscila;
- IPCA+: paga a inflação mais uma taxa fixa. O IPCA+ 2032 paga IPCA + 6,81%. Se o IPCA ficar em 4,3%, como o Focus projeta para 2027, a taxa bruta será de cerca de 11,4% ao ano. É indicado para metas de longo prazo, como aposentadoria, porque protege o poder de compra.
Com a Selic em 13,75%, o prefixado paga menos que o pós-fixado hoje. Quem compra o prefixado está apostando que a Selic média ficará abaixo de 12,75% até 2029, e a aposta pode dar certo ou não.
O que muda se a Selic cair
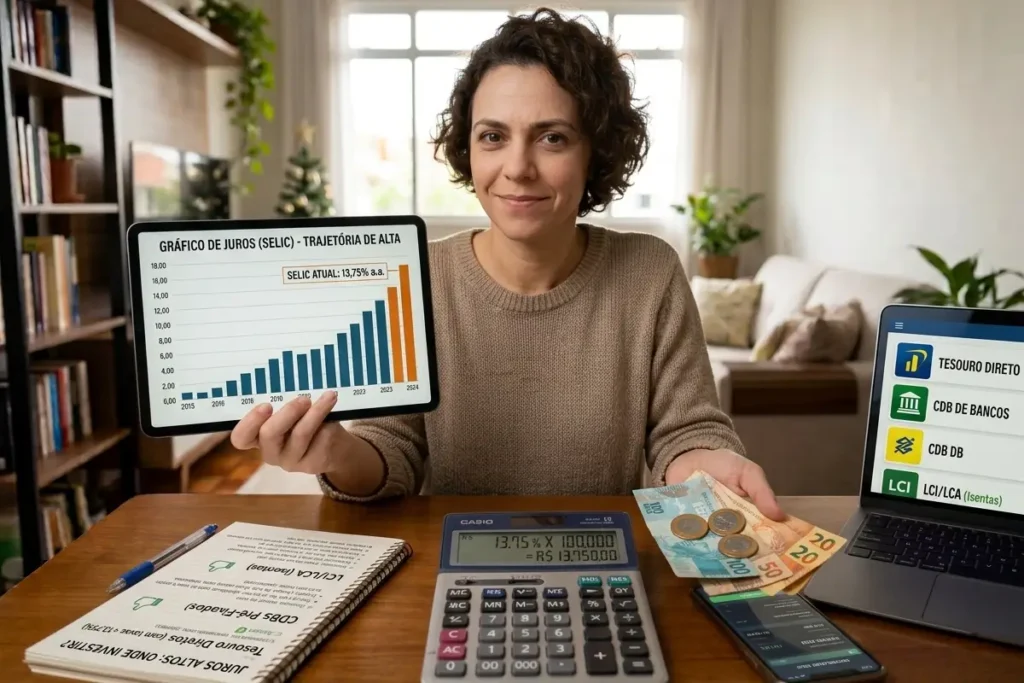
Uma queda dos juros afeta cada investimento de um jeito:
- Pós-fixados: o rendimento cai junto. Se a Selic for de 13,75% para 12%, são 1,75 ponto percentual a menos, ou cerca de R$ 175 brutos por ano a menos em R$ 10.000. Você também passa a reaplicar o dinheiro que vence a taxas menores;
- Prefixados e IPCA+ já contratados: continuam pagando a taxa combinada na compra, e o preço de mercado sobe quando os juros caem. Quem vende antes do vencimento pode ter ganho, mas quem vende com os juros em alta pode ter perda. Se levar até o fim, recebe a taxa contratada;
- Poupança: a regra só muda se a Selic chegar a 8,5% ao ano ou menos, quando ela passa a render 70% da Selic mais TR. Esse cenário está longe;
- Crédito: os juros de empréstimos e cartão tendem a cair devagar, e continuam muito acima da Selic;
- Renda variável: historicamente, juros menores tornam a renda fixa menos atraente e podem favorecer ações e fundos imobiliários, mas não há garantia. Veja a comparação entre renda fixa e renda variável.
Por isso, muita gente aproveita o período de juros altos para travar parte do dinheiro em títulos de prazo mais longo. A palavra-chave é “parte”.
Uma estratégia simples em 3 camadas
Para não depender de adivinhar a Selic, organize o dinheiro pelo objetivo e pelo prazo:
- Reserva de emergência (3 a 6 meses de despesas): Tesouro Selic ou CDB com liquidez diária. Não precisa ser a maior rentabilidade, precisa estar disponível;
- Metas de até 3 anos (viagem, entrada, carro): CDB, LCI/LCA com prazo parecido com a meta ou Tesouro Prefixado até o vencimento;
- Metas de longo prazo (aposentadoria, patrimônio): Tesouro IPCA+ e, para quem aceita oscilações, uma parcela em renda variável.
Primeiro, porém, quite as dívidas caras. Nenhum investimento rende mais do que os juros do rotativo do cartão, que são muito maiores que a Selic. Se este é o seu caso, veja como sair das dívidas e quitar o cartão de crédito. E, se o 13º vem aí, o guia do 13º salário 2026 ajuda a dividir o dinheiro.
Atenção: este é um conteúdo educacional e não uma recomendação personalizada de investimento. Taxas, prazos e riscos mudam, e o produto certo depende do seu objetivo e do seu perfil. Para decisões maiores, converse com um profissional certificado.
5 erros comuns de quem investe com juros altos
- Deixar o dinheiro na poupança ou na conta corrente. Com a Selic em 13,75%, o custo de oportunidade é alto;
- Comparar só a taxa e ignorar o IR. LCI/LCA isentas e CDBs tributados não se comparam diretamente;
- Comprar prefixado para a reserva de emergência. Se precisar resgatar antes do vencimento, o preço pode ter caído;
- Ignorar o limite do FGC. Acima de R$ 250 mil por instituição, o excedente não tem a garantia;
- Investir sem quitar dívidas caras. Rendimento de 13% ao ano não compensa juros de 15% ao mês.
Perguntas frequentes sobre onde investir com a Selic alta
Qual é a Selic hoje?
A Selic está em 13,75% ao ano desde a decisão do Copom de 16 de setembro de 2026. A próxima reunião é em 3 e 4 de novembro. Confira o valor atual no site do Banco Central.
Onde investir com a Selic alta?
Em renda fixa: Tesouro Selic e CDB com liquidez diária para a reserva, LCI/LCA para prazos de 1 a 3 anos e Tesouro IPCA+ para o longo prazo. O melhor depende do objetivo e do prazo.
O que acontece com os investimentos se a Selic cair?
Os pós-fixados passam a render menos. Os prefixados e IPCA+ já contratados mantêm a taxa combinada, e o preço deles sobe no mercado. Quem compra agora trava as taxas atuais.
Tesouro Selic ou CDB: qual compensa mais?
Depende da taxa oferecida. Um CDB com liquidez diária que pague 100% do CDI ou mais costuma render parecido com o Tesouro Selic. Compare o rendimento líquido, o prazo e a garantia (governo ou FGC).
A poupança ainda vale a pena?
Com a Selic em 13,75%, não costuma valer. Ela rende cerca de 6,17% ao ano mais TR, bem abaixo do Tesouro Selic e dos CDBs, mas é isenta de IR e pode servir para quem precisa de simplicidade.
LCI e LCA compensam mais que CDB?
Depende do prazo e do percentual do CDI. Como elas são isentas de IR, divida o percentual por (1 − alíquota do IR do CDB) para achar o CDB equivalente e comparar.
Vale travar a taxa agora com Tesouro prefixado ou IPCA+?
Pode valer para metas de médio e longo prazo, se você levar até o vencimento. Para a reserva de emergência, o ideal é o pós-fixado, porque não há risco de oscilação no resgate.
Seu próximo passo
Hoje mesmo, confira onde está o seu dinheiro parado. Se ele está na conta corrente ou na poupança, separe o valor da reserva de emergência e simule o Tesouro Selic ou um CDB com liquidez diária. Só de fazer essa troca, você já ganha cerca de R$ 500 por ano a mais em cada R$ 10.000.
E você, onde está o seu dinheiro hoje? Conta nos comentários, que eu leio todos.