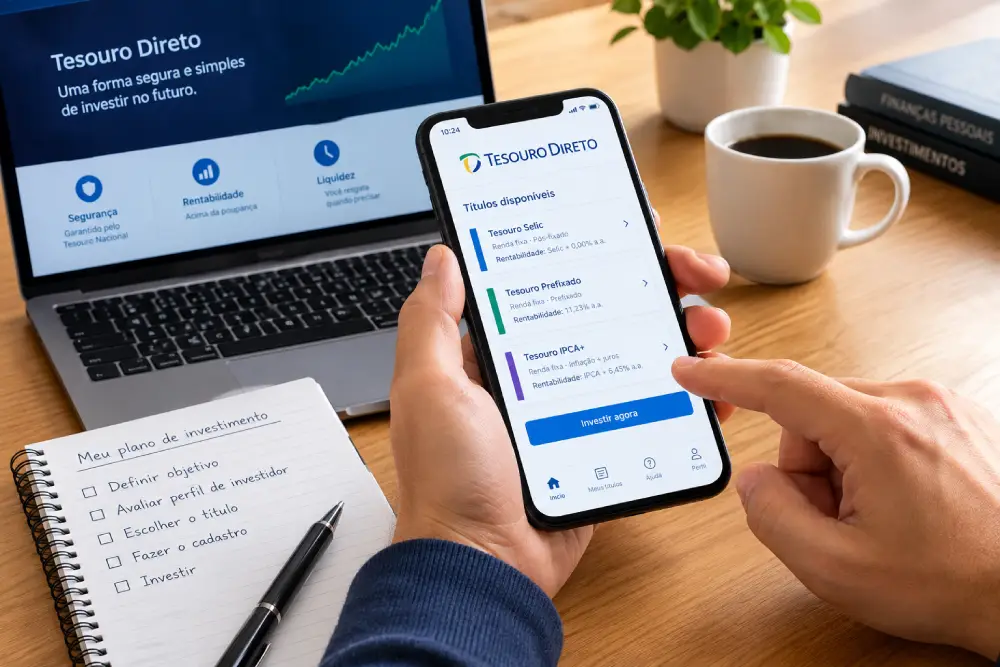
Para investir no Tesouro Direto, você abre conta em uma corretora ou banco habilitado, escolhe um título (Selic, IPCA+ ou Prefixado) e transfere o dinheiro por Pix. O antigo piso de R$ 30 acabou e o Tesouro Reserva aceita aplicações a partir de R$ 1.
Imagine que o 13º salário vai cair na sua conta daqui a algumas semanas. Você sabe que a poupança rende pouco, ouviu um colega falar de renda fixa e alguém mandou no grupo da família: “põe no Tesouro Direto”. Só que ninguém explicou o que isso quer dizer de verdade.
Se a cena soa familiar, você está em boa companhia. Muita gente trava diante de nomes como Selic, IPCA+ e Prefixado e acaba deixando o dinheiro parado. Vou te mostrar como o Tesouro Direto funciona em 2026, quanto ele rende e como fazer a primeira aplicação sem cair em armadilha.
O que é o Tesouro Direto e por que ele é considerado seguro
O Tesouro Direto é um programa do Tesouro Nacional, operado em parceria com a B3 (a bolsa de valores brasileira), que permite a qualquer pessoa comprar títulos públicos federais pela internet. Ele existe desde 2002 e funciona como um empréstimo: você empresta dinheiro ao governo federal e recebe de volta com juros.
Pense no governo como o devedor mais pontual do país. Ele arrecada impostos e paga suas dívidas em reais, por isso o risco de calote é considerado o menor do mercado brasileiro. Tecnicamente, trata-se de um investimento de renda fixa, e se você quer entender a diferença para a bolsa, vale ler a comparação entre renda fixa e renda variável.
O programa já deixou de ser coisa de nicho. Segundo o Balanço do Tesouro Direto de agosto de 2026, havia 3.832.453 investidores ativos, alta de 21,7% em 12 meses, e R$ 272,0 bilhões em títulos no estoque. Além disso, 77,4% das operações de venda do mês foram de até R$ 5.000, o que mostra que quem investe ali é, em sua maioria, gente comum.
Como funciona o Tesouro Direto na prática
Ao comprar um título, você combina receber o valor investido mais uma remuneração em uma data de vencimento. Essa remuneração pode ser fixa, atrelada à Selic ou atrelada à inflação (o IPCA), dependendo do título que você escolher.
Você não precisa esperar o vencimento. O Tesouro recompra os títulos em dias úteis, a preço de mercado, e o dinheiro costuma chegar no mesmo dia ou no dia útil seguinte. Essa liquidez (a facilidade de transformar o investimento em dinheiro na mão) é uma das maiores vantagens do programa.
A compra acontece por meio de uma corretora ou banco habilitado, chamado de agente de custódia. Os títulos ficam registrados no seu CPF na B3, sem papel nenhum, e você acompanha tudo pelo app da instituição ou pelo site oficial.
Quanto dinheiro eu preciso para começar?
Desde 18 de novembro de 2024, o Tesouro Direto não exige mais o piso de R$ 30 por aplicação. Vale apenas a fração mínima de 1% do valor de cada título, que varia de papel para papel. Alguns pedem poucos reais, e o Tesouro Selic, de preço unitário mais alto, pede algumas centenas. A tela de compra mostra o valor atualizado.
Quais são os títulos do Tesouro Direto: Selic, Reserva, IPCA+ e Prefixado
Cada título resolve um problema diferente, e escolher bem é metade do caminho. Veja um resumo antes de entrarmos nos detalhes:
| Título | Como rende | Quando faz sentido | Oscila de preço? |
|---|---|---|---|
| Tesouro Reserva | 100% da Selic | Reserva de emergência com acesso 24h | Não |
| Tesouro Selic | Selic + pequena taxa fixa | Reserva de emergência e metas de curto prazo | Pouco |
| Tesouro Prefixado | Taxa fixa definida na compra | Quando você quer travar a taxa até o vencimento | Sim |
| Tesouro IPCA+ | IPCA + taxa fixa | Metas de longo prazo com proteção contra a inflação | Sim, mais nos prazos longos |
| Tesouro RendA+ | IPCA + taxa fixa, com renda mensal depois | Complemento de aposentadoria | Sim |
| Tesouro Educa+ | IPCA + taxa fixa, com parcelas mensais depois | Custos de educação no futuro | Sim |
Tesouro Reserva: o título mais novo
Lançado em 11 de maio de 2026 pelo Tesouro Nacional, pela B3 e pelo Banco do Brasil, o Tesouro Reserva nasceu para a reserva de emergência. Ele rende 100% da Selic, aceita aplicações a partir de R$ 1, funciona 24 horas por dia, 7 dias por semana, e não sofre marcação a mercado (a variação diária de preço causada pelos juros do mercado).
Atenção à disponibilidade: no lançamento, o Tesouro Reserva estava restrito aos correntistas do Banco do Brasil, com outras instituições em fase de adesão. Antes de montar seu plano em cima dele, confira se o app da sua corretora ou banco já oferece o título.
Tesouro Selic, Prefixado e IPCA+
O Tesouro Selic acompanha a taxa básica de juros e quase não oscila, então é a escolha clássica para quem precisa do dinheiro a qualquer momento. Já o Tesouro Prefixado diz, no dia da compra, exatamente quanto você vai receber no vencimento, o que é bom quando você acredita que os juros vão cair.
O Tesouro IPCA+ paga a inflação do período mais uma taxa fixa. Se o seu objetivo está a 10 ou 20 anos, ele protege o poder de compra do seu dinheiro, que é o que importa na hora de comprar o apartamento ou de se aposentar.
Quanto rende o Tesouro Direto em 2026
O rendimento depende do título, mas a Selic é o ponto de partida. Em 16 de setembro de 2026, o Copom reduziu a taxa de 14% para 13,75% ao ano, conforme os comunicados do Banco Central. Quem aplica em títulos atrelados à Selic acompanha esse movimento.
Os números do Balanço do Tesouro Direto mostram como os títulos se comportaram em 12 meses até 31 de agosto de 2026 (rentabilidade bruta, ou seja, antes de impostos e taxas):
- Tesouro Selic 2031: 14,87%
- Tesouro Prefixado 2029: 11,07%
- Tesouro IPCA+ 2040: 6,02%
- Tesouro IPCA+ 2050: 0,96%
Repare na diferença entre os dois IPCA+. Ela acontece porque títulos longos oscilam bastante de preço antes do vencimento, e esse é um dos riscos que vou detalhar mais adiante. Rentabilidade passada, aliás, não garante rentabilidade futura, e o próprio Tesouro faz esse alerta no balanço.
Um exemplo com R$ 5.000
Suponha que você aplique R$ 5.000 no Tesouro Reserva e a Selic fique em 13,75% por um ano. O rendimento bruto seria de cerca de R$ 687,50. O Imposto de Renda de 17,5% (faixa de 361 a 720 dias) levaria R$ 120,31, e sobrariam aproximadamente R$ 567,19 de lucro líquido.
Dica prática: essa conta é uma simulação simplificada, porque a Selic muda a cada reunião do Copom. Use o simulador do site oficial do Tesouro Direto para testar seus próprios valores e prazos.
Taxas e Imposto de Renda no Tesouro Direto: quanto você realmente paga
Todo investimento tem custos, e entender os do Tesouro Direto evita surpresas. Eles se resumem a três itens: Imposto de Renda, taxa de custódia da B3 e, em poucos casos, taxa de administração da corretora.
Imposto de Renda regressivo
O IR incide apenas sobre o lucro, é retido na fonte no resgate ou no vencimento e diminui com o tempo de aplicação:
| Prazo da aplicação | Alíquota de IR sobre o lucro |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Existe também o IOF (Imposto sobre Operações Financeiras), mas ele só pesa nos primeiros 30 dias da aplicação e vai a zero a partir daí.
Taxa de custódia da B3
A B3 cobra 0,20% ao ano sobre o valor que você mantém em títulos, pela guarda e registro deles. A boa notícia é que o Tesouro Selic e o Tesouro Reserva têm isenção até R$ 10 mil por CPF.
Se você tiver R$ 15.000 em Tesouro Selic, por exemplo, a taxa incide só sobre os R$ 5.000 que excedem, o que dá R$ 10 por ano. Nos demais títulos, como IPCA+ e Prefixado, a cobrança vale desde o primeiro real.
Taxa de administração da corretora
A maioria das instituições zerou essa taxa, mas algumas ainda cobram. Uma taxa de 0,5% ao ano, repetida ao longo de 20 anos de aportes mensais, pode custar dezenas de milhares de reais no longo prazo.
Alerta: antes de abrir conta, pergunte ou procure no app se a instituição cobra taxa de administração no Tesouro Direto. Se cobrar, prefira outra.
Como investir no Tesouro Direto passo a passo
Chegou a parte prática. O processo leva poucos minutos, e o mais demorado costuma ser decidir qual título comprar.
- Organize a base antes de investir. Se você ainda não sabe quanto sobra no fim do mês, comece pelo orçamento mensal. E se há dívidas caras no cartão ou no cheque especial, veja primeiro como sair das dívidas e quitar o cartão de crédito, porque os juros delas superam qualquer rendimento do Tesouro.
- Escolha onde investir. Pode ser uma corretora ou um banco habilitado. Compare a taxa de administração e a facilidade do app.
- Abra a conta e responda ao perfil de investidor. É um questionário curto, exigido pelas regras do mercado, para conhecer seu objetivo e sua tolerância a risco.
- Transfira o dinheiro. O Pix costuma cair na hora. Se preferir, use TED.
- Escolha o título. Reserva de emergência pede Tesouro Reserva ou Tesouro Selic. Metas de 5 anos ou mais combinam com IPCA+.
- Confirme a compra. Informe o valor, confirme com sua senha ou assinatura eletrônica e acompanhe a posição no app.
Dica: comece pequeno e aumente aos poucos. O hábito de investir todo mês pesa mais do que o valor do primeiro aporte.
Tesouro Direto ou poupança e CDB: qual vale mais a pena
É a dúvida número um de quem sai da poupança. A tabela abaixo compara o Tesouro Selic e o Tesouro Reserva com a poupança e com um CDB de 100% do CDI com liquidez diária (o CDI é uma taxa de referência que anda colada na Selic):
| Critério | Tesouro Selic / Reserva | Poupança | CDB 100% do CDI |
|---|---|---|---|
| Garantia | Tesouro Nacional | FGC, até R$ 250 mil por CPF e instituição | FGC, até R$ 250 mil por CPF e instituição |
| Rendimento | Selic (13,75% ao ano hoje) | 0,5% ao mês + TR, com a Selic acima de 8,5% ao ano | Próximo do CDI |
| Imposto de Renda | Tabela regressiva (22,5% a 15%) | Isenta para pessoa física | Tabela regressiva (22,5% a 15%) |
| Custos | Custódia de 0,20% ao ano, com isenções até R$ 10 mil | Nenhum | Em geral, nenhum |
No exemplo dos R$ 5.000 por um ano, a poupança renderia cerca de R$ 308 (6,17% ao ano, sem contar a TR), contra aproximadamente R$ 567 líquidos no Tesouro Reserva. Com a Selic nesse patamar, a diferença é grande.
Contra o CDB de 100% do CDI, o resultado fica parecido. O Tesouro leva a vantagem da garantia soberana, e o CDB leva a de não ter taxa de custódia e de ter a proteção do FGC. Se quiser aprofundar, a análise de CDB ou Tesouro Direto mostra os dois lados com mais calma.
Quais são os riscos de investir em títulos públicos
O Tesouro Direto é seguro quanto ao calote, mas não é livre de riscos. Conhecer os principais ajuda você a escolher o título certo para o seu prazo.
- Marcação a mercado: o preço dos títulos muda todo dia conforme os juros do mercado. Se você vender antes do vencimento um título prefixado ou IPCA+, pode receber menos do que investiu. O Tesouro IPCA+ 2050 que mostrei antes, com apenas 0,96% em 12 meses, ilustra bem isso.
- Inflação: no Tesouro Prefixado, a taxa é fixa. Se a inflação subir mais do que o esperado, seu ganho real diminui.
- Prazo errado: comprar um título de 2050 para usar o dinheiro em 2028 é pedir para ter dor de cabeça.
- Custos esquecidos: taxa de administração e custódia reduzem o rendimento líquido.
Regra de bolso: escolha o título cujo vencimento coincide com a data em que você vai precisar do dinheiro. Assim, as oscilações no meio do caminho deixam de importar.
Outro ponto: o investimento em títulos do Tesouro Direto não é coberto pelo FGC. Isso não significa mais risco, porque a garantia é o próprio governo federal, mas vale saber a diferença na hora de comparar com CDBs.
Seu primeiro passo no Tesouro Direto
Se eu tivesse que resumir em uma frase: use Tesouro Reserva ou Tesouro Selic para a reserva de emergência e Tesouro IPCA+ para metas de longo prazo. Comece com o valor que cabe no seu orçamento, mesmo que sejam R$ 50, e repita todo mês.
Para continuar aprendendo, explore os outros conteúdos da categoria Investimentos do blog.
Este conteúdo é educativo e não constitui recomendação de investimento. Regras, taxas e disponibilidade de produtos podem mudar, então confirme as informações atualizadas no site oficial do Tesouro Direto antes de investir.
Perguntas frequentes sobre o Tesouro Direto
Quanto preciso para começar a investir no Tesouro Direto?
O Tesouro Reserva aceita a partir de R$ 1. Nos demais títulos, o mínimo é 1% do valor do papel, que varia por título. Desde novembro de 2024, não existe mais o piso fixo de R$ 30.
O Tesouro Direto é seguro?
Sim. Os títulos são emitidos pelo governo federal, que é o devedor. O risco de calote é considerado o menor do mercado brasileiro, mas o preço dos títulos pode oscilar se você vender antes do vencimento.
Posso perder dinheiro no Tesouro Direto?
Pode, se vender antes do vencimento um título cujo preço caiu, como um prefixado ou IPCA+ longo. Mantendo até o vencimento, você recebe o combinado. No Tesouro Reserva, não há oscilação de preço.
Qual o melhor título do Tesouro Direto para iniciantes?
Para reserva de emergência, Tesouro Reserva ou Tesouro Selic, por serem estáveis e líquidos. Para metas longas, o Tesouro IPCA+ protege da inflação. Tudo depende do seu prazo e do seu objetivo.
Quanto rende R$ 1.000 no Tesouro Direto?
Com a Selic a 13,75% ao ano e um ano de aplicação em título pós-fixado, o rendimento bruto seria de cerca de R$ 137,50. Descontado o IR de 17,5%, o lucro líquido fica em torno de R$ 113. É uma estimativa, porque a Selic varia.
Qual a diferença entre Tesouro Selic e Tesouro Reserva?
Ambos acompanham a Selic. O Tesouro Reserva rende 100% da Selic, aceita R$ 1, funciona 24h por dia e não oscila. O Tesouro Selic tem pequena variação diária e opera em dias úteis.
O Tesouro Direto vale a pena em 2026?
Com a Selic em 13,75%, os títulos pós-fixados rendem bem mais que a poupança, com a segurança do governo federal. Vale a pena para quem quer segurança e previsibilidade, desde que escolha o título compatível com o prazo.